本文来自微信公众号: 小饭桌 ,作者:关注科技的,编辑:张丽娟
没有双一流,不是省会,它投中近百家独角兽。
2024年1月11日,山东海阳,黄海海面。
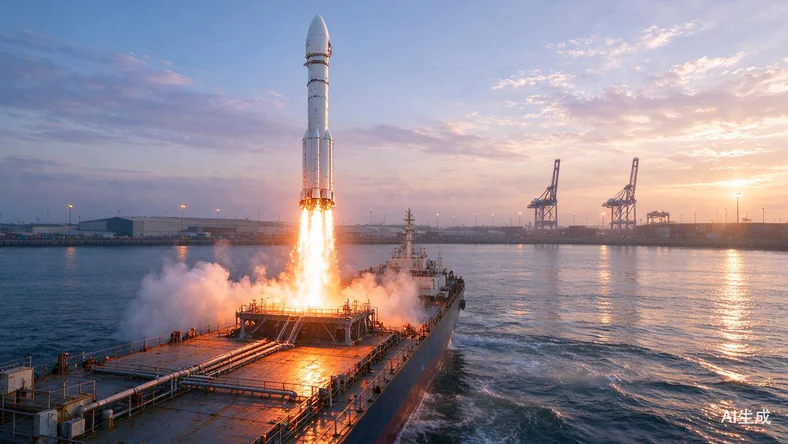
一枚30米高的白色火箭从改装货轮的甲板上点火升空,把三颗卫星送进预定轨道。这是"引力一号"的第一次飞行,全球最大固体运载火箭的纪录在这一刻易主。
很少有人注意到这次发射的"出身":火箭总装在海阳完成,出厂到上船只用2小时;而海阳,只是烟台下辖的一座县级市,常住人口不足百万。
今年十月初,胡润研究院发布《2026胡润中国地方国资投研实力TOP100》。结果里有一个名字,让习惯了"山东创投看青岛"的人们愣了一下:烟台,第9。
而经济体量更大、城市能级更高的青岛,排在第12位,投中48家。
烟台的常住人口刚过700万,GDP刚刚站上1.13万亿,大约是青岛的三分之二。全市没有一所"双一流"高校,也不是计划单列市。在大多数创投机构的版图上,烟台甚至不在路演地图的常规航线上。
上海国资投中165家,背后是98家国资平台和一座国际金融中心。深圳投中134家,背后是深交所和腾讯系生态。
烟台靠什么?
钱来自工厂
烟台国资体系里,重要的一部分在国丰集团。
这家公司2009年注册,2018年10月才正式启动运营。注册资本110.72亿元,总资产达4946亿元,直接或间接控股万华化学、张裕股份等8家上市公司。
传统的城投平台,做的是融资、建设、持有物业、还债这一套。国丰走的是另一条路:手里先攥住几家已经跑出来的上市公司,然后围绕它们做资本运作,再把赚到的钱投到新产业上去。
万华是这套逻辑的起点。
万华的前身是1978年成立的烟台合成革厂。当时的建厂任务是让老百姓穿上皮鞋。从日本引进一套年产一万吨的MDI装置。MDI是制造聚氨酯的核心原料,广泛用于冰箱保温层、汽车座椅和建筑保温。装置1983年投产。
此后近二十年,这套设备一直开开停停:日方不提供核心技术,装置长期无法稳定满负荷运转,国外厂商随时可以用技术升级卡脖子。
上世纪九十年代末,万华做了一个当时看来风险极大的决定:不再依赖引进,自己攻关。
此后的故事已被写进教科书。MDI技术被一点点啃下来,装置规模从万吨级做到百万吨级,万华化学从一家地方小厂长成全球最大的MDI生产商,总市值一度超过三千亿。
万华不是孤例。冰轮环境、泰和新材,是山东省另外两家国有整体上市公司,国有股权也在国丰手里。冰轮环境做冷链装备和工业制冷,泰和新材做氨纶、芳纶等高性能纤维,都是烟台老工业底子上长出来的企业。
它们和万华一样,有现金流、有信用、有产业链位置。因此,国丰下注新产业时,通常从本地已有产业节点出发,顺着链条找缺口,再把配套企业聚到本地。
2019年6月,长征十一号在黄海海域完成我国首次海上发射,承担保障任务的海阳港当时只是个渔货码头。
此后,国丰参与设立航天基金,不仅入股商业航天公司,海把“引力一号”总装测试中心引进海阳。星河动力、九天行歌、天兵科技等配套企业随后跟进,火箭总装、贮箱、试车、发射保障逐步聚成一条链。
但烟台县域多、产业散,单靠国丰,覆盖不了早期项目,也装不下全市分散的政府投资基金。另一条线因此出现。
它叫昆嵛资本,名字来自昆嵛山。
它叫昆嵛资本,名字来自昆嵛山。昆嵛山在胶东半岛东端,横跨烟台牟平和威海文登交界,主峰泰礴顶海拔923米,素称“胶东屋脊”。这座山在外地名气不大,山下就是果园和村庄。
2026年9月,烟台把全市政府投资基金收拢、改组,交给昆嵛资本。
昆嵛资本不是一只基金,而是一组基金。投资总规模1260亿元,参股基金57只,主动管理55只、总规模500亿元。
它按资金诉求把基金分成三类:政府投资基金要政策目标,重点产业基金要在地深耕,财务投资基金要财务回报。
董事长柴林解释过为什么这么分:“在一只基金里让各方诉求达成一致,难度非常大。与其在一只基金里调和矛盾,不如把诉求分解,各归其位。”
名单之外
胡润这份榜单只给烟台点了三个名字:东方空间、蓝箭航天、蚂蚁集团。公开资料里,烟台国资投出的硬科技企业不止这些。
浓度最高的是商业航天。烟台国丰申万航天投资基金投了天兵科技、星箭科技、东方空间。根据公开资料,该基金还投资过山东宇航、星河动力、火箭派、航天宏图、航天驭星等项目。
第二条线在半导体和光电。烟台财金集团旗下源禾资本诺电子是国内最大键合丝制造商之一,2019年,烟台创科新动能基金首期800万元实缴出资进入;中科际联做光子集成芯片,产品进了一百多颗卫星,源禾投A+轮,财金投控参投B轮。
新能源线上,力高新能源最典型。2019年,力高还是合肥一家做BMS的亏损企业。烟台财金在中金资本牵线下找上门,先投2000万元启动资金保障迁址,再把全国总部落到烟台开发区。如今,它是它是国内最大的第三方BMS供应商,创业板IPO已受理。
机器人和生物医药,多是源禾资本和接续基金的手笔。财金通过接续基金投了宇树科技,2026年8月科创板上市,人形机器人第一股,首日涨超460%。
华沿机器人,前身大族机器人,全球前五协作机器人,2026年3月港股上市,烟台财金集团也投了。源禾资本还投了因时机器人、沙砾生物。
本地长出来的恒远科技,做工业软件,市级基金投了6500万。生物医药,国丰和财金投过博安生物,后者2022年底在港交所上市。
名单拉长后,几个共同点很清楚。项目大多跟烟台本地产业有关,发射场、药谷、供应链;进入方式偏小额、早期、低持股。东方空间股东名单里,根据企查查数据,烟台国丰申万航天投资基金仅持股0.8466%。
也有些只是基金穿透后的名字,比如蚂蚁集团,不能都算深度绑定。
下一个合肥?
在国资创投的语境里,合肥是过去几年被讨论最多的样本。
2008年,合肥年财政收入160亿元,拿出三分之一的钱引进了当时年亏损超过10亿元的京东方。此后是长鑫存储、蔚来。2026年7月,长鑫科技登陆科创板,合肥国资体系持股约33.1%。按上市首日市值测算,这笔投资的账面浮盈超过一万亿元。
但合肥的路径依赖几个前提:省会城市,有中科大,有省级政策资源,可以承担大项目的早期风险。烟台没有这些条件。
烟台的特殊在于:它是中国近代民族工业最早的发祥地之一,却始终不是聚光灯下的那座城市。
1861年,烟台被迫开埠,各国洋行、领事馆陆续落地,码头帆樯林立,商船往来不绝。烟台由此成为北方最早的通商口岸之一。
1892年,爱国侨领张弼士在此创办张裕酿酒公司,成为中国第一家工业化葡萄酒生产企业。山东最早的最早的缫丝厂,也出现在这一时期的烟台。
德国人进入胶州湾后,青岛依托新建的港口和胶济铁路快速崛起,二十世纪初先后超越烟台、济南,成为山东的经济重心。
这一格局延续至今:2025年青岛市以17560.67亿元GDP总量稳居全省首位,济南市紧随其后,烟台市以11350.98亿元GDP排在第三。
其实,烟台的增速并不慢。2023年,烟台GDP突破万亿,成为山东第三座万亿城市,也是北方第一座万亿地级市;2025年达到11351亿元,增长6.1%,增速高于全省平均水平。
但打开烟台的行政区划,能看到一座"散装"的城市。代管的龙口、莱阳、莱州、招远、栖霞、海阳六个县级市,加上蓬莱区,各自拥有一项或几项在全国排得上号的产业。
龙口常年位列全国百强县前十,南山集团的铝业产能全球领先;招远坐拥全国最重要的黄金全产业链;莱阳的食品工业养出了鲁花;海阳则聚集了核电装备制造和全国唯一的商业航天海上发射母港。
县域撑起了烟台经济的大部分。2025年的数据,龙口、招远、莱州等县级市贡献了全市六成以上GDP,传统主城区芝罘区占比大约只有12.5%。
换句话说,这不是一座由一两家巨头定义的城市。青岛的产业版图里有海尔、海信,济南有重汽、浪潮,烟台的版图上没有同量级的名字,只有数百家县域企业,各自做深一个细分环节。
另一个数字很少被提及:过去十年,烟台常住人口几乎零增长,近年已出现净流出。对一座制造业城市来说,这几乎框定了本地市场与人才池的上限。
无锡和烟台更接近。
同为普通地级市,同样散装:江阴一个县级市的GDP接近5000亿,和宜兴合起来占全市将近一半。同样是老工业底子,无锡的家底更厚,它是民族工商业和苏南乡镇企业的发源地,人均GDP连续多年排在全国大中城市第一。
短板也类似。没有985高校,城市能级有限,人口增长幅度很小。
真正的差别在老底。上世纪九十年代,国家"908工程"落在无锡华晶,培养了中国最早一批半导体技术人才,无锡从此有了微电子的家底。三十年后,无锡本地有了集成电路从设计、制造到封测整个产业链。
国资顺着链走就能找到标的。无锡国投也大多贴着产业链2021年至2025年,无锡产业集团累计完成项目投资总额约330亿元,符合无锡“465”产业体系的投资占比超92%;锡创投今年投资的11家上市企业,集中覆盖集成电路、生物医药、新能源装备等战新产业核心赛道,其中集成电路、生物医药相关企业占比近40%。
相比之下,烟台的产业是成点的,万华是一个点,冰轮、泰和、张裕各自是一个点。
胡润榜单上,与烟台同处第三军团的还有一座厦门,打法又是另一种。
厦门最大的优势,是产业实体和供应链场景。建发、象屿、国贸,三家都是大宗贸易出身的世界五百强,如今分头做投资。
2025年,厦门国贸控股集团有限公司旗下海翼集团联手厦门市产业投资公司设立100亿元先进制造业基金,一支母基金带六支子基金;多家国企凑68.6亿元成立合伙企业,投人工智能、生物医药、新能源;象屿创投的80多亿元基金投了合成生物公司赞倍司的A轮,投完做的事是全力推动企业落地厦门。
合肥赌的是京东方,无锡坐庄盛合晶微,厦门用建发、象屿的国企方阵分头推落地。三座城市有一个共同点:都有纵深可以借。
合肥借的是省财政和中科大,无锡借的是三十年前“908工程”留下的半导体人才和区属平台各自出击的体制,厦门借的是贸易供应链国企转投资本的家底。钱不够,有别的口子;缺人,有本地的底子接着。
烟台手里能借的不多。它刚开始把分散的钱和组织收拢起来,往早期走、往长周期走,能借到的纵深有多深,会是接下来真正要回答的问题。