本文来自微信公众号:嬉笑创客,作者:CB,原文标题:《街头巷尾里听到的中国经济-10月》,题图来自:视觉中国
(原文由作者手打英文版翻译过来,请放心食用。写作是和读者对话的机会,杜绝AI滥用)
一
“经济里还有什么特别的亮点吗?除了 AI。”
几乎每次和中国大城市里的知识工作者聊天,都会有人提出类似的问题。
最主要的担忧是内需疲弱。AI 或许是经济中最亮眼的领域,但对大多数普通人而言,它的爆发式增长带来的切实收益不多,对日常生活的直接影响也很有限。(即便如此,大家对 AI 总体仍持开放态度,并没有太多抵触。)
在我看来,另一个影响人们心态的因素是股票市场。它依然显著影响着城市白领的情绪。6 月在上海与人交流时,大家普遍比较乐观。但经历 7 月的市场回调后,近期的谈话明显转向悲观,担忧的不只是股市,还有中国经济的整体前景。
中国股市深受题材轮动影响:一个故事往往会在一段时间内吸引投机资金,随后又被下一个主题取代。从去年到今年,两个突出的主题已经经历了从爆炒到降温的过程:机器人,尤其是人形机器人,以及商业航天。更广泛的科技板块也承受了较大的抛售压力。我接触的很多人认为,这是投机资金推高股价后迅速离场的结果。
今年上市的两家中国公司——在海外也颇有知名度的存储芯片制造商长鑫科技和机器人公司宇树科技——其股价走势或许提供了一个例证。
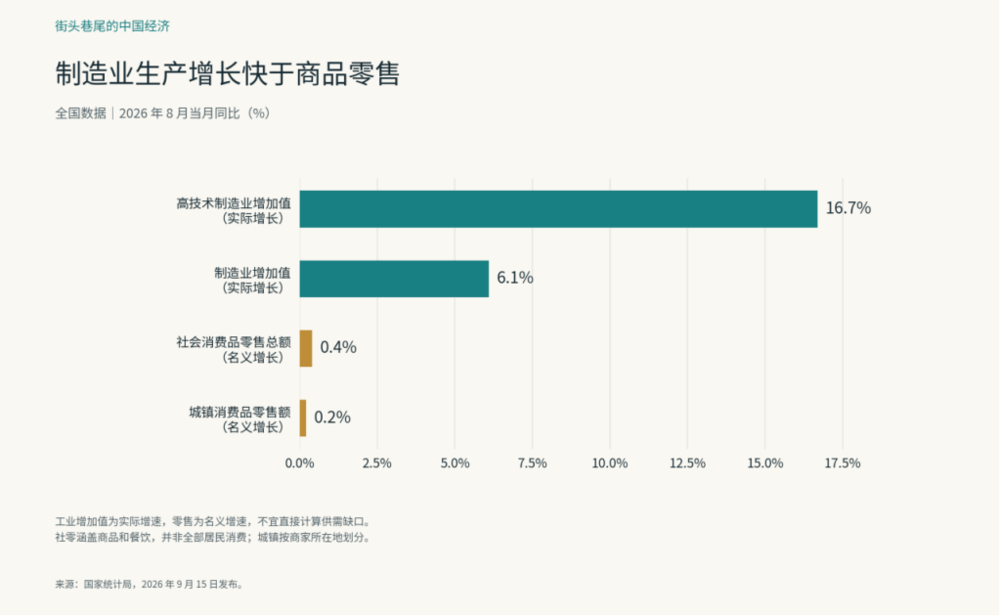
图 2 制造业生产增长快于商品零售
二
“请上几天假,这次中秋加国庆就能连休 13 天。身边同事基本都请假休满了这段时间。朋友圈全是朋友在欧洲旅游的照片,以前从没见过这样的景象。”
这个超长假期里,我也看到了前所未有的朋友长途旅行,尤其是前往欧洲,还有不少人远赴南美。但我的朋友圈显然是一个有偏的样本。从更广泛的国内旅游市场看,人均每次出游支出已连续三年增长乏力。有些统计口径甚至显示同比下降超过 5%,表明支付能力仍然疲弱。
在我看来,国内旅游消费的低迷与出境游的热情形成对照,也反映出国内高质量服务供给的不足。旅游是典型的服务业,但国内出游体验和景区运营一直饱受批评。几乎每个假期留给人们的印象都是人山人海,以及大幅上涨的假日价格。
我们常说中国进入了过剩经济。但这一判断更适用于消费品。对于中产和高消费人群,高质量服务依然稀缺,因此能够获得相当高的溢价。
这种结构性失衡十分明显。面向商务旅客的酒店可以很便宜:比较一下中国城市五星级酒店与海外同类酒店的价格,就能感受到这一点。但有吸引力的海岛度假体验和有特色的旅游项目,却不容易找到。普通教育相对便宜,课外活动、体育和音乐等领域的优质老师却很稀缺。
中国服务业 PMI 持续高于制造业 PMI。但与固定资产投资相比,对人的投入仍然相对有限。高收入家庭面临的财务不确定性也在上升,而他们通常是更高质量服务需求的引领者。这些因素共同制约了服务经济的升级。
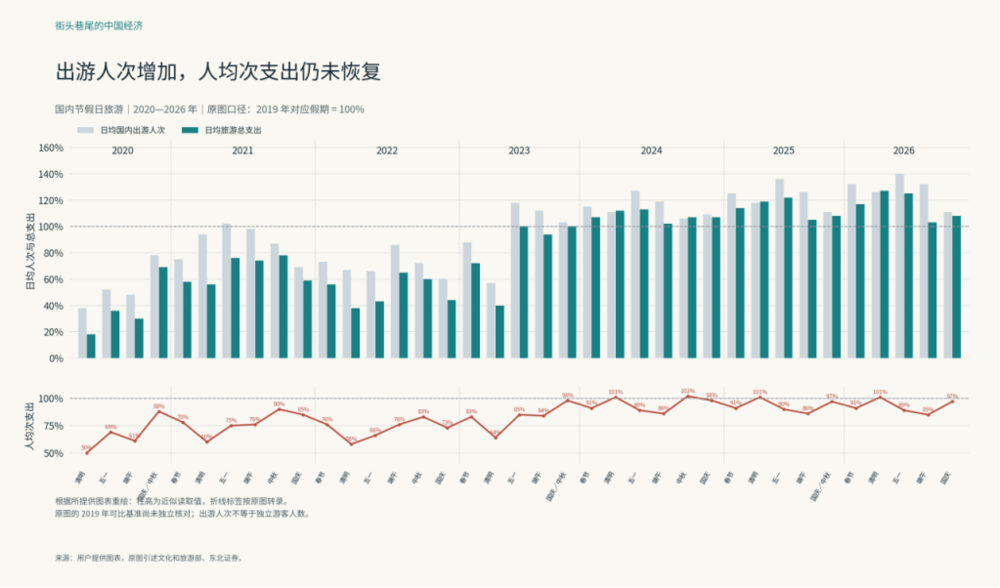
图 3 出游人次增加,人均次支出仍未恢复
三
“就业压力比较大。至少一半的本科生希望通过考公或考研,避开激烈的就业竞争。”
最近我与不少大学生交流,大多数人对就业前景比较悲观。很多人从大二、大三就开始找实习。然而,中国制造业的快速扩张,并没有为顶尖大学毕业生带来特别有吸引力的薪酬。互联网巨头和新兴 AI 公司仍然是高薪岗位的主要提供者,但进入门槛也极高。
学生们告诉我,越来越多同学把公务员或国企岗位作为目标。在疲弱的经济环境中,这些是少数仍能提供稳定就业预期的选择。这是否也意味着,年轻人在职业抱负上正变得更加谨慎?
我也经常询问学生如何使用 AI。即使在头部大学,使用海外 AI 工具的仍然只是少数。大多数人依靠豆包、DeepSeek 等本土产品完成日常课业。
但学生群体内部的分化十分明显。极少数人——可能不到 5%——会高强度使用境内外 AI 工具,并尝试开发自己的项目。有些人已经通过 AI 赚到了钱,例如批量购买 API 访问额度,再通过中转服务转售。
四
“中国的科技产品太令人惊讶了。”
在不同场合,我不止一次听到来中国访问的外国人发出这样的感叹。深圳的 INNO100 就是一个很容易引发这种反应的地方:各种消费科技产品汇集在一个展厅,访客可以上手体验 3D 打印机、无人机、智能摄像机、AI 陪伴产品,以及其他新奇设备。
我也会带商业客户参观商用机器人公司。亲眼看到产品运行并实际试用后,他们往往会产生很强的下单意愿。最受关注的应用包括物流配送、商用清洁,以及餐厅里的物料搬运和送餐。这些场景比人形机器人有着更清晰的短期商业化路径。
在深圳一家向全球销售商用清洁机器人的公司,我待在展厅的一个小时里,就看到六七批来自不同国家的外国访客。
外国访客似乎经常为中国的科技成就感到惊讶。这与国内公众对经济前景的谨慎形成了鲜明对比。但它也折射出当下中国制造业的一种困境:产品优秀、价格实惠,真正能赚到可观利润的科技公司却只占少数。一旦竞争加剧,利润率就会迅速下滑。我把这称为中国企业的盈利之谜。
那么,究竟是谁在受益?最简单的答案是,消费者通过更大的消费者剩余获得了收益。
在生产端,与工人相比,工厂所有者和企业家获得了更多的财务收益,而劳动者分得的增量相对有限。
制造业还需要大量资本投入,随之而来的折旧会显著侵蚀利润。与此同时,地方政府又高度鼓励投资。这些相互强化的制度激励,使中国经济能够实现增长,却未必带来相应的盈利。
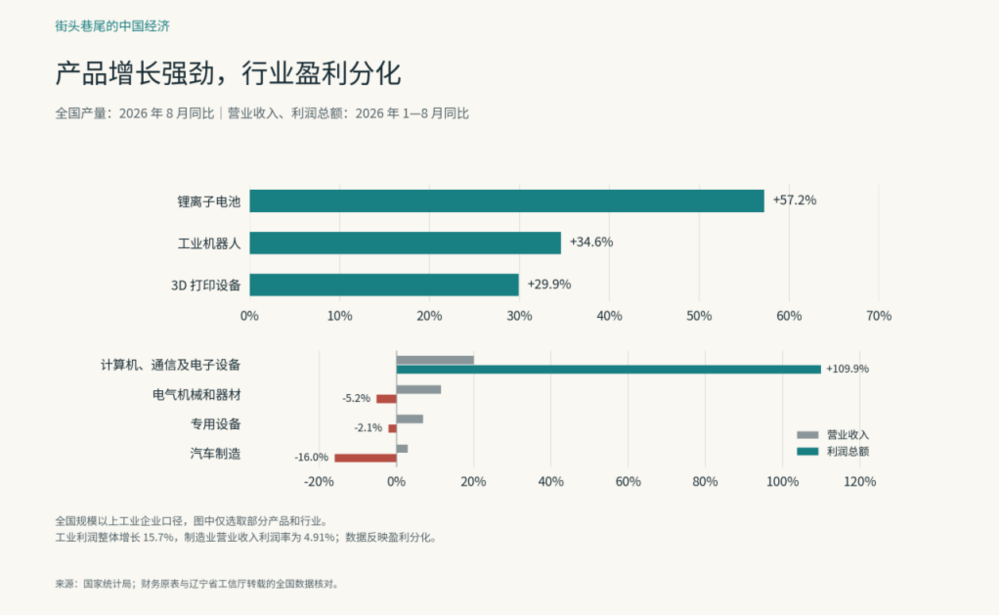
图 5 产品增长强劲,行业盈利分化
五
“地方换选快到了,大家都比较焦虑。”
随着 2027 年临近,约五年一次的地方领导换选周期正在展开。多个城市的中层官员描述了这样的情绪。
地方政府今年对支出和重大建设项目一直较为谨慎。它们仍在消化债务负担,财政自身的疲弱也没有消失。财政支出对经济的托举作用十分有限。
临近换选,地方政府很可能会更加谨慎。对任期接近尾声的官员来说,启动新项目几乎来不及改善离任前的考核表现,反而可能留下任期结束后仍需承担的风险。
这种谨慎,可以与Gang Xu、Lixin Colin Xu、Ruichao Si 和 Ruiting Wang的论文(Career Incentives, Tournament Competition, and Performance Manipulation: Evidence from Chinese Cities)作一番比较。作者使用 2001—2013 年的数据,包括官方 GDP 以及基于夜间灯光估算的增长,发现地方主要领导在首个任期内,对增长表现的刺激程度逐渐上升,并在任期最后一年达到高点。晋升竞争有助于解释这一规律。
这项研究凸显了官员随着任期推进而不断增强的政绩压力。如今我听到的情况却呈现出鲜明反差:财政约束,以及对遗留债务责任的担忧,可能正在削弱官员通过新增支出来追求政绩的意愿。一个可能的解释在于时代背景不同。论文考察的是 2001—2013 年,而我的交流反映的是十多年后的 2026 年,此时中国已建立重大决策终身责任追究制度。官员即便离任多年,仍可能为此前的决策承担责任,因此会更有动力避免新增风险。
地方政治中还有一个常见现象:新任领导往往对前任留下的项目保持警惕。风险需要自己承担,而项目成功带来的相当一部分政绩,却可能归于前任。
2024 年,中国启动了迄今最大规模的地方政府化债行动。其本质,是将大量隐性债务转为显性债务,并间接引入中央信用支持。这缓解了地方政府的短期压力。但房地产市场仍未明显复苏,地方财政的长期压力依然存在。
本文来自微信公众号:嬉笑创客,作者:CB