本文来自微信公众号: 银莕财经 ,作者:银莕财经
国家邮政局最新数据显示,1-9月,全国快递业务量完成1513亿件,同比增长4.3%;快递业务收入完成11634.4亿元,同比增长7.2%。其中,9月快递业务量同比增长2.1%,快递业务收入同比增长5.6%,收入增速仍高于业务量。对比往年动辄两位数的高增长,快递大盘正式进入了低速区间。
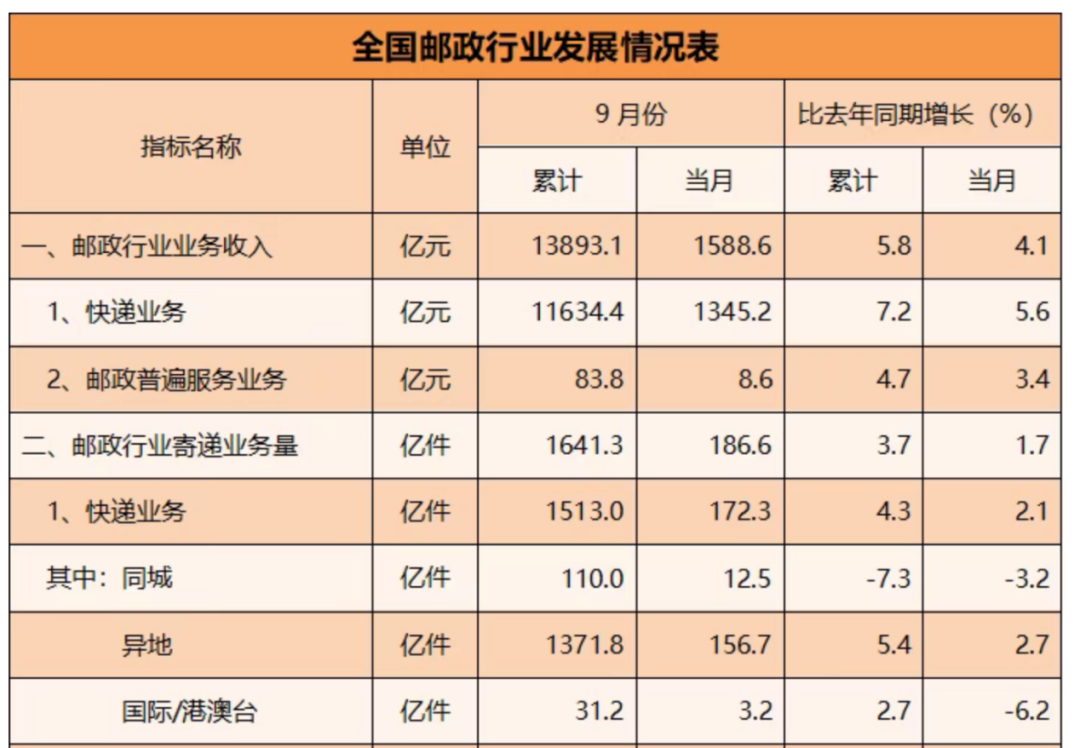
(全国邮政行业发展去情况表,来源:国家邮政局)
但低速并不意味着低质。各家A股上市快递企业披露的经营简报、中报数据均展现出一定的利润修复,韵达股份(002120.SZ)9月业务量增速仅为1.37%,但单票收入同比增长5.94%;圆通速递(600233.SH)业务量同比增长12.33%;申通快递(002468.SZ)实现业务量、收入、单票收入同步增长;顺丰控股(002352.SZ)则在速运物流业务量下降的情况下,实现单票收入连续七个月同比回升。
银莕财经注意到,这并不意味着快递行业已经完全告别价格竞争。相反,当行业整体增速趋缓,企业对存量市场的争夺可能更加激烈。区别在于,在“反内卷”的大背景下,各企业如何通过自动化和数字化降低成本,如何借助国际化拓展新的增长空间,已成为决定下一阶段竞争的重要因素。
01
行业增速放缓,单票收入不再一起往下走
10月19日,四家A股快递公司率先披露了9月经营简报。与放缓的行业形成鲜明对比的是,各家在业务量或单票收入上都呈现不同程度的增长,但又有明显分化。
9月份,韵达股份快递服务业务收入为45.87亿元,同比增长7.88%;完成业务量21.39亿票,同比增长1.37%;单票收入为2.14元,同比增长5.94%。收入增长明显快于业务量增长,意味着韵达当月的收入表现并非主要依赖件量的扩张。
与之形成对照的则是圆通速递。9月份,圆通快递产品收入61.38亿元,同比增长5.86%;完成业务量29.51亿件,同比增长12.33%;单票收入为2.08元,同比下降5.76%。规模增长与单票收入之间存在一定背离。
申通快递的表现则更为突出。9月份,其快递服务业务收入为54.69亿元,同比增长18.05%;完成业务量25.24亿票,同比增长15.43%;单票收入为2.17元,同比增长2.36%。实现件量、收入、单票收入的同比增长。
顺丰控股的经营逻辑则与加盟制快递企业有所不同。9月份,顺丰速运物流业务收入为208.35亿元,同比下降0.09%;业务量为13.95亿票,同比下降7.25%;单票收入为14.94元,同比增长7.71%。同期,供应链及国际业务收入78.84亿元,同比增长28.13%,两项业务合计收入达287.19亿元,同比增长6.34%。
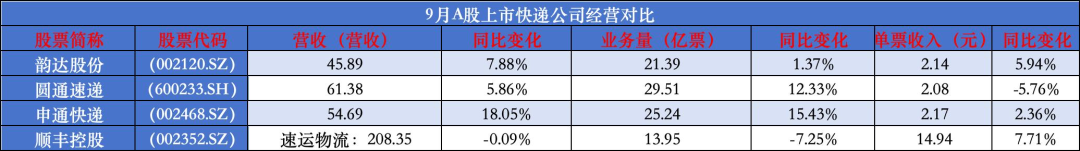
(9月A股上市快递公司经营对比,来源:银莕财经制图)
实际上,顺丰的业务量下降与单票收入上升,与其主动调整经营策略有关。公司在经营简报中表示,已从规模驱动转向价值驱动,动态调整市场策略,优化业务结构。
把这些数字放在一起,分化一目了然:圆通是9月唯一单票收入同比下降的公司,而韵达、申通、顺丰都在提价。
从业务量来看,各企业间差距也很明显。以2026H1上半年的数据举例,中通快递(02057.HK)、圆通、申通、韵达、极兔速递中国(01519.HK)、顺丰的业务量分别为201.5亿件、163亿件、143亿件、123亿件、116亿件、78亿件,市占率分别为20.1%、16.2%、14.2%、12.2%、11.6%、7.8%。
体现在业绩端,增长是主旋律,但也有下滑者。
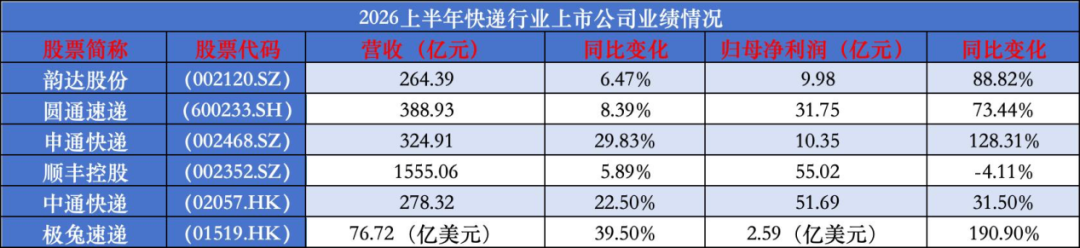
(2026H1快递行业上市公司业绩情况,来源:银莕财经制图)
截至目前,仅有圆通速递披露了前三季度业绩,其营收583.93亿元,同比增长7.82%;归母净利润达46.30亿元,同比大幅增长60.94%。
综合来看,快递行业大盘放缓的背景下,企业进入了增长来源更加多元、企业表现进一步分化的阶段。韵达的单票收入改善、圆通的规模增长、申通的量价同步增长以及顺丰的业务结构调整,都共同说明了业务量虽仍重要,但已经不足以单独解释企业的经营成绩。
02
反内卷不是“不许降价”,而是推动竞争秩序修复
实际上,各快递公司间的分化表现,是建立在全行业“反内卷”的大背景之下的。
过去几年,快递行业围绕市占率展开的价格战,严重影响行业的健康正常发展。2021年,百世和极兔在义乌的单票价格被压到1.1元至1.15元,远低于约1.4元的成本红线,义乌邮政管理局多次警示无效后,直接停运了百世、极兔的部分分拨中心。之后几年,价格战愈演愈烈,全行业业绩集体承压。
更关键的是,低价不是没有成本,而是成本被转移到了网络稳定和安全底线上。过去几年,乱象逐步从价格端向整个加盟网络蔓延,刷单空包、黄牛跨区揽件、以罚代管层层加码,末端网点停摆从偶发变成常态。
价格战叠加行业乱象频出,去年以来,监管部门迅速出手。
2025年,韵达关联公司因未履行安全保障统一管理责任被罚款4万元,天津、河北、山西、江苏、陕西等地58家韵达加盟企业因实名收寄、违规收寄禁寄物品等问题被行政罚款或停业整顿。
2026年初召开的全国邮政工作会议,明确提出“综合整治‘内卷式’竞争”;同年7月发布的《邮政业发展“十五五”规划》,进一步把“反内卷”写进了行业规划。
4月,国家邮政局还召开主要快递企业负责人座谈会,明确要求企业健全考核管理机制,涉及考核、奖惩、派费的重大事项须与加盟企业和一线从业人员协商,杜绝总部单方面加码罚款。“反内卷”走到这一步,已经从“劝企业别降价”下沉到拆解总部向末端转嫁压力的规则链条。
之后,监管的板子开始直接打在品牌总部身上。6月,极兔因对相关企业安全生产管理缺位、未按规定实行安全保障统一管理,被国家邮政局立案调查;8月,申通也因同类事由被立案,而此前三年申通及重要子公司被罚款一万元以上的行政处罚已达52起,其中安全生产类27起、邮政类19起。
除此之外,各地整治同步推进。2026年5月,深圳一快递公司因跨区取件被依据《反恐法》罚款10万元;江苏在快递市场秩序整顿中开出41份整改通知单,重点打击“快递黄牛”和跨区低价揽件;多地邮政管理局批量注销低效、闲置的快递经营许可,用准入退出机制倒逼主体清退。
这些监管“大棒”的效果,在行业总量数据上开始有迹可循。2026年1-2月,快递收入增速开始超过业务量增速,3-8月连续跑赢;1-8月快递业务收入10289.2亿元,同比增长7.4%,突破万亿的时间比去年提前了一个月。
03
当价格手段用尽之后,增量从哪里来?
如果反内卷只是让大家“少降价”,那快递业的盈利修复不会持续太久。真正决定这轮修复能走多远的,是成本端还有没有可挖的空间,以及价格之外有没有第二条收入来源。
首当其冲的是技术手段。从快递网络的运作过程来看,揽收、分拣、干线运输和末端派送构成了主要环节。其中,自动化分拣设备可以提高处理效率,数字化调度有助于优化运输路线和车辆装载率,智能化管理则能够改善异常件识别、错分预警和服务质量监控。这些技术并不一定能直接提高单票收入,却可以通过减少人工操作、提高设备利用率和降低差错率,改善单票成本和客户体验。
进入2026年,各公司自动化和智能化设备的投入力度也在不断增强。比如,顺丰控股今年投运的3800余套中转自动化设备、2400余台AGV,不再是被动执行指令的机械工具,而是接入“阿朴”AI智能体集群的自主决策单元;在运输环节,1400余台智驾车辆、4.2米无人轻卡及L4级无人重卡,摆脱固定导航局限,接入全链路AI动态调度体系。
申通快递2026年全国网点新增自动化设备177套,对应投入资金约1.33亿元,其智能视觉平台破损识别准确率提升至95%,破损件有效拦截率接近100%,内江转运中心升级后出港产能提升150%、进港产能提升80%。
韵达快递提出“全栈AI”战略,AI技术覆盖客服、仲裁、路由规划、件量预测、辅助驾驶等全链路环节。2026年上半年单票费用同比下降7.46%,分拣、运输、客服、风险防控四项费用合计同比下降超1亿元。
圆通速递对外宣传的AI降本总量的口径则是“十亿量级”,上百个智能体嵌入营运、网管、客服各环节,累计Token吞吐量超2.6万亿。截至2026年6月末,圆通在全国77个自营枢纽转运中心已布局了420套自动化分拣设备、已有超过170家加盟商使用超500辆无人车为末端配送提质增效。兑现于数据上,2026半年报显示,公司单票快递产品成本同比下降5.99%,其中单票揽收及派送服务成本下降7.88%,单票运输成本下降2.41%,单票中心操作成本下降3.47%。在收入端同比下降1.04%的情况下,成本下降仍推动单票毛利同比增长57.11%。
比成本端的技术替代更具战略纵深的,是国际化和航空网络带来的第二增长曲线。
数据显示,顺丰控股2026年上半年供应链及国际业务收入395.8亿元,同比增长15.6%,占总营收比重25.45%,较2025年同期提升2.1个百分点。
其鄂州花湖机场的航线网络在2026年持续加密。3月,“鄂州—德比”航线开通,中英跨境物流端到端时效提升至最快4日。4月,开通“鄂州—巴黎”航线,B747-400全货机执飞,同月“鄂州—米兰”航线投入运营,成为顺丰在意大利的首条全货机直航。
顺丰的件量在9月下降了7.25%,但国际业务用28.13%的增速补上了收入端的缺口,而且这个缺口对应的利润率大概率高于国内电商快递。
极兔速递的海外业务也贡献了第二增长曲线。2026前三季度,公司东南亚市场业务量84.08亿件,同比增长61%;中国市场包裹量180.42亿件,同比增长11.5%,海外市场增速远超国内。此外,2026年上半年,公司全球总收入为76.72亿美元,其中中国市场收入38.38亿美元,收入占比为50.0%,这是极兔上市以来中国区收入占比首次降至50%的整数关口。
回到行业层面,国家邮政局1-9月的数据还透露了一个容易被忽略的结构变化。同城快递业务量同比下降7.3%,异地快递增长5.4%,国际/港澳台快递增长2.7%。8月时,异地快递的增长速率还是5.7%,这表明,国内电商快递的增量空间在收窄,跨境和供应链的增量才刚刚打开。