本文来自微信公众号: 动脉网 ,作者:陈鹏
10月12日,全球医械巨头Steris(史帝瑞)宣布以21亿美元将Xodus Medical纳入旗下。这笔全现金交易(另含最高1.5亿美元业绩对赌)预计在2026年12月31日前完成交割。Xodus是手术耗材领域的隐形冠军,业务包含手术体位固定系统、手术配件、围手术期感染预防产品。
对大多数人来说,这可能是一条不会停留的新闻。但在手术室这一亩三分地,它几乎等于宣告,手术台上最难替代的那家公司,把围手术期耗材这个重要拼图纳入了版图。这家全球排名20多位的器械巨头很有可能借此将位次进一步提升。
把时间拨回40多年前,这家公司的起点略显寒酸——用一句不太客气的话概括,就是“卖消毒水”。然而,40年间,这家企业不断壮大,成为如今全球排名前列,也可能是全球最难替代的医疗器械巨头之一。
它是怎么走到这一步的?
01
从卖消毒水到手术台之王,巨头如何长成
Steris的故事,要从40多年前的一次辞职讲起。
1985年,美国俄亥俄州小城门特,微生物学家雷·克拉洛维奇(Ray Kralovic)从著名的美国灭菌器公司(AMSCO)出走,自立门户。
彼时,微创手术刚刚兴起,但传统“高温+强消毒剂”的灭菌流程并不适合。内镜、关节镜等精密器械细小、娇贵、对高温敏感。正因为此,克拉洛维奇希望能够打造出适配微创手术的快速低温灭菌系统。
来自克利夫兰的风投Primus拒绝了他的方案,却把他介绍给医疗技术圈的老手比尔·桑福德(Bill Sanford),后者投下了120万美元,新公司以Innovative Medical Technologies的名称成立(1987年改名Steris),一支人数不到两位数的小团队。
1988年,System 1问世。这是一台桌面大小的计算机控制低温灭菌机,配一次性专利瓶装消毒剂,整个灭菌流程不到30分钟,一套精密器械一天能完成多轮灭菌。
值得一提的是,System 1的模式类似“剃须刀+刀片”的模式,消毒剂反而是大头,每卖出一台系统,就锁定此后整年累月的消毒剂订单。这也为其崛起奠定了基础。
由于精准踩中了微创手术的崛起节奏,Steris迅速成长。1992年6月,公司在纳斯达克挂牌上市。此时,其主力产品仍然是System 1这样一款经典产品。仅仅不到两年,Steris的股价在1994年就实现翻倍,且财年销售额同比大涨70%,达到了4580万美元。
有了这样的基础,Steris开始寻求更大的发展。1995年12月,Steris上演了一出“蛇吞象”的好戏,宣布收购创始人克拉洛维奇的老东家AMSCO。
这家当时全美最大的蒸汽与气体灭菌器制造商已有百年历史,员工超过2000人,年销售额达4亿美元,体量是Steris的五倍。彼时,它被FDA合规、销售下滑和管理层动荡困扰,正处于多事之秋,但对于收购方来说,恰恰是千载难逢的良机。
虽然华尔街用单日股价暴跌22%予以回应,但Steris由此获得了AMSCO的300多条产品管线,且与原产品线几乎没有重叠,使其一举同时成为高温灭菌与低温灭菌的领导者。1997是收购完成并表的首个财年,新生的Steris营收暴增544%至5.88亿美元,但高额的并购整合成本使其净亏3060万美元。
在收购AMSCO后,Steris定下了“收购互补,不买跨度;买流程,不买概念”的基调,并沿着同一根主干继续补强。
1996年,Steris买下百时美施贵宝旗下的消毒去污业务Calgon Vestal。1997年,其又以1.3亿美元收购合同灭菌商Isomedix——这笔收购也为如今主打的合同灭菌奠定了基础。
1998财年,公司营收已经达到7.2亿美元,并以净利6550万美元扭亏为盈。同年11月,Steris宣布从纳斯达克转到纽交所。1999年,System 1已经累计卖出超过1.6万台,专利消毒剂更是单季销售260万桶。不夸张地说,它堪称当时全世界最好卖的消毒水。
02
第一跃迁:一笔收购,两次转弯
进入21世纪后,已是一方霸主的Steris开启了“买买买”的模式,并将之前的收购逻辑发扬光大。
据不完全统计,从2004年收购专攻灭菌化学指示卡的Albert Browne开始至今,Steris共计完成了20多起收购。尤其从2015年开始,Steris通过五笔重要的收购极大地拓展了业务范围,成为全球医疗感控巨头。
2014年,Steris斥巨资19亿美元收购Synergy Health,并于2015年完成收购,实现商业模式跃迁。Synergy Health是当时全球外包灭菌服务的领导者,旗下AST合同灭菌业务专门为医疗器械和制药企业完成出厂前的终端灭菌。
宣布交易时,Steris和Synergy Health两家合计年收入达到约26亿美元。今天,Steris的AST合同灭菌业务在在全球20个国家运营60多家工厂与服务点,已是其三大业务板块之一。
这笔收购还给Steris带来了一连串“附加题”:为避开当时高达35%的美国联邦企业所得税率,Steris借Synergy的英国上市公司身份,把注册地从美国迁至英国;2016年英国公投脱欧后,又于2019年经法院批准的方案迁往爱尔兰,适用税率降至12.5%。注册地两次转弯,本质是同一笔利润在不同税法之间的腾挪,而运营总部一天也没有离开过美国。
Steris的长期稳定经营在资本市场也得到了认可。2019年12月,Steris被纳入标普500,市值达到约129亿美元。
03
再补四笔,把手术台拼完整
2020年,Steris以8.5亿美元收购Key Surgical,补上无菌处理与手术室供应细碎但高频使用的耗材。虽然Key Surgical的年营收约为1.7亿美元,但STERIS给出约5倍于收入的并购价格,主要是为了手术耗材的高频复购。这笔收购的效果超出预期,根据公司财报,并表后的前两个季度(2021财年三、四季度)Key Surgical合计贡献收入约4760万美元。
2021年,Steris以46亿美元收购Cantel Medical,创下其历史最大金额并购纪录。这笔收购经历了较长时间的准备,在2020年疫情后,手术量一度受抑,但感控升级的长期趋势成为共识判断。再加上Steris股价处于高位(2021年1月股价超200美元),Steris可用股票支付部分对价、把稀释代价压到最小,这笔创纪录交易得以成行。
在完成并购后,Steris剥离了Cantel的牙科业务,聚焦感控主业,体现了其对并购不背离主业原则的坚持。
由于内镜是医院里最难消毒、最容易引发院感事故的器械,这笔交易的重要性不言而喻,让Steris在内镜再处理领域位居全球前列。并表后的第一个完整财年(FY2022),Healthcare板块收入同比增长约46%,显示了这笔交易的价值。
2023年,其以5.4亿美元买下BD的手术器械业务,包含V.Mueller、Snowden-Pencer和Genesis三个器械品牌和三家工厂,年收入约1.7亿美元。这次收购使其补齐了手术器械台上最后一块空白,在清洗、打包、灭菌、转运之后,连手术台上的钳、镊、剪也被打上Steris的印记。
2026年10月12日官宣的21亿美元收购Xodus,则是近年来第五次重要收购。虽然收购金额并未超越此前对Cantel Medical的收购,但它却是Steris最赚钱的并购标的之一。根据官方财报,Xodus在2026年预计收入约2.45亿美元,对价约为收入的8.6倍,但它的调整后EBIT达到约1.35亿美元、利润率更是超过55%。
本次交易预计在2026年12月31日前完成交割,若扣除约3亿美元税盾的净现值,净购买价约为18亿美元,在完成并购后,Xodus的体位固定与手术安全耗材产品线将补齐Steris围手术期耗材最后一块重要拼图,其版图将第一次完整覆盖从病人躺上台到下台的全过程。
04
最安静的生意,最难替代
通过一系列收购,Steris已经成长为市值约220亿美元、年营收约60亿美元的全球器械巨头。在2025年的Medtech Big 100榜单上,它排在第23位,较上一年的25位再进一步。
虽然营收相比耳熟能详的美敦力、史赛克、雅培、强生等器械巨头有所差距,但其在全球感控领域的地位无可争议,是感控领域屈指可数的全链条世界级玩家,尤其在内镜再处理方面市场份额位居全球前列。
更为关键的是,一家医院若想更换Steris,代价远不是简单换个供应商那么简单。更换CSSD中央无菌服务、内镜中心、OR手术室集成需要重新验证、培训、审批。省下的采购差价,远远覆盖不了迁移的风险与成本。正因为此,医院宁可在年度合同上小幅砍价,也不会轻易换掉它。
这些事实充分说明,最安静、最隐秘的生意往往最难替代。当一家公司嵌进流程里,它就不再是供应商,而是流程的一部分。
更令人唏嘘的是,Steris已经连续21年提高分红——2026年7月30日,公司宣布将季度股息上调至每股0.69美元,又一次刷新纪录。在一帮沉迷于爆款故事的械企里,Steris可谓最沉默的复利机器。
截至2026年6月30日,Steris前三大机构股东分别为先锋领航(两家13F申报主体合计约11.7%)、贝莱德(约9.0%)和道富(约5.2%),合计持股约四分之一,以长线被动资金为主。这与一级市场追捧的高成长药械标的是完全不同的股东画像,更关注现金流和分红,而非噱头故事。
今天的Steris,已经不再是四十年前那家“卖消毒水”的公司,而是一家横跨医院感控、合同灭菌与生命科学三大场景的“无菌基础设施”供应商。
面向医院消毒供应中心、内镜中心和手术室的Healthcare板块是典型的“设备+耗材+服务”三件套,清洗消毒机、灭菌器、内镜再处理系统负责开单;消毒剂、清洗剂、一次性内镜阀和手术耗材负责续费;设备维保与器械维修则是另一块稳定现金流——这正是从System 1时代就刻进公司基因的“剃须刀+刀片”模式。
AST合同灭菌则更像一张“灭菌工厂网络”。Steris在全球16个国家布局了数十个灭菌服务点,用环氧乙烷、辐照、蒸汽等技术为医疗器械和制药企业完成出厂前的终端灭菌,客户一旦敲定供应链,就很难再予以更换。
Life Sciences体量最小,服务的是生物制药工厂里对无菌要求最苛刻的环节——洁净室消毒剂、纯蒸汽与水系统维保。
2026财年,Steris交出史上最好成绩,营收59.36亿美元,同比增长8.7%,净利润7.82亿美元,同比增长27.3%,双双创下历史纪录。其中,针对院内感控及手术室的Healthcare板块贡献约42亿美元收入,经营利润约10.36亿美元,是当之无愧的现金牛。以药械企业和消费、工业客户为主的AST合同灭菌业务贡献11.4亿美元。针对生物制药、无菌制剂、API、医疗器械制造的Life Sciences业务营收5.89亿美元。
反映到利润率上则是另一幅景象。Healthcare板块经营利润率约24.6%,AST合同灭菌经营利润率约46%,Life Sciences经营利润率约42.6%。利润率最高的,恰恰是不直接面对患者的两个板块,这或许就是“安静生意”的另一个注脚。
若按收入类型划分,服务收入28.76亿美元,耗材收入18.08亿美元,资本设备12.52亿美元。服务收入和耗材收入已经远超单纯的硬件设备销售,显示Steris已不是一家传统意义上的硬件公司。过去十年,这家公司从一半收入靠卖资本设备,变成了八成收入靠耗材和服务续费。
正因为此,管理层在2026年9月的摩根士丹利医疗健康会议上重申,其80%的收入是经常性收入。
再往前回看,会发现Steris的营收表现一直颇为稳健,难怪可以持续多年提高分红。
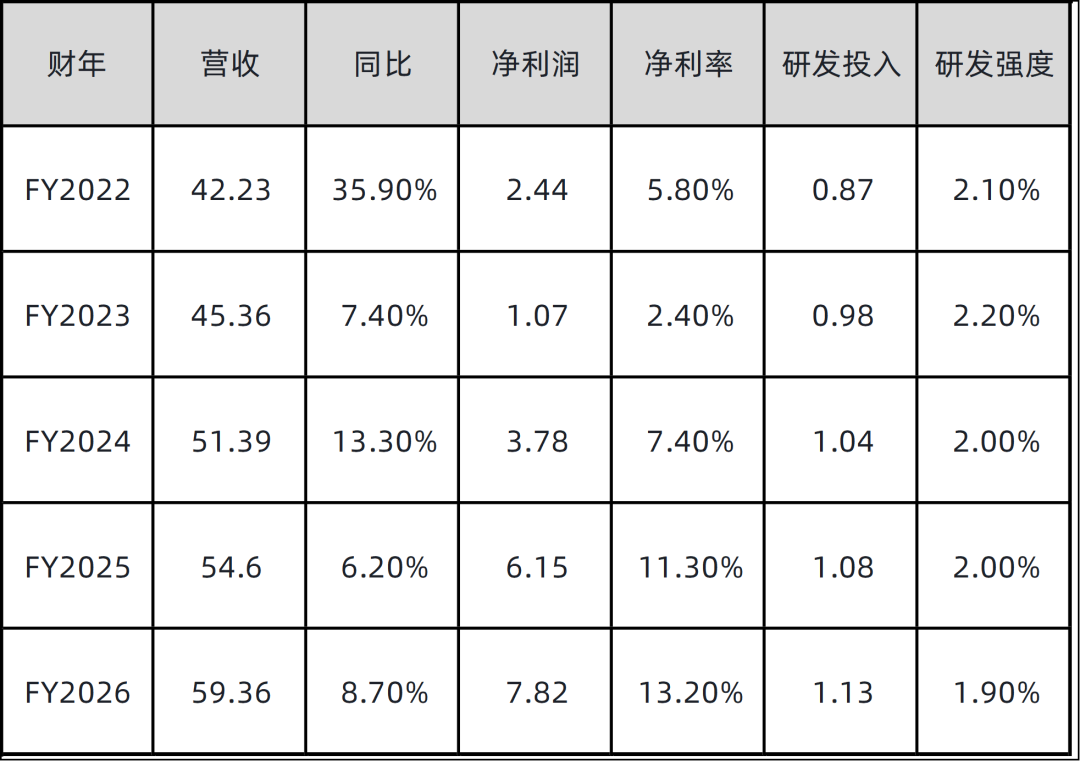
表1:Steris近五个财年核心财务数据(财年截至3月31日,单位:亿美元)
并购是Steris的引擎,但引擎也需要付出代价。这从近5年的是净利表现不难发现。
2022财年,其营收同比暴涨约四成,主要靠Cantel并表贡献;2023财年净利润却骤降至1.07亿美元,因为公司当年计提了约4.91亿美元商誉减值(并购带来的商誉与整合成本),账面利润打回原形。直到两年后,随着整合完成与运营杠杆释放,净利率从2.4%一路修复到2026财年的13.2%。
研发投入则是另一副面孔。五年间,研发费用从0.87亿美元稳步增至1.13亿美元,研发强度始终维持在2%左右,明显低于强生、美敦力等研发驱动型械企。这符合Steris的定位。它不靠单点技术创新颠覆市场,而是靠并购整合与耗材复购构筑壁垒,研发更多服务于产品迭代与合规验证。
2026财年,公司经营活动现金流13.41亿美元、自由现金流9.83亿美元;管理层给出的2027财年指引是营收再增7%至8%、调整后每股收益11.10至11.30美元,董事会还新批了10亿美元回购计划。对于一家连续21年提高分红、几乎从不讲爆款故事的公司来说,这些数字本身就是它的故事。
05
赛道与护城河
把视角拉远,Steris所在的消毒灭菌赛道,其实是被市场低估的一门生意。
据Grand View Research测算,2025年全球灭菌设备市场规模约93亿美元,预计2033年增至219亿美元;若把消毒剂、清洗与感控服务都算进来,盘子还要大得多。第三方机构Dataintelo估算,Steris在全球灭菌设备与耗材市场约占16.3%的份额,是最大的单一玩家——在很多医械细分市场,头名能拿到两位数的份额已属罕见。
当然,竞争并不轻松。
在Steris的2026财年年报里,产品层面的竞争对手有不少,包括3M、百特、波士顿科学、Belimed、艺康、Fortive(旗下拥有ASP低温灭菌业务)、洁定、卡尔史托斯、奥林巴斯、Ruhof、Steelco、史赛克、Skytron、Wassenburg等;服务层面则要面对贝朗、Crothall、奥林巴斯与宾得(Pentax)等合同灭菌与器械管理玩家的贴身竞争。内镜再处理是争夺最激烈的细分战场,由奥林巴斯、ASP、Getinge、Steelco、Wassenburg与Steris分食,中国的本土企业也在加速入场。
为此,Steris也精心打造了由专利与监管证据构成的护城河。
截至2026年3月31日,Steris在美国持有606项专利、在其他法域持有2402项,另有94项美国专利申请与235项境外申请在途,覆盖低温灭菌、内镜再处理、灭菌化学等核心环节。
监管与临床层面,其enspire 300系列自动内镜再处理系统已获得FDA批准;更早的RELIANCE ADVANCE内镜再处理系统在美国医院开展的临床使用研究显示,对支气管镜、胃镜、结肠镜、十二指肠镜处理后均达到视觉与化学清洁标准,对分枝杆菌等微生物的杀灭效力超过6个对数级;V-PRO s2低温灭菌器的管腔循环则覆盖单腔、双腔、三腔硬镜。
06
中国市场的另一种活法
把目光拉回国内,Steris的全球地位与在华存在感形成鲜明反差。在中国感控灭菌赛道,话语权正掌握在本土企业手里。
山东的新华医疗是绕不开的名字。其2025年营收97.36亿元,归母净利润5.26亿元;在全球医疗器械企业TOP100榜单上,它从上一年的第68位跃升至第57位。
2025年年报显示,其感控板块推出了快速甲醛灭菌器、“华智消供”大模型、双舱双门隔断型软式内镜清洗消毒器三款国内首创产品,还发布了天璇系列灭菌器。产品远销150多个国家和地区,在德国、印度尼西亚、俄罗斯、越南、埃及设有五大海外销售中心,正处于“国产替代”向“出海”进展的实质阶段。2026年上半年,通风灭菌器与水浴灭菌器两大系列通过欧盟CE认证,制药用吹灌封生产线拿下UL证书。
另一类玩家是区域整体方案商。
比如,1998年成立的老肯医疗覆盖CSSD整体方案、内镜再处理、空气消毒净化与过氧化氢低温等离子灭菌器。2013年起与国药集团等合资布局第三方消毒供应,2016年8月首个中心在成都投运,把生意从卖设备延伸到了运营服务。据报道,老肯已在四川、广西、湖北等地投建第三方消毒供应中心,官网称服务超1000家医疗机构;据媒体报道,其投建运营的中心在2023年初时已达到约15家。
“设备销售+服务运营”的模式,正悄然被本土企业复制。
当然,在高端再处理设备领域,进口品牌目前仍是主力。根据第三方报告估算,Steris和Getinge在中国医疗器械再处理设备市场市场份额领先,两者都以高端定制化见长。
但在更吃渠道、更吃服务的消毒供应与第三方灭菌赛道,本土企业的响应速度和合规本地化优势正在改写竞争规则。
未来五年的关键变量有两个:一是新华医疗们能否在低温灭菌、内镜再处理等高端场景啃下更多份额;二是第三方消毒供应中心能否真正跑出规模——这直接决定Steris的合同灭菌模式在中国能否被复制。
Steris也在适应这种打法。在中国,其清洗消毒机已获NMPA进口注册,史帝瑞(上海)贸易有限公司2009年设立,2022年11月中国总部落子上海普陀,2024年4月国产化场地建成投产。2021年起它连续参展进博会,2022年11月把中国总部落子上海普陀,2024年4月国产化场地建成投产,显示了其对国内市场的重视。
07
Steris带来的启示
根据不完全统计,Steris在40年中完成约30起收购、仅Synergy、Key Surgical、Cantel、BD手术器械、Xodus五笔大额收购,对价合计已约百亿美元,这个频率放在任何行业都不算低,但不同于其他并购玩家,Steris的并购有着自己的原则,并一直遵守这些原则。
最为关键的是,从不超越感控这个主体。它所完成的所有收购,目标都是让医疗环境无菌。正因为此,这使它的成长更为稳健,避开了多元并购集团业务散架、估值折价的常规结局,从而让每一笔收购都在加深同一道护城河。
其次,大平台定边界,小收购填缝隙。对其来说,Synergy、Cantel这个量级的收购,买的不是几条产品线,而是定义整个平台,用来重新划定业务版图的外延。Key Surgical、Xodus这类中等体量的标的,则负责把平台之间的空当填满。衬垫、配件、小器械,单品都不大,但补上之后,手术台工作流再无断点。
照此节奏,未来几年,以新华医疗为代表的国内感控企业迟早会在国际市场与Steris正面相遇。对于追赶者来说,Steris的这40年几乎就是一份现成的参考答案:并购不越过主业边界,用耗材和服务把一锤子买卖变成经常性收入,把自己嵌进医院的流程里而不是产品清单上。
*封面图片来源:123rf