本文来自微信公众号: 正解局 ,作者:正解局
你应该听过,比亚迪最爱干的一件事,就是把供应商的活儿拿回来自己干。
电池、电机、电控,车规级芯片,甚至整车底层软件,都在自己研发、自己生产。
可仔细看,却有一个很有意思的例外:汽车轮胎,比亚迪从来不自产,100%对外采购。
这就让人好奇了:连车规级芯片都能自己做,为什么偏偏轮胎不做?
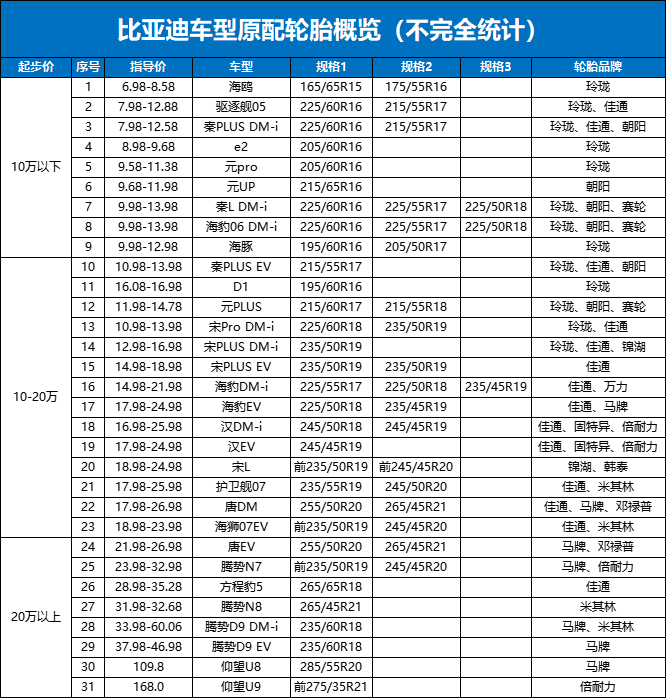
把比亚迪全系车型的原厂配置一款款翻下来,轮胎供应商的选择不尽相同。
以主打欧洲市场的海豹为例,海外版车型原厂配套采用韩国耐克森轮胎。
宋PLUS、元PLUS、汉EV等走量的主流家用车型,原配轮胎大多来自玲珑轮胎、朝阳轮胎等国产品牌。
高端超跑仰望U9,轮胎也来自米其林、倍耐力、佳通等国外厂商。
从家用车到出口车型,再到百万级超跑,比亚迪的轮胎采购其实对应着不同的供应体系。
但不管用的是国产品牌还是国际品牌,有一点始终没变:轮胎全部由外部供应商提供。
很多人都会有一个疑惑:芯片、电池技术门槛那么高,比亚迪都能一一攻克,轮胎只是橡胶制品,制造难度看起来极低,为什么比亚迪坚决不自己生产?
这个想法也不是没道理。
比亚迪连续好几年位居全球新能源销量榜首。2025年卖车超过460万辆,按单车四条轮胎计算,年度原配轮胎采购量超过1800万条。
想想这是多么大的一块蛋糕?
事实上,轮胎行业的制造逻辑,和三电、芯片完全是两个赛道。
动力电池、车规芯片虽然技术门槛高,但它们有一个共同特点:只要把技术路线跑通,就能靠设备、资金和团队把它复制出来。
比如电池,先把材料体系和电芯技术做出来,再建生产线、买设备、扩产能,三四年就可能从一条试验线做到超级工厂。车规芯片也是一样,一轮轮流片、测试、改版,技术成熟之后,就可以进入规模化生产。
轮胎却不是简单地“把技术做出来”就行,真正难的,是一直绕不开的“魔鬼三角”。
一条轮胎,既要让车跑得省电,又要让车在雨天刹得住,还得经得起长时间磨损。先说滚动阻力。轮胎滚起来越省力,汽车消耗的电能就越少,电动车的续航也就越长。
但问题来了:阻力降下来了,抓地力往往又会受到影响。
尤其是下雨天,路面有水,轮胎既要排水,又要牢牢抓住地面,才能保证刹车距离不会太长、不容易打滑。与此同时,还不能太“不耐用”。轮胎磨得快,几万公里就得换一套,消费者自然也不会满意。所以,轮胎工程师一直在努力平衡省电、抓地和耐磨这三项互相牵制的性能,尽可能同时做到最好。
调高其中任意一项,另外两项往往就要跟着让步。
第三方测试就做过类似的对比:研发人员只调整轮胎橡胶配方,多加入一些白炭黑——一种混在橡胶里的细粉末,轮胎滚起来需要克服的阻力就能下降约12%。听起来划算:阻力小了,车更省电,电动车续航还能增加约4%。
但同步测试数据显示,在80km/h的速度下,湿地制动距离增加了3.7米;轮胎的耐磨性能下降22%,正常家用情况下的预计寿命,也从6万公里缩短到约4.6万公里。
如果为了雨天安全,优化胎面配方、让橡胶更柔软,湿地制动距离能缩短4米,抓地安全性显著提升。但代价是轮胎磨损速度大幅变快,日常城市通勤,3.2万公里就会达到国家法定磨损极限。
如果主打耐用、提高橡胶硬度,轮胎可以安稳跑6万公里以上,但滚动阻力会同步上涨8%,整车实际续航直接缩水3%。
每一次细微的材料配比调整,都需要重新试制样品、重新台架测试,并在高温、低温、干地、湿地、高速、颠簸等不同工况下开展实车测试,重新积累测试数据。
从1891年至今,米其林一百三十多年来,累计做过6万多套橡胶配方试验,全球累计实车路测里程突破80亿公里,一点点积累出专属的配方数据库。
这些靠时间、里程、试错堆出来的数据,是任何资本、设备、团队都无法短期复制的。
除了技术积累门槛,轮胎行业还是典型的重投入、长周期、低利润产业。
先看投入。一条现代化全自动半钢轮胎产线,厂房和设备加起来就可能超过35亿元。钱砸下去,还不能马上开工,从建厂到真正投产,至少要两年。
从一套全新轮胎配方开始研发,到真正适配一款车型,中间要经历标定、测试、验证,最后才能稳定装到量产车上,整个周期可能要8到10年。
更现实的是,这么长的周期,换来的利润并不算高。
国内头部轮胎上市公司的平均净利润率只有3%至5%左右。
高投入、慢回报、低毛利之外,轮胎还有一道更硬的门槛:生产设备。
高端乘用车轮胎使用的五复合挤出机,并不是普通的工业设备。它要同时处理多种橡胶材料,对温度控制、材料配比和成型精度都有极高要求。过去很长一段时间,这些核心技术和设备主要掌握在欧洲企业手中。
国内轮胎企业仍依赖进口高端精密生产设备,单台采购成本超千万元,技术适配和专利授权周期超过两年。
对车企来说,资金、人才、土地、产能都是有限的。比亚迪的资源投入,全部集中在三电系统、车规芯片、智能底盘、高端整车这些高价值、高壁垒、高自主权的核心赛道。
轮胎属于全球标准化、充分竞争、供应商极度充足的通用零部件,完全不需要自建产能。
既然市场上已经有一群专业公司,把轮胎这件事做得又成熟又便宜,比亚迪为什么还要自己占一块产能、养一套团队,再投入几十亿元从头做一遍?
不止比亚迪,特斯拉、大众、丰田、宝马、奔驰,全球主流车企,全部采用轮胎外购模式。头部主机厂基本不会自建轮胎量产工厂。这是全球汽车工业长期形成的分工常态。
跳出比亚迪的选择,再看整个中国轮胎产业,更能看懂背后真实的产业现状。
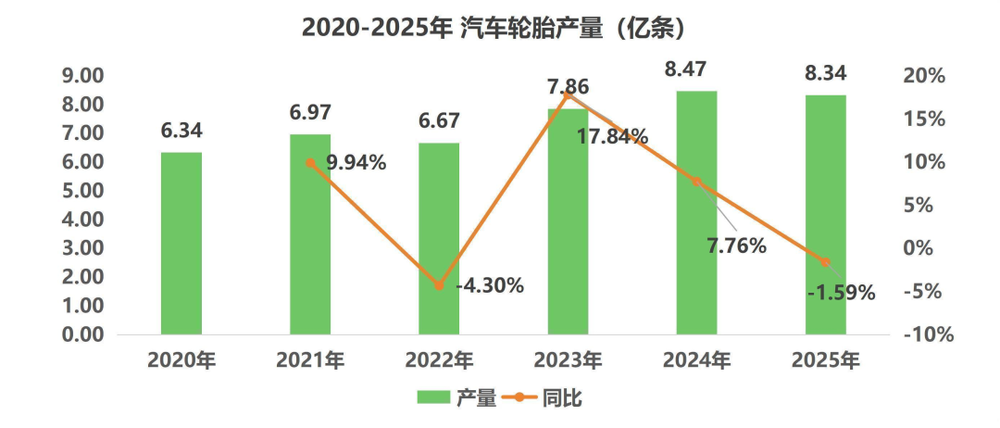
全球橡胶工业协会发布的2023年度行业白皮书显示,中国轮胎年产量占全球总产量的33%以上,连续多年稳居世界第一。
中策橡胶、玲珑轮胎、赛轮轮胎、三角轮胎,这四家中国企业的产能规模在全球都名列前茅。
其中中策橡胶年产能突破8000万条,玲珑轮胎年产能超7000万条,单体工厂体量完全对标米其林、普利司通的全球核心生产基地。
不止产能庞大,国产轮胎的实际性能也早已实现大幅追赶。
2023至2024年,多家第三方机构做过横向测试,玲珑、赛轮、朝阳等国产轮胎,在干地制动、高速噪音、滚动阻力等指标上,已经可以和马牌、邓禄普等国际品牌正面比较。
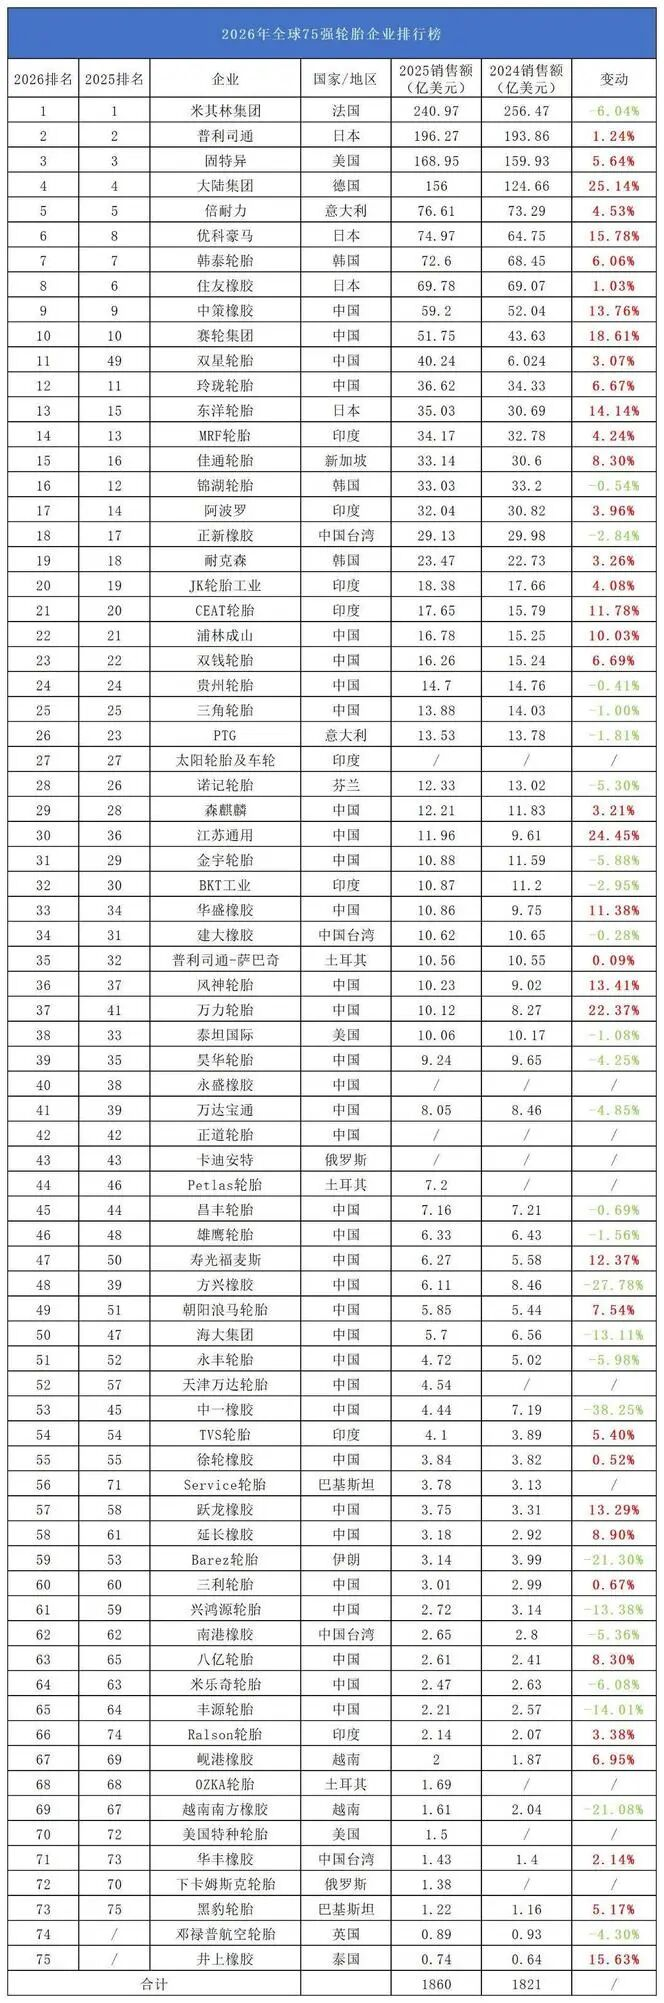
2026年全球75强轮胎企业
(滑动即可查看)
尤其是针对新能源车开发的低滚阻轮胎,有些产品的实际表现甚至超过了同价位的海外产品。
但另一个问题随之出现:性能追上了,利润却没有。
以米其林为例,2023年全球营业收入283亿欧元,业务线营业利润达到36亿欧元。
而国内规模最大的轮胎企业,2023年净利润仅有米其林的1/20。
这也是中国轮胎产业最真实的现状:产量做到全球第一,利润始终留在底层。
就算工厂规模、轮胎性能都追上来,还有几道难关压低利润。轮胎最关键的橡胶原料大多要进口,原料涨价的成本,大多要国内厂家自己承担;国内轮胎厂扎堆,产品差别不大,只能互相降价抢客户;海外用户更认国际大牌,国产轮胎卖不上高价。
这些盈利上的短板,同样成为国产轮胎配套海外整车市场的拦路虎。
想要拿下海外车企的原厂供货订单,首先就要突破海外市场根深蒂固的消费认知与配套规则。
2026年海外汽车后市场调研统计显示,欧洲替换轮胎市场里,米其林选购占比37%,大陆马牌占比21%;北美替换市场,固特异、普利司通两者合计选购占比超过54%。
在欧美普通消费者眼里,高端轮胎几乎已经和国际大牌画上了等号。国产轮胎虽然产能大、性价比高,但在欧美终端市场的品牌存在感很低,渗透率很低,很难靠品牌卖出高溢价。
想绕过消费者品牌认知,进入车企供应链,也没那么容易。一款车型的平台周期通常长达6到8年,轮胎供应商一旦进入配套体系,往往要跟着车型一起跑。新车上市前,供应商还要提前完成超过12个月的整车匹配测试,从尺寸、操控到制动、噪声、滚动阻力,都要反复验证。
这也是为什么,轮胎行业的头部供应链长期比较稳定。大众、丰田、通用、宝马等车企的原配轮胎,主要由米其林、普利司通、固特异、大陆、倍耐力等国际品牌供应。它们已经在车企体系里积累了几十年的认证、测试和配套经验。
国产轮胎则更多进入国内入门级燃油车和平价新能源车,高端车型和出口车型的原厂配套名额依然难拿。
在欧盟,轮胎要进入市场,需要标注滚动阻力、湿地抓地力和噪声等级等指标。近几年,审核范围又进一步延伸到碳足迹、原料构成、颗粒物排放等项目。一套认证跑下来,通常需要4到6个月,单次费用往往就要十几万欧元。
美国也有自己的认证体系。除了DOT安全认证,还要满足UTQG磨损分级,经历高速行驶、低压行驶、路面冲击等测试。一整套流程至少要8个月,光测试就可能消耗200条以上样品轮胎。
多数国产轮胎的实测参数能够达到这些标准,但只要进入新的国家市场,或是当地法规更新,产品都需要重新送样、重复全套检测。2026年行业统计,单款出海轮胎每年维持认证的投入就要超过200万元。
轮胎生产依赖天然橡胶、炭黑、钢丝帘线等原料,这类原材料价格一年最高波动可达百分之二三十。原料一涨价,轮胎企业却未必能立刻把成本传给下游。车企的采购价格通常提前锁定,零售端又受市场竞争影响,最后这部分成本压力,往往只能由轮胎厂自己消化。
多重门槛叠加,也就解释了一个看似奇怪的现象:即便比亚迪这样的中国新能源车企已经大量出口海外,面向欧美市场交付时,也很难直接选用国产轮胎。
因为国产轮胎要拿到海外车型的原厂配套资格,面对的不只是一场产品测试,还要同时跨过海外认证、车企供应链审核,以及消费者品牌认知这几道门槛。每一道都要花钱、花时间,更需要长期积累。
但新能源车,也给国产轮胎打开了一个新窗口。
电动车更重、扭矩更大,对低滚阻、耐磨、静音、承载等指标提出了新的要求,轮胎的研发逻辑也随之变化。过去被国际品牌占据的成熟赛道,开始出现新的产品需求。
国产轮胎可以跟着车企一起进入海外市场,在真实车型上做测试、拿认证、积累原厂配套经验。
对中国轮胎企业来说,这可能是一次重新进入全球高端供应链的机会。
只是机会出现了,剩下的路,还得靠产品和时间一点点跑出来。