本文来自微信公众号: 投中网 ,作者:陶辉东,编辑:王庆武
家办,正在成为中国一级市场上冉冉升起的一股新势力。
本文字数3472
手搓量丨90%AI含量丨10%
不知道你有没有注意到,“家办”这两个字今年越来越频繁的出现在融资通稿里。
2月,千寻智能完成近20亿融资,投资方名单中明确列出了“明荟投资(汇川技术董事长朱兴明家办)”。
5月,Zenbot宣布完成近亿元人民币天使轮,联合领投的是“长盈精密、科达利、肇民科技等精密制造细分领军企业的家族办公室”。
7月,无界智航获近亿元天使轮融资,“特步家办”出现在通稿里。
9月份,地瓜机器人宣布完成4亿美元C轮融资,提到“老股东九阳家办继续追加投资”。
以上只是公开可查的家办投资事件,水面以下的案例应该更多。由于家办一般并不需要募资,在投资端也自带产业背书,所以大多很低调,并不愿意公开PR。
更多的家办还在路上。一位投资人告诉我,某家第三代半导体龙头的老板也在组建家办,正在苏州找办公室和招人。猎头那边也表示,家办的招聘相当密集,从投研岗到中后台都在招人。
家办,正在成为中国一级市场上冉冉升起的一股新势力。
家办开始亲自“看牌”
这里说的家办,特指家办型VC。
家族办公室在国内不算新鲜词,但过去十几年,中国的单一家办干的活主要是财富管理:把减持、分红拿到的钱做配置,买理财、公募专户、二级私募,不动产和境外保单各占一块,讲究保值与传承。在一级市场上,它们大多选择做VC基金的LP——是出钱的人,而不是看牌的人。其中比较有名的有阿里蔡崇信的蓝池资本、字节张一鸣的Cool River Venture、海底捞张勇舒萍夫妇的Sunrise Capital、美团王慧文的Lollapalooza Capital,创办人来自互联网和消费,注册地多半在中国香港和新加坡,资金的主要投向不是一级市场。
现在冒出来的这一批不一样。它们的钱只出不进,投的是未上市公司的股权,而且从B轮、C轮一路下沉到天使轮、Pre-A轮。为了让这笔钱花得像样,它们还会从专业VC挖人,拉起投前投后的整套班底。
这类机构,才可以称作家办型VC——企业家以家族办公室的形式做风险投资。
它不是传统家办。传统家办的核心是资产配置,是把钱交给专业管理人;而家办型VC的核心是股权投资,是自己下判断。
它也不是CVC。CVC的钱是上市公司的,要过董事会、要披露、要为战略协同负责,投什么基本逃不出主业半径。而家办的钱是家族的,可以投跟主业毫不相干的量子计算和可控核聚变,也可以投自己主业的潜在对手,亏了不必向中小股东交代。
它跟“前企业家下场做GP”同样不是一回事。后者是二次创业做管理人,核心动作是募资,管的是别人的钱;家办型VC一般不募资,也就没有七年存续期、没有要给谁看的DPI报表。
一句话概括:家办型VC是用自家的钱、自家的产业认知、自己招的人,去做早期股权投资。这在过去其实相当少见。
为什么要自己下场?
家办型VC这两年的冒头,不能单独看。它恰好发生在人民币基金出资结构剧烈变化之后:一级市场并不是没有钱,而是钱越来越多来自国资,资金本身也越来越带有明确的政策、地域和产业属性。
问题不在于国资能不能投出好项目,而在于一笔钱往往要同时完成更多目标。尤其是地方政府基金和国资LP,GP除了看项目本身,还经常要兼顾返投、落地、招商、产业链补齐、合规审计和退出安排。对GP来说,投资越来越像一道多目标优化题;对创业者来说,拿一笔钱,也常常意味着同时接住这笔钱背后的多重诉求。
一家GP拿的国资多了,就得同时应付两套逻辑,一套投资逻辑,一套招商逻辑。而老板们只想要投资逻辑,所以自己下场做VC,其实也有一点“被迫”的成分。
站在创业公司的角度,家办型VC是不可多得的优质股东。
首先是决策快。家办型VC的决策链条短,一笔投资从见面到拍板,中间要过的层级很少。
其次,家办型VC也是为数不多的比较优质的市场化的长钱,没有存续期,没有出资人念叨DPI,没有明确的退出周期的限制,而且不像CVC有那么多的条条框框限制,更适合投资那些前沿项目。所谓“长钱”,在这里首先是一种资金结构,而不是一句口号。
这类钱的最大的吸引力,还在于它背后通常就是产业龙头和企业家本人,能给的往往是供应链、客户、试产场景、管理经验和海外渠道等方面的直接支持。
这也解释了为什么近两年家办型VC的存在感会突然变强。传统市场化GP一边要募资,一边要满足越来越复杂的LP诉求;创业者也要在资本、产业、地方落地和退出安排之间做平衡。家办把资金所有者、产业认知和投资团队重新放到了同一张桌子上,委托链条更短,投资目标也更集中。
因此,也可以说家办型VC引领了一级市场的一次“文艺复兴”。这并不是说投资方法回到了过去,而是说一级市场最核心的问题重新变得简单:这个创业者行不行,技术和产品有没有价值,这个产业是不是足够大,以及这家公司值不值得陪很多年。近些年一级市场上的干扰变量越来越多,GP和创业者都有过无所适从,家办型VC重新带来了的回归本源的解法——用专业的方式,做相对纯粹的事情。
当然,家办型VC同样也有一些超出财务回报之外的动机。对这些老板而言,做投资也是在给主业寻找新的可能性,但目的性并不像CVC那样直接。
数据上看,一级市场的玩家的确是在出清。2026年上半年,国内出手过的机构同比减少8%。备案信息也显示,上半年新增私募管理人仅20家,同时注销却高达364家。这些消失的份额,至少有一部分流向了没有基金化的家办型VC。这未必不是一件好事,甚至可以称之为一次对一级市场的重新校准。
他们投什么?
就像前面说的,要系统性的把家办型VC们找出来很困难,因为它们几乎从不主动曝光。我让AI批量翻了翻几大热门赛道上今年融资的创业公司的股东名册,找到了以下五家今年非常活跃的家办型VC:
明荟致远,汇川技术家办;
立翎创投,立讯精密家办;
长盈鑫投资,长盈精密家办;
万沣投资,特步家办;
群欣投资,蓝思科技家办;
汇川技术:明荟致远投资(深圳)
汇川技术董事长朱兴明持股1%并任监事,潘莉持股99%并任执行董事、总经理。公司成立于2022年5月,一共14笔对外投资。
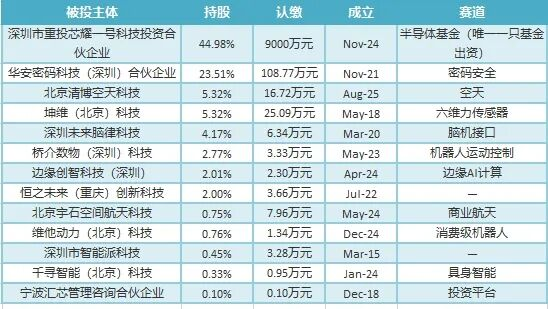
明荟致远的14笔投资里有13笔直投,几乎所有钱都投向了机器人产业链(力觉传感器、运动控制、本体、大脑)与AI计算;单笔认缴多在几万到几十万元之间,典型的“跟着轮次一点点进”。投资的唯一一只基金,是2024年11月用9000万元做了重投芯耀一号的LP,占该基金44.98%的份额。另外,
它跟汇川技术的CVC平台也有互动——坤维科技A2轮的领投方是汇川产投。
立讯精密:立翎系
立翎系的投资主体比较杂。先是2021年在江苏成立了立翎创业投资有限公司,并于在2023年提交过私募基金管理人登记申请,后来放弃登记以自有资金开展了少量投资。2024年1月,“家族二代”易磊新设了深圳市立翎私募股权基金管理有限公司,于2025年7月19日完成私募基金管理人登记。这家GP此后成为立翎系主要的投资主体。
虽然采取基金化的方式投资,但立翎与普通VC的募资方式区别很大,没有路演,没有母基金,没有国资,也没有政府引导基金,只在一个人数并不多的制造业老板朋友圈里募资,另一家制造业上市公司快克智能实控人戚国强、金春夫妇是重要的基金出资人。
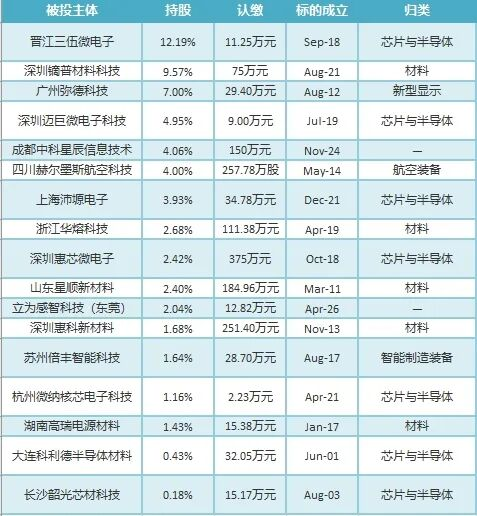
立翎系基金的七成投资都压在芯片与材料上,与立讯精密的消费电子主业正好构成上下游关系。它也不怎么追最新的风口,喜欢挑已经在产线上磨了很多年的“老公司”下注,看中的标的会反复加注。
长盈精密:深圳市长盈鑫投资
2014年7月成立。17笔对外投资,从没当过任何一家机构的LP,法定代表人是长盈精密董事长陈奇星本人。
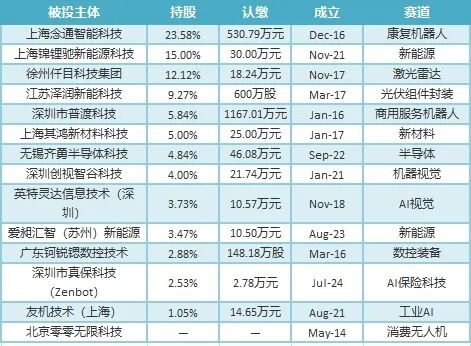
11年17笔,均匀分布在机器人、半导体、新能源材料、机器视觉四条线上,持股普遍在3%到20%之间,2025年10月之后节奏明显加快。
特步:晋江万沣投资
特步创始人丁明忠持股70%,2014年8月成立于福建晋江。多大40条对外投资,是五家里出手最多的。
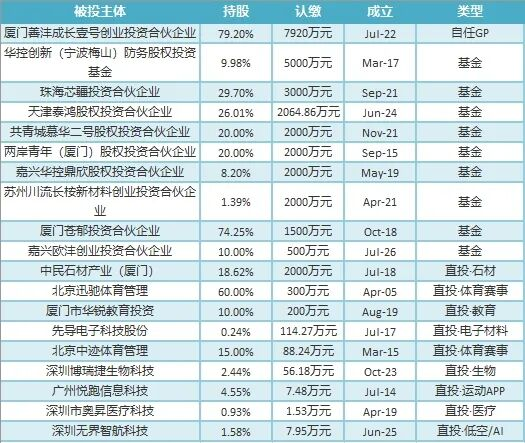
这是五家里对基金的出资最多的,另有20只基金与GP类出资没有在表里列出来。11笔直投的分布也非常广,从建材、体育赛事、教育、医疗、生物都有,比较接近综合型母基金的打法。这更像一个正从LP转向GP的家族投资平台,而非典型的家办型VC。
蓝思科技:长沙群欣投资
蓝思科技董事长周群飞持股98%,2011年成立,是五家里最早的一家。
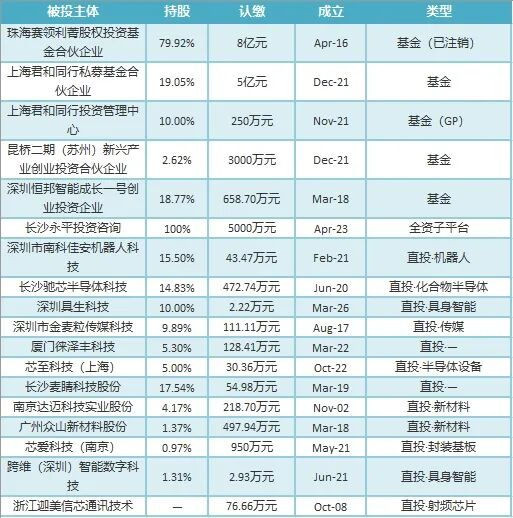
群欣投资有19笔对外投资,其中有5笔基金出资,但都发生在2021年12月之前,此后再无新增LP出资,全面转向直投。最重仓的是半导体(驰芯、芯至、芯爱、迦美信芯)与机器人(南科佳安、跨维、具生)。
总体上看,家办型VC的投资偏好明显受到企业家自身经验的影响,长盈、蓝思、立翎的投资都能看到明显的制造业路径依赖。但他们并不完全受制于自身企业的主业,机器人、AI、商业航天、脑机接口这些离传统主业并不近的新方向,也开始频繁出现在组合里。对这些企业家来说,家办既是财务投资工具,也是一支伸向下一轮技术周期的触角。
投中网原创