本文来自微信公众号: 老钱日日谈 ,作者:👉
1.
来看看美国老百姓的财富状况,资料来自美联储的一份摸底调查报告,标题叫:
《Changes in U.S.Family Finances from 2022 to 2025:Evidence from the Survey of Consumer Finances》
报告发布于2026年10月9日,制作于2025年,数据取自2024年。
2024年啥背景?
疫情已经过去,通胀还在继续,AI冲击还很有限,这就是下文中所有数字的背景。
数据这一块,我是真的羡慕美国人。
对比一下,在我印象中,咱们央妈最近一次出台的类似报告,还是2019年发布的居民部门资产负债表摸底调查,已经6年没更新了。
而美国是每3年就做一次全面家庭财富调查。
为了更好地讨论,我还得快速啰嗦几句:
①先对齐一下上图中「净值」这个概念——
净值=总资产-总负债
②在美国语境下,具体点说,就是把你家的房子、股票、基金、保险、存款、401K等等都加总。然后减去房贷、车贷、卡贷、助学贷等所有负债。
剩下的就是真正属于你的财富,叫净值。
③增加「中位数」这个维度是非常好的统计习惯,尤其在K型社会里,平均数很容易虚高。
打个比方:一帮红脖子老哥们正搁酒吧里喝便宜啤酒呢,这时候马斯克走进来了,酒吧的财富平均数瞬间暴涨,但是中位数不会怎么变。
所以,在我看来,中位数更贴近普通美国家庭的真实情况。
④报告里的数字都折算到了2025年的美元购买力,也就是说,通胀的水分已经拧掉了,数字勾勒的就是真实购买力变化。
⑤报告的统计单位是家庭family不是household。
翻译过来就是:独居者算一家,一对夫妻加未婚子女也算一家。
2.
OK,我们直接步入正题,看看从报告中都能挖出哪些有趣的结论?
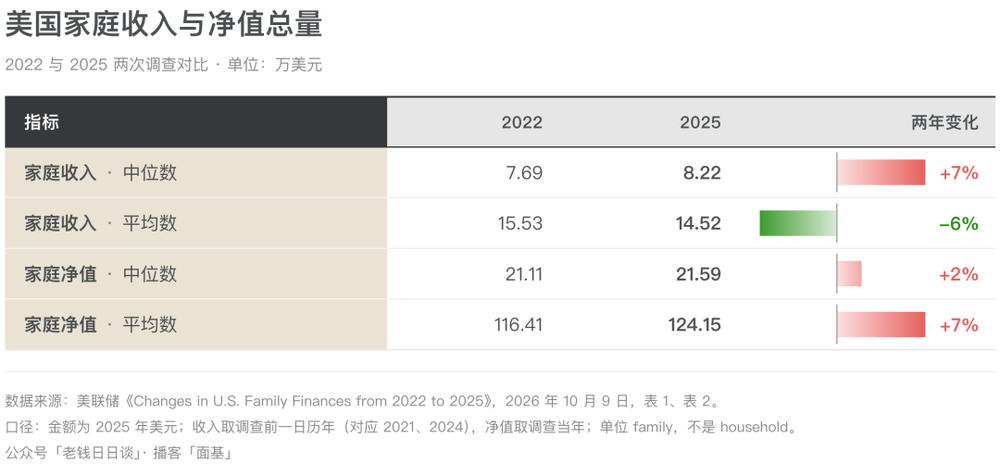
一个很显眼的异常值是,家庭收入的平均值同比下滑了,但中位数是涨的。
翻译一下:说明收入的分布是往中间收的。
官方对收入和财富给了两个不同的定性,收入不平等是这三年才出现的收窄。而财富不平等则长期固化没动。
再看净值端,家庭中位数涨了2%,而平均数涨了7%,说明财富增面,K型仍在继续,顶部家庭继续进一步拉开差距。
3.
下图也能印证这一趋势:
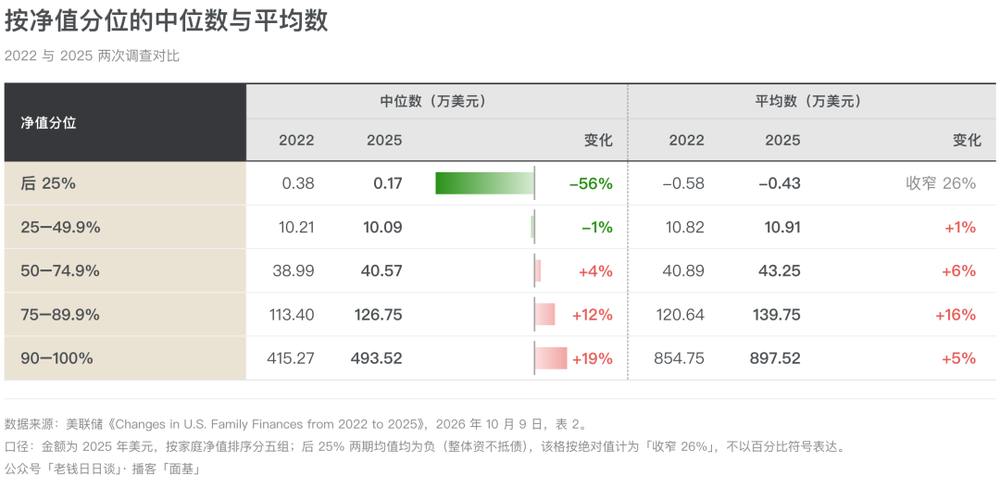
将K型进行到底就完了!相信我,有了AI以后,这个趋势只会进一步加速!
注意,最穷的美国家庭(后25%分位),净值是负的!他们是不拥有财富的。
用美国财长贝森特的话说,穷人只拥有负债。
4.
我们看下每个财富组别的准入门槛是多少?见下图:
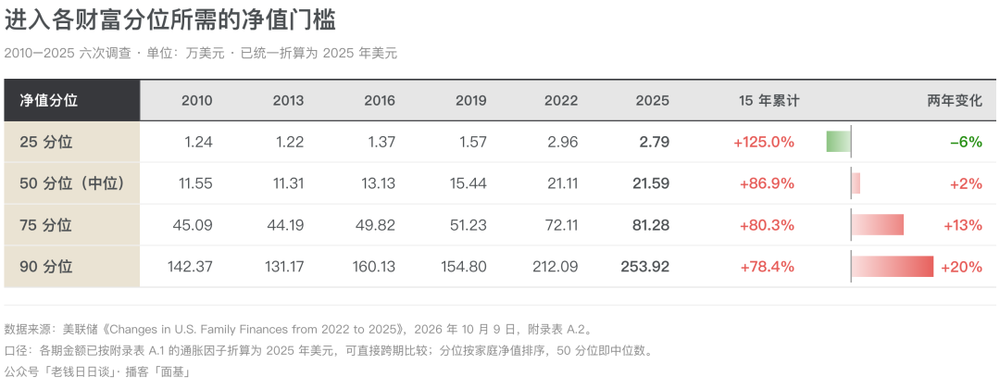
根据1%富人-9%中产-40%中等收入-50%低收入群体的粗暴分类,90分位就是美国中产的准入门槛。
如上图,2025年,这个门槛的最低标准大概是254万美元。
小2千万身价在中国算啥水平?大家说说。
5.
然后我们再来看财富的代际分布:
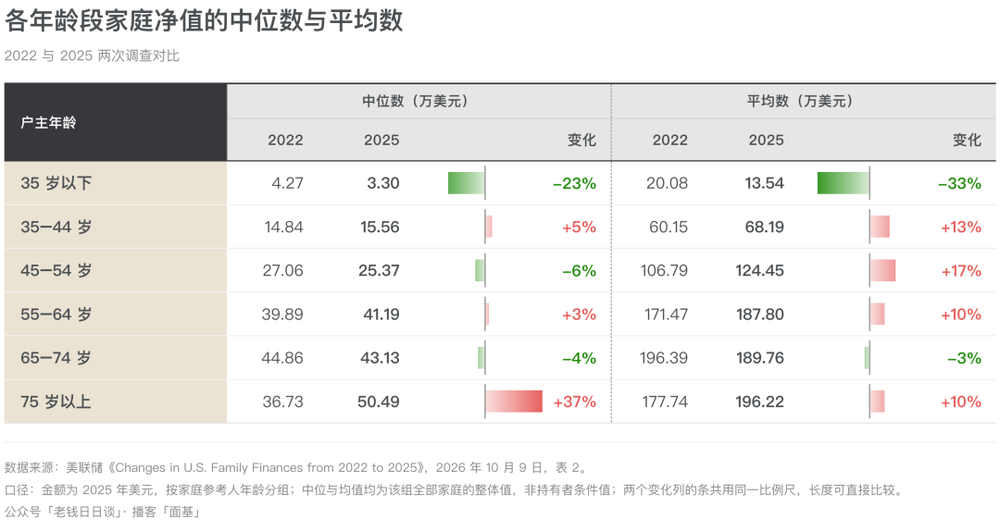
其实结论很容易总结,结合种族,一句话就能概括:老白男赢麻了。
另外,SCF有记录以来,最富年龄组长期是55—74岁那一段。
2025年,75岁以上翻到最上面,这种情况还是第一次发生。
如何解释呢?老白男并并非赢在了年龄,而是资产结构。
老年人的钱在退休账户、基金、已经还完按揭的自住房里,这些都是牛市直接受益、且不需要变现的资产。
再看图表,35岁以下的年轻人,无论中位数还是平均数,财富的下跌幅度也有些过于扎眼了。
这其中肯定有2022年美股熊市的关系(图表中2022年的数据其实是2021年)。
其次,35岁以下年轻人的财富中位值并不高,而且超过80%的人都有车,对于这汇总低基数的家庭来说,一辆车的正常贬值,对同比的冲击也会更大。
最后,美国年轻人没有赶上后来资产上涨,因为他们的财富结构里能直接受益于美股牛市的资产很有限,没上车。
老年人的钱在退休账户和基金里,可以躺着吃通胀;
年轻人的钱在自住房和车里,自住房变现要付税要交易,车在持续折旧。
不同代际的资产配置结构的差别决定了能不能扛过一轮熊市——这也是2008年后美国年轻人买房意愿长期偏弱的结构性原因。
6.
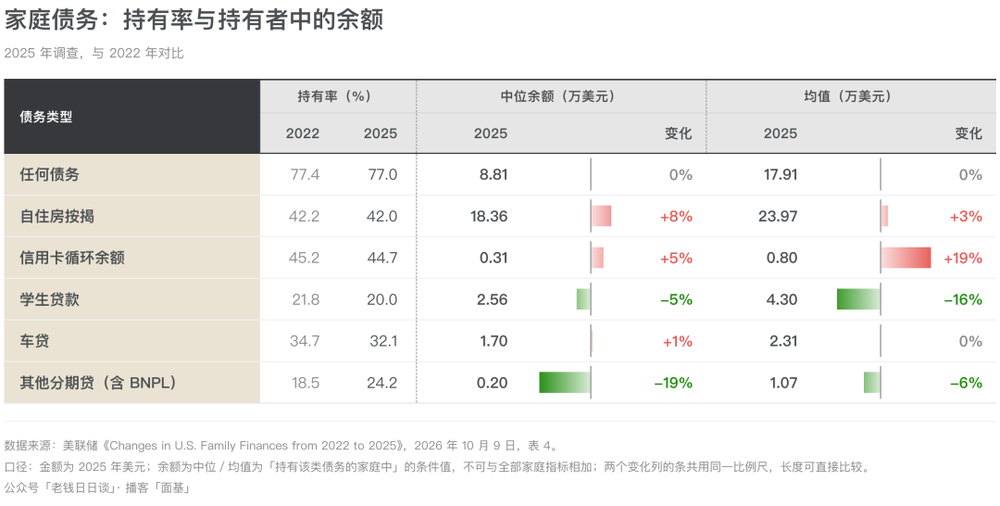
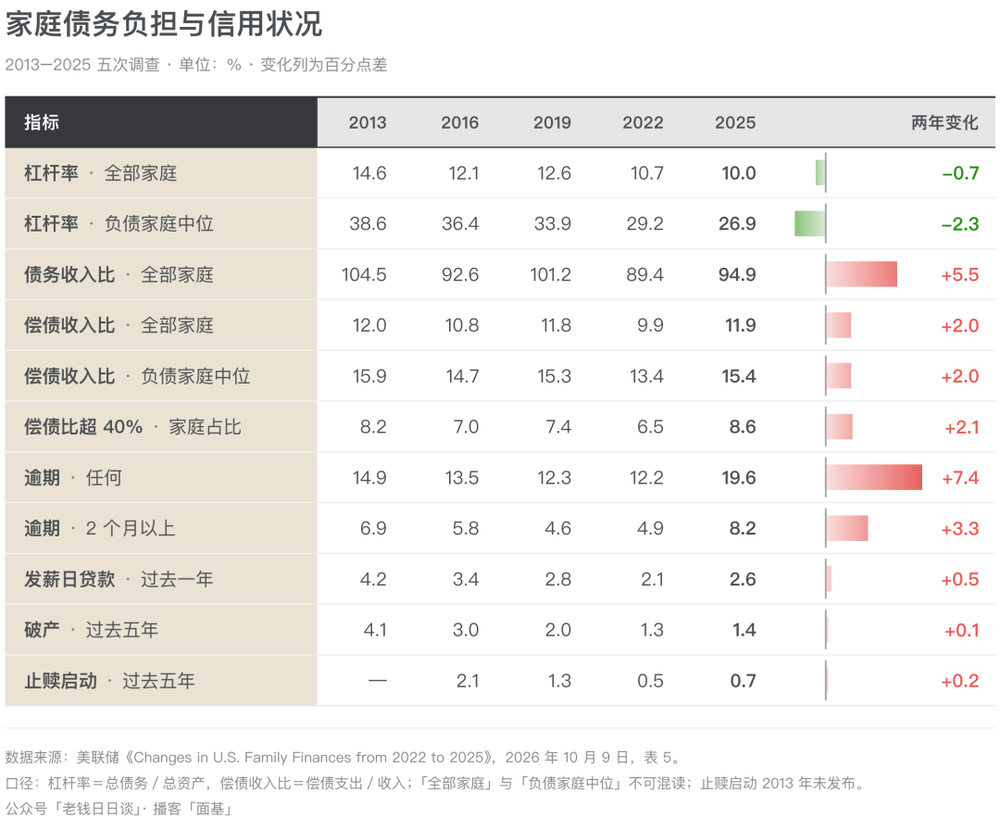
上图我非常喜欢,它提醒我们一点:
虽然今天美国国债总规模已经超过40万亿,达里奥成天用大债务周期预警、看空。
但别忘了,国债指向的是政府部门——积重难返,赤字难降。
而与之对应的,是私人部门(居民+企业)健康良好的资产负债表,如上图。
政府欠的钱,关企业和老百姓什么事?
美国政府的负债转化为了财政支出和企业的订单。
从私人部门的角度看,通胀高企,现金流吃紧,财富增长,美股长牛,yolo暴富,onlyfans下海,AI浪潮。
这是一组镜像。
就好像疲软的美元,和坚挺的美股,二者并不矛盾。
经济是分层的,冷暖是不均的。
当我们在中文互联网上动辄说美国如何如何,最好能多想一层:大家到底在说哪一层的美国?
东西海岸和中部,不是一个美国。
main street和wall street、硅谷,不是一个美国。
对1-9-90的不同阶层来说,也不是美国。
7.
还是接上图里的数据,「逾期」率来到有史以来最高,「偿债收入比」也在上升。
这说明,尽管资产负债表健康,但通胀还是让普通家庭的现金流量表有压力。
这一轮美国普通家庭资产负债表的改善,是价格给的,不是收入给的。
而且别忘了,对利率敏感的不只是资产,过日子人对利率、关税也很敏感。这从逾期率、偿债收入比超过40%的家庭占比上都可见一斑。
总结一下就是,资产端在牛市里受益,负债端在利率里受压,杠杆率降但现金流紧。
对比一下我国:
我国的情况的是,过去几年,房产缩水占据了总资产下降的大头,而金融资产在上升,这一方面是因为财富搬家,另一方面,也是分母效应——总资产缩水了。
另外,我们也在去杠杆,只不过是非对称的,有储蓄的,主动提前还贷。储蓄不足的,继续熬着。
8.
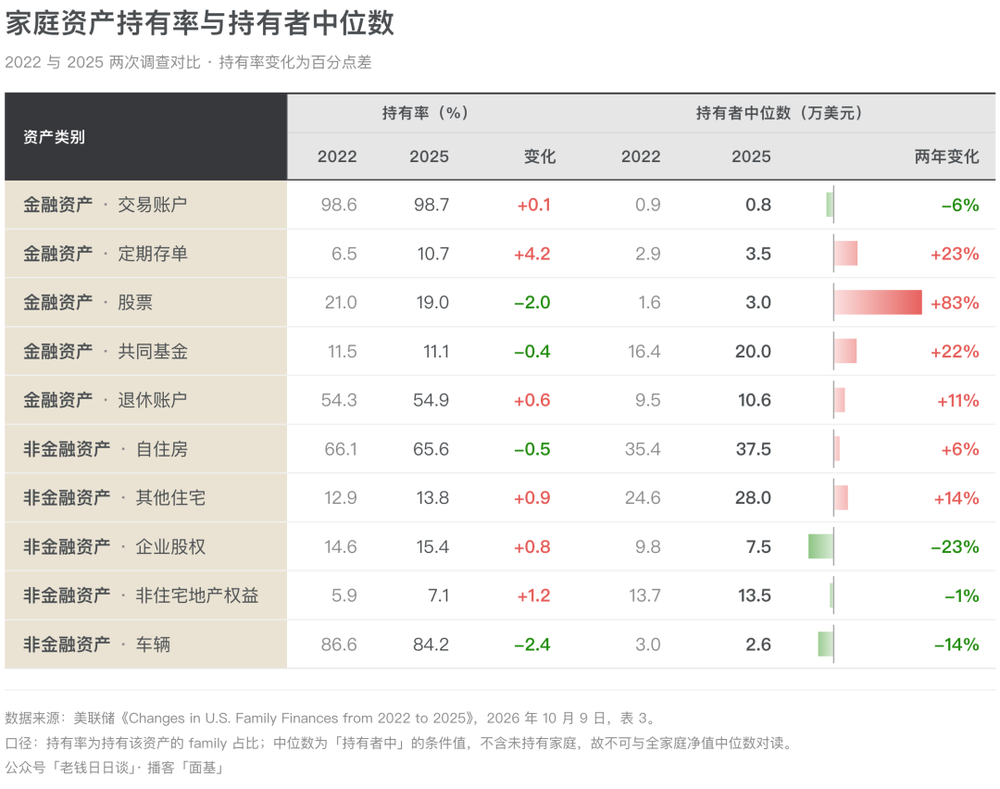
这里解释一下,上图中的「交易账户」容易让人误以为是股票账户,其实不是,它指的是现金账户,支票、活期储蓄啥的。
另一点值得注意的是,美国老百姓退休账户里的钱,是远远大于直接持股的(上图中的「股票」)。
类似的,共同基金(类似我们的公募)里的钱,也远大于直接持股金额。
它也侧面印证了美股的交易结构,无论是交易量还是持股规模,散户并不占主导。
9.
只有黑哥们受伤的世界达成了,自由平等人权这一块。
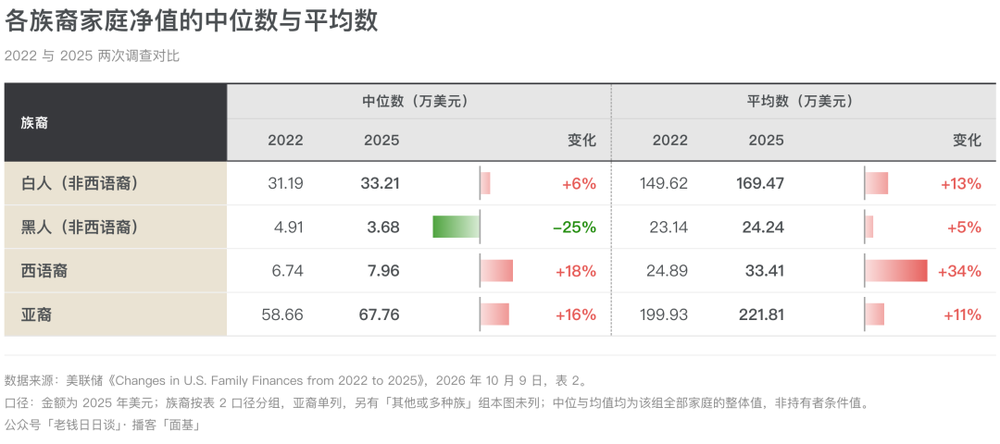
注意看图,黑哥们的均值涨了、中位数却跌了。
中位数下降说明分布底部在塌,平均数上升说明上方有一小群人拉高了总量。
10.
最后,我还想顺着报告的角度,再聊聊K型分化。
收入分化,积累成了财富分化,由于机会和积累时长等原因,年轻代际普遍没啥钱,这也是普遍现象。
年轻人没钱,没机会,YOLO,炒meme股和币,Onlyfans下海,大结果文学,愤怒,逃走、想考公,都是正常的。不同环境,不同导向。
富人的储蓄是过剩的,这些资金没有变成扩大再生产的投资,而是变成了资产价格。
而资产价格上涨,其实跟后90%家庭的资产负债表关系也没那么大,好在还有些养老金账户普惠。所以,美股长牛和普通人没咋赚到,可以并存。
我还看过一些研究,美国后90%家庭的财富上升,在2008年之前几乎都来自房价上涨,危机爆发之前,储蓄率下降和债务上升都被房价升值的繁荣掩盖了。
写这篇文章时,我感受到了某种同构的相似性——
资产端的繁荣,掩盖了生活成本、现金流的难受。
只是,上一轮的资产端是房子,这一轮是美股。
上一轮套住的是负债表,这一轮或许是估值。
上一轮的显学是《富爸爸穷爸爸》,清崎教你买房子。
这一轮的显学是《金钱心理学》《Just Keep Buying》,海外投资大V们教你buy and hold SP500,国内平台帮你拼车纳指QDII额度。
畅销书本质也是时代的一面镜子,是对赢学路径的高水平总结,当下看总是对的。
一点联想,瞎唠唠,不一定对。