进入10月,股市的凉风吹到了腾讯身上。
10月21日,腾讯股价跌破400港元关口,创近一年新低,较年内高点回落近四成。截至10月27日休市,腾讯股价报385.2港元。
与此同时,另一组数据也引发了不小的争议。野村证券援引QuestMobile数据,2026年7月,抖音时长份额19.4%,首次超越微信的18.8%;字节系五款应用合计占据Top50应用40.9%的时长,腾讯系29.1%,差距11.8个百分点。不过微信日活9.31亿仍居第一,被反超的仅是用户时长。
市场流行的观点是:字节跳动用抖音、红果、豆包不断侵袭腾讯的用户时长,腾讯在注意力战争中输了。输掉的时长,迟早会反映在广告收入和商业价值上。
但另三组数据,却与这个叙事形成了强烈的反差:
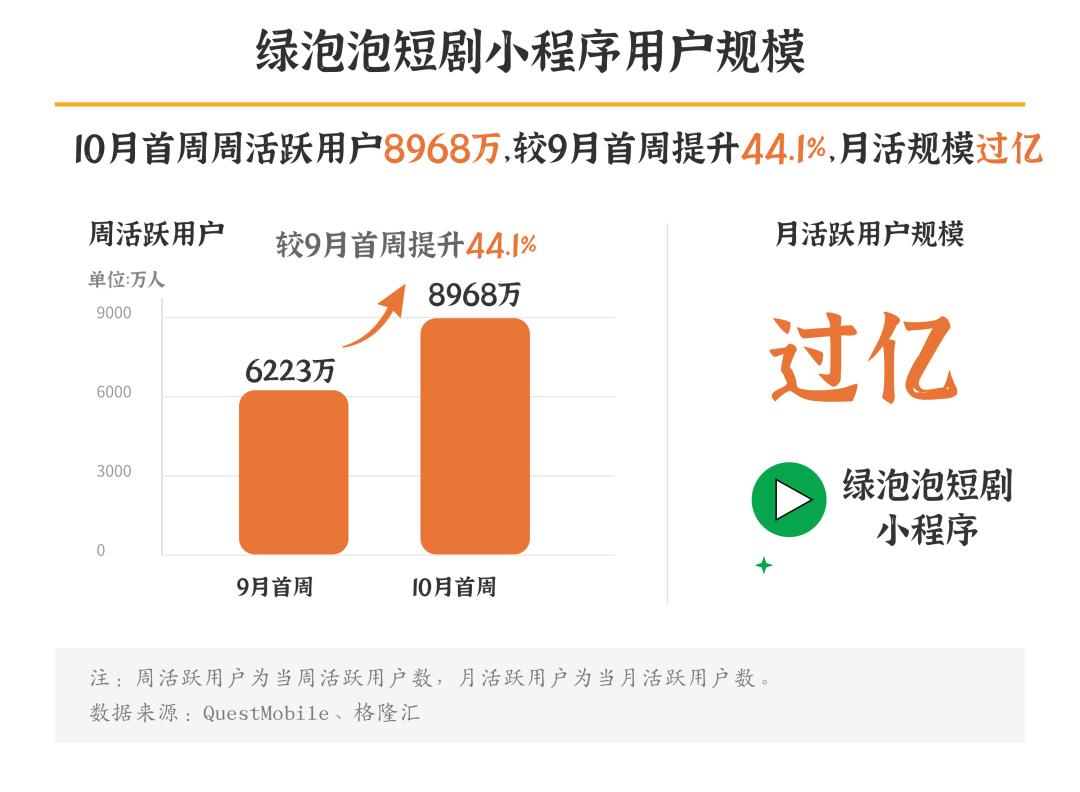
QuestMobile数据显示,腾讯“绿泡泡”短剧小程序10月首周周活达到8968万,较9月首周环比增长44.1%;
QuestMobile数据同样显示,WorkBuddy多端合计,9月月活3235.3万,在办公Agent品类中排第一,季度环比增速647.1%;
财报数据显示,第二季度,剔除新AI产品后,腾讯经营利润率42%,比去年同期的39%还高了3个百分点。
绿泡泡周活在涨,WorkBuddy月活在涨,剔除AI投入后的利润率也在涨。“时长=钱”这个等式,至少在腾讯身上,需要重新计算。
三个月,“绿泡泡”周活8968万
2026年7月,微信内的短剧小程序正式更名为“绿泡泡短剧”,10月全面接替旧入口。三个月后,绿泡泡10月首周周活达到8968万,较9月首周环比增长44.1%。
这个起量速度在短剧赛道里并不常见。红果用了三年时间把日活做到1.68亿(2023年8月至2026年7月),而绿泡泡从更名到周活逼近9000万,只用了三个月。绿泡泡的出现让“红绿大战”成了短剧行业里被反复提及的词。
DataEye监测显示,国庆档期间绿泡泡累计投放素材4.3万组,日均投放量较节前一周增长57%。内容供给和流量投入同步加码。
绿泡泡的增速需要放在一个更大的渠道背景下理解。
QuestMobile截至2026年2月的统计显示,短剧微信小程序用户规模4.27亿,同比增长59.9%;同期短剧独立App用户为3.35亿,同比增长74.3%。小程序渠道的用户盘子依然大于独立App。
绿泡泡做的事情,是在这个已存在的分发渠道里把短剧品类收拢到官方入口,而非新建一个独立App与红果争夺下载量。
此前,腾讯通过第三方短剧小程序在微信生态内运营并获取广告分成,但短剧赛道的流量与广告预算持续向字节系闭环倾斜。绿泡泡的推出,可以将原本分散在第三方小程序中的短剧流量集中到官方入口。
绿泡泡采用全内容免费、单集间插入广告的模式,平台不直接生产内容,剧集由第三方制作方提供,广告收入与制作方分账。腾讯提供分发渠道,不承担内容成本。
微信官方披露的数据显示,绿泡泡用户人均时长约为行业大盘的5倍,留存率达到大盘的2.5倍以上。这也意味着,绿泡泡的用户粘性在微信生态内是成立的,绿泡泡也在慢慢抢回用户的注意力。
把新业态融入到原来的生态中,换来整个生态的循环生长,这个逻辑与腾讯第二季度的广告收入增长指向同一件事。
腾讯二季度营销服务收入435.65亿元,同比增长22%。财报对增长的归因是三条:AI驱动的广告推荐模型优化、AIM+智能投放矩阵升级、微信生态闭环营销能力整合。后者在财报中的界定是“助力小游戏及微信小店等微信整合服务在腾讯管理的广告平台上更有效地投放广告”。AIM+覆盖的场景包括微信小店、短剧、小游戏等,与闭环整合服务的是同一类广告主。
微信小店是这块闭环里增长最快的一环。微信小店在9月公开发布的数据显示,2026年618期间,“小店与卡包”场景成交额同比增长537%,成交超百万商家数同比增长564%。商家数和成交额同时翻倍增长,意味着微信生态内多了一批有交易需求的商家。
绿泡泡和腾讯二季度广告增长核心业务的共同点在于:在原有生态中完成闭环。绿泡泡把微信里已有的短剧用户收拢到官方入口;广告收入来自这些用户本来就有的观看行为,自投放效率的提升,让广告主在微信生态内的每一次曝光更接近交易。
并且,腾讯没有做独立App去抢“专门看剧”那段时间。绿泡泡放在小程序里,不在微信首页嵌入信息流。有媒体报道称,腾讯集团高级执行副总裁,微信事业群总裁张小龙长期在意微信生态的纯粹性,内部有相当长一段时间不愿意主动推短剧。绿泡泡最终以小程序容器形态出现,是这个态度的一次调整,但调整的幅度有限:短剧可以存在,入口不在微信的一级界面。
代价是清晰的,量级差距是真实的。截至2026年9月,红果独立App日活2.03亿。绿泡泡10月首周周活为8968万。红果的用户是打开App专门看剧的,绿泡泡的用户是在聊天间隙点开的。
● 儿童节目《智慧树》截图
元宝掉队了,但AI的钱找到了另一条路
腾讯面临的另一大争议是在AI大语言模型上,元宝的掉队。
2026年春节,元宝投入10亿元红包,DAU一度冲上5000万。热度冷却后,排名回落。QuestMobile2026年9月的数据显示,元宝月活3733万,在AI原生App中排在第四位。
腾讯集团高级执行副总裁、云与智慧产业事业群CEO汤道生后来在内部刊物《知点》年刊里复盘过这件事。他的原话是:“过去一年,元宝在巨大的用户增长压力下,花了较多精力去做推广与引流,当时模型与产品都还没ready,其实效果并不满意。”
这句话指向的症结不在推广策略本身,而在于模型与产品准备度不足时过早承压增长。
2026年7月,腾讯TEG(技术工程事业群)完成两轮AI组织收拢。7月23日,TEG撤销大语言模型部和多模态模型部,合并成立基础模型部,腾讯首席AI科学家姚顺雨兼任负责人,向TEG总裁卢山汇报(其首席AI科学家身份另一条线向腾讯总裁刘炽平汇报)。基础模型部负责混元大模型的前沿技术探索与基础模型研发,同时构建基于大模型的AI PaaS中台能力。
同月,QClaw产品中心相关业务和部分团队调整至云产品六部,而云产品六部正是WorkBuddy的归属部门。9月,QClaw公告将于12月24日停止运营,用户数据可迁移至WorkBuddy。
这两件事指向同一个方向:模型研发从双线并行收归一条线,产品资源从QClaw流向WorkBuddy。调整的幅度不算大,但方向是清晰的。
刘炽平在二季度电话会上把这次资源倾斜的逻辑说得更直接:看到WorkBuddy正在爆发式增长,所以优先投入了它,同时降低了其他新AI产品的优先级。理由是WorkBuddy的Token生产对腾讯具有“最持久的经济价值”。
这句话的落点不在用户规模,在使用方式:WorkBuddy的token消耗对应着明确的付费回报。
WorkBuddy的数据验证了这个判断。QuestMobile 2026年9月的数据显示,WorkBuddy多端合计月活3235.3万,在办公Agent品类中排第一,是第二名的3倍多。这个数字的增速比绝对值更值得注意:它的季度环比是647.1%。
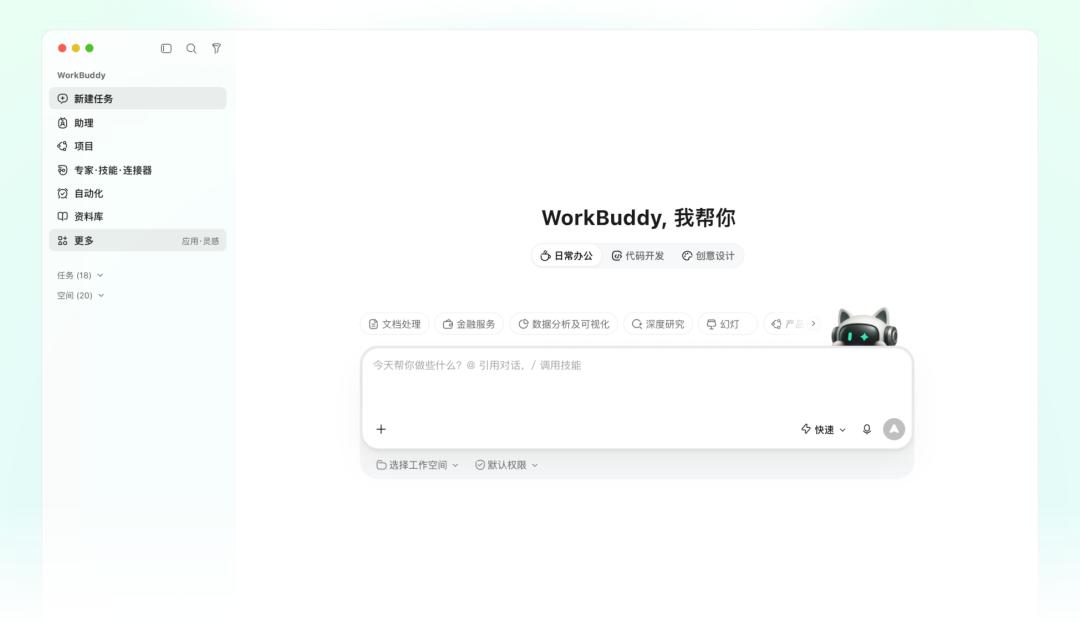
● WorkBuddy的PC端页面
这个规模不是从零获客得来的。2026年10月14日,企业微信与WorkBuddy完成双向互通,WorkBuddy进入企业微信通讯录,打通账号体系,在企业授权范围内连接消息、文档、会议、网盘。企业微信覆盖超过1400万家企业与组织,每日服务7.5亿微信用户。用户不需要下载新App,在企业微信里就能调用WorkBuddy。
这和绿泡泡的逻辑一样:不新建入口,在已有入口里长出新产品。
元宝走的是另一条路:独立App、红包拉新、在C端对话赛道里和豆包、千问、DeepSeek抢用户。WorkBuddy嵌在办公场景里,付费者是企业主和专业人士,单位经济模型从一开始就指向订阅和token消耗。前一条路腾讯试过,没有跑赢。后一条路跑出了增速。
对话类AI和办公Agent,在商业模式上不是同一种东西。用户为“聊天”付费的心理门槛远高于为“效率”付费。
刘炽平在二季度电话会上透露了一个数据:WorkBuddy付费用户的毛利率,已经可以和腾讯云整体毛利率相媲美。整体毛利率更低,是因为有一部分免费用户在补贴市场。付费用户有正毛利,免费用户在拉新,两条线分开算。
他把WorkBuddy的定位说得很直接:“生产力市场蕴藏着巨大的市场机遇,我们目前的工作重点是投资市场教育并扩大市场领先地位。”
C端这步棋腾讯不是不会下,是选择先不陪跑。微信AI助手“小微”6月开启小范围灰度,主模型是微信团队自研的WeLM。刘炽平说小微的成本规模将低于过去一年投入元宝的体量,“完全可控”。门在自己家里,什么时候推开是节奏问题。
稳固的基本盘,有能力抢回时长
今年二季度,腾讯的业绩并不逊色,总收入2048亿元,同比增长11%;毛利1184亿元,同比增长13%,综合毛利率58%,同比提升1个百分点。Non-IFRS(非国际财务报告准则)经营利润756亿元,同比增长9%。
若不计入混元、元宝、CodeBuddy、WorkBuddy及小微这五款新AI产品的收支影响,Non-IFRS经营利润为861亿元,同比+19%,经营利润率从去年同期的39%提升到42%。
对于腾讯的第三季度业绩,券商对利润的预期并不乐观。大摩预计经调整经营利润同比下降3.1%;瑞银测算710亿元、同比下滑2%。但他们也给出了另一个数字:大摩剔除AI业务后预计同比增长10%,瑞银剔除AI战略性投资后内生增速仍可达13%。
腾讯的产生现金流的业务依然强劲。
基本盘的分项数据支持这个判断。2026年第二季度,营销服务436亿元、本土游戏473亿元、金科企服603亿元,三块业务同比增速分别为22%、17%和9%。
《三角洲行动》《无畏契约》《洛克王国:世界》等新品流水和日活刷新纪录。Sensor Tower数据显示,腾讯8月继续稳居全球手游发行商收入榜榜首。
同季度,经营现金流527亿元,资本开支付款593亿元,媒体内容付款50亿元,租赁负债付款22亿元。花出去的钱比进来的多了138亿元,自由现金流因此为-138亿元。不过,资本开支付款里包含一笔大额AI算力预付款,剔除这笔预付款后,自由现金流为376亿元。
刘炽平在电话会上留了一个后手:几个月前预付定金下单的算力订单,现在转手出售,相比采购价能赚超30%。
利润表上的减项是真实的,产生现金流的业务没有跟着一起垮。这是二季度财报呈现的事实。
腾讯历史上有一个反复出现的模式:进入一个品类,不是最早的,但最后往往做到最大。
微信不是第一个即时通讯工具。2011年1月上线,2012年3月用户过亿,2013年突破4亿。它靠的是QQ的关系链和手机通讯录,把已有关系搬进新工具里。
王者荣耀不是第一个MOBA手游。2015年上线,当时市场已有先行者。它靠微信和QQ的社交关系,把对战做成了熟人之间的日常。
两次都不是从零开始,两次都是把腾讯已有的东西——关系链、社交习惯——接到新产品上。
这个模式在2026年还在跑。视频号没有独立App,据QuestMobile 2026年7月数据,DAU达6.7亿,超过快手同期的4.13亿。绿泡泡、WorkBuddy同样如此。
这意味着腾讯有能力去抢时长。但它没有用字节的方式去抢。绿泡泡不在微信首页嵌入信息流。视频号没有用金币激励拉时长。微信是工具,不是内容黑洞。把短剧塞进微信,是为了让用户“顺便看”,不是为了把用户“留下来看”。
这个选择有代价。绿泡泡和红果的日活量级差距是真实的。视频号日均使用时长在爬坡,但和抖音仍有距离。
代价是真实的,能力也是真实的。两者同时存在,不互相抵消。
本文来自微信公众号“镜相工作室”,作者:叶绘,编辑:周近屿,36氪经授权发布。