本文来自微信公众号: 资本不熬夜 ,作者:不熬夜研究院
10年前的王兴,曾提出了一套后来被概括为“无边界”的商业逻辑。美团不该被外卖困住,只要围绕用户需求,就可以不断向其他行业扩张。
这套打法为资本市场打开了想象空间,也让王兴不断遇到新的对手,其中就包括曾经关系不错的滴滴创始人程维。
2017年,美团杀入网约车市场,2018年滴滴反手进军外卖,两位创业者为了把生意做到彼此的地盘上,不惜撕破脸。多年过去,美团的市值从万亿高位跌落,当年的互联网扩张故事也逐渐失去了资本市场的光环。
但王兴那套不愿被原有业务边界束缚的思路,正在汽车行业找到新的追随者。
造车需要工厂、供应链、渠道和持续投入,汽车卖得越多,未必意味着利润增长得越快。于是,车企开始把目光投向汽车之外,机器人、芯片、储能,甚至过去需要向供应商采购的电池,都被重新摆上了自己的货架。
10月9日,吉利控股旗下的吉曜通行启动全球经销商伙伴招募,准备向海外市场销售100Ah、159.5Ah、314Ah等规格的储能电芯。过去,吉利需要向宁德时代这样的供应商采购电池。如今,吉利也开始寻找愿意购买自己电池的客户。
但就在一个月前,宁德时代收购重庆耀宁新能源股权案通过经营者集中审查。重庆耀宁原本属于吉利系,相关电池工厂资产将被纳入双方合作体系。
吉利一边希望借助专业供应商降低部分制造投入,一边又想进入储能电芯市场,争夺供应商的客户。
宁德时代同样没有停在原来的位置。除了电池制造,它还开始做换电、智能底盘和能源服务,把业务延伸到车企原本经营的领域。
车企开始卖电池,卖电池的开始做汽车产业的其他生意。双方都在越过彼此的边界,但到了换电网络、技术标准和能源基础设施面前,双方又不得不坐回同一张桌子。
偏偏就在这个时候,宁德时代的财报传出了另一种信号。
10月20日,宁德时代披露的三季报,营业收入1652.21亿元,同比增长58.58%;归母净利润212.46亿元,同比增长14.54%。收入增长明显快于利润。
当更多企业试图从电池和能源市场寻找新的增长,跨界扩张究竟能带来多少利润,以及需要承担多少成本,开始成为这场竞争绕不开的问题。
01
造车已经够难,还要抢着卖电池
2011年,宁德时代成立。宝马成为其早期的重要汽车客户,公司逐步建立起汽车级电芯研发、制造与供应体系。
2017年上半年,宁德时代在中国动力电池装机市场超过比亚迪。2018年登陆创业板后,新能源汽车销量持续增长,宁德时代逐渐成为全球汽车供应链中的重要企业。
到了2021年,车企与电池厂的关系发生变化。宁德时代当年电池系统产能利用率达到95%,部分整车企业开始面临动力电池供应紧张的问题。
彼时小鹏正在扩大销量,市场曾传出何小鹏前往宁德时代争取电池产能、双方高管发生争执的消息。具体争吵细节未经证实,但小鹏随后扩大中创新航等供应商的配套比例。到了2022年,宁德时代已不再是其最大电池供应商。
类似的调整逐渐在汽车行业发生。
车企增加供应商、自研电芯、掌握电池包设计和制造能力,不再只关心电池能否及时交付,还希望控制车辆成本、快充性能和产品开发节奏。
但当这些能力逐渐建立,车企发现,原来为造车准备的电池技术和供应链,还可以服务其他客户。
储能市场提供了这样的机会。
据SNE Research数据,2026年上半年全球储能锂电池出货量达到461.3GWh,同比增长71%。电力企业、风光电站和工商业用户成为电池制造商的新客户。
比亚迪通过弗迪电池向外供货,2026年上半年披露与阿联酋Masdar签署11.275GWh储能供货协议,并与Grenergy达成2.6GWh合作。特斯拉则通过Megapack销售大型储能系统,将汽车之外的能源客户纳入业务体系。
吉利也进入了这一市场。
但它没有选择独自承担所有电池制造环节。一方面向海外招募储能电芯经销商,另一方面调整部分电池工厂的合作安排。
这反映了车企跨界时面临的矛盾。自研电池可以提高供应链控制能力,外部销售能够扩大收入来源,但电芯工厂需要长期建设投入。产线投产之后,还要承担设备折旧、良率管理和订单波动。
储能客户与汽车客户也并不相同。电网项目更关注循环寿命、运行安全、系统兼容和长期交付,一家车企掌握了动力电池技术,不代表就能立即获得稳定的储能订单。
当年车企担心没有电池可买,如今部分车企又开始为自己制造的电池寻找买家。
电池业务从供应链保障变成新增长机会,也从成本控制问题变成客户和产能问题。
02
宁王靠电池赚钱,却也想赚别人的钱
车企为什么愿意进入电池市场,宁德时代过去十几年的成长提供了一种解释。
不过,电池龙头的利润变化,也说明这门生意没有外界想象得那么容易。
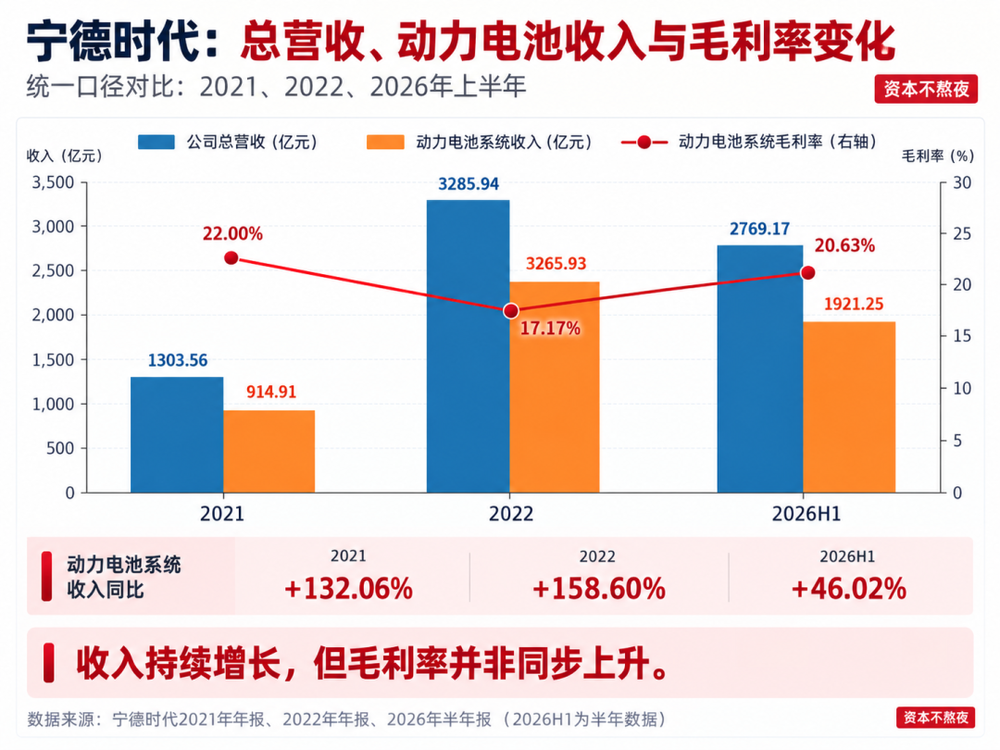
2021年,宁德时代销售电池133.41GWh,实现营业收入1304亿元,归母净利润159.3亿元,全球动力电池市场份额达到32.6%。然而,当年动力电池系统毛利率约22%,低于上一年。
2022年,宁德时代动力电池系统收入增至2365.93亿元,同比增长158.60%,毛利率却进一步降至17.17%。
收入增长并没有带来同等幅度的毛利改善。
2021年至2022年,碳酸锂价格持续上涨,一度突破每吨60万元。作为磷酸铁锂等正极材料的重要原料,碳酸锂涨价直接影响电芯制造成本。
宁德时代虽然具备规模采购优势,但产品售价与材料采购成本之间存在调整时间差。成本上升不能立即全部传递给车企,制造利润因此承压。
与此同时,行业产能开始扩张。
2021年,宁德时代电池系统产能利用率为95%;2022年降至83.4%。新增产线释放产能后,电池供应商之间的订单竞争逐渐增强。
2023年,上游锂价回落,宁德时代动力电池系统毛利率恢复至22.27%。
几年的变化说明,电池企业既需要面对上游材料成本,也需要应对下游车企的采购议价。锂价上涨可能吞噬毛利,锂价下跌又可能让高价库存面临减值压力。
即便是宁德时代,也不能完全摆脱这种制造业的利润波动。储能业务虽然打开了另一片市场,却没有消除竞争。
2026年上半年,宁德时代动力电池系统毛利率为20.63%,储能电池系统毛利率为23.96%。储能业务的毛利率高于动力电池业务,但不同产品之间的利润差异,也意味着扩张不能只看出货规模。
宁德时代、比亚迪逐步扩大储能系统业务,特斯拉通过外购电芯与自身系统集成能力销售Megapack。电芯之外,电池管理、热管理、项目交付和能源管理成为新的竞争环节。
产业利润开始由更多企业、更多业务共同争夺。这也是宁德时代向电池制造以外延伸的商业逻辑。
仅靠扩大电芯产量,公司仍然要面对材料价格、产能利用率与客户采购政策的变化。进入储能系统、换电和能源服务,则可能让企业参与电池交付之后的收入分配。
但业务延伸不等于盈利能力自然提高。
换电需要承担电池资产和站点运营成本,储能系统需要履行项目交付与质量保障责任,能源服务则面临更长的投资回收周期。
卖出更多电池,不一定留下更多利润;把生意延伸到电池之外,也不代表新的利润已经到手。
对车企如此,对宁德时代同样如此。
03
生意没有边界,对手却甩不开
2024年12月,宁德时代旗下时代智能发布磐石底盘,将电池、电驱、热管理、制动、转向等能力集成到一套底盘平台。
过去为车企提供电池的供应商,开始提供整车开发所需的底层技术。
2026年5月,宁德时代宣布与土耳其车企Togg合作,计划基于磐石底盘开发三款车型,首款预计2027年量产。
换电则是另一条扩张路径。
宁德时代推出乘用车巧克力换电和重卡骐骥换电。截至2025年底,两套体系累计建成换电站1325座,全年提供换电服务超过115万次。
它希望从一次性销售电池,延伸到电池使用、补能和资产运营环节。而换电原本就是蔚来投入多年的业务。双方从电池供应关系出发,逐渐进入存在业务重叠的市场。
宁德时代的扩张还不止这些。
在电力市场,它参与零碳园区、虚拟电厂和源网荷储项目;在交通领域,其电池已配套近900艘电动船舶,成员企业峰飞航空推进电动航空器研发;旗下邦普循环2025年回收废旧电池及材料21万吨,再生锂盐2.4万吨。
从底盘、换电到电力管理、航空、船舶和回收,宁德时代试图将电池技术延伸到更多商业环节。
这些业务有共同的技术基础,却面临不同的经营考验。智能底盘需要车企采用,换电依赖车辆规模与站点利用率,航空器仍面临认证及商业化周期。
业务边界可以不断拓宽,但每进入一个新市场,都需要重新建立客户、渠道和运营能力。
跨界同时改变了合作关系。
2025年3月,宁德时代与蔚来宣布换电战略合作,宁德时代拟投资不超过25亿元支持蔚来能源发展。此后,双方又签署合作协议,推进电池技术、换电标准和网络共享。
吉利也参与了蔚来能源的投资安排。这个既要销售电池、又与宁德时代存在供应链合作的汽车集团,同时进入了换电服务的合作网络。
更具戏剧性的一幕,来自滴滴。
宁德时代与滴滴旗下小桔能源成立换电合资公司时代小桔,面向网约车等出行场景探索换电服务。
当年与王兴争夺网约车市场的滴滴,如今成为宁德时代能源业务的合作伙伴。汽车产业里的跨界关系,因此与当年的互联网平台竞争出现了差异。
美团与滴滴可以分别争夺同一批出行和外卖用户。换电网络却需要足够多的车辆使用,车辆需要兼容的电池标准,站点和电池资产还要承担持续运营成本。
任何一家企业都很难只靠宣布进入这个市场,就建立起覆盖大量品牌和城市的补能网络。
于是,宁德时代与蔚来既经营各自的换电业务,也尝试合作;吉利既采购电池,也销售储能电芯,还参与能源基础设施投资。
这并不意味着竞争消失了。车辆适配标准由谁决定,电池资产由谁持有,换电服务的收入由谁获得,仍然可能影响企业之间的利益分配。
合作扩大了市场,也让业务边界变得更加模糊。
回看王兴和程维,当年两家公司把生意做到对方的地盘,昔日伙伴变成了竞争对手。
如今汽车产业也出现了相互跨界的场面,只是宁德时代和车企在进入彼此市场之后,仍然需要共同建设补能网络、维持技术合作和采购关系。
他们可以争夺同一笔生意,却又希望对方继续贡献车辆、技术、客户和资金。
当年的互联网巨头,跨界之后把老朋友变成了对手。如今汽车产业里的对手,却又不得不成为彼此的合伙人。
但无论合作还是竞争,新的业务都要承担资本投入与经营风险。换电站最终需要足够的使用频次,电池工厂需要稳定订单,智能底盘也需要持续获得车企采用。
跨界可以创造新的收入机会,却不能保证这些机会都能转化为利润。
从汽车到电池,再到能源服务,各家公司都在拓展自己的业务范围。但新业务需要客户,也需要资本、产能和长期运营能力。
生意可以没有边界,可利润却不会因此没有代价。