本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《焦点|国标落地,宇树股价大涨:可两家国际顶级投行却给出了完全相反的答案》
10月19日,宇树科技盘中一度涨近18%,最高触及508.99元,距涨停仅一步之遥,市值重新站上2000亿元。
资本市场的热情,直接来自几天前落地的行业重磅消息:市场监管总局正式批准发布首批6项人形机器人国家标准,将于2027年4月1日起实施。一个行业标准的出台,为什么能立刻点燃龙头的股价?因为这套国标回答的,不是"机器人有多酷",而是"机器人到底行不行"。
但有意思的是,就在不到一个月前,同样是对宇树科技,两家国际顶级投行摩根和野村却给出了完全相反的答案。
一个说"太贵了,卖",一个说"还早呢,买"。这不是谁对谁错的问题,这是这个行业目前最真实的写照:连最专业的机构投资者,对"人形机器人到底值多少钱"这件事,都没有形成共识。
而国标的落地,恰恰为这场分歧提供了一个新的变量。
国标确定了什么:从"各自吹牛"到"同场考试"
过去几年,人形机器人行业有一个公开的秘密:每家厂商都在用自己的尺子量自己。
宇树科技创始人王兴兴作为国标起草人之一,点得很透:"每家企业的人形机器人产品,无论是尺寸、性能、电池电压,包括它的通信和使用接口差别都非常大。"A公司说抓取成功率90%,B公司也说90%,但一个抓的是标准方块,一个抓的是异形物体,数据没法放在一起比。
这套国标的核心动作,是把"考场"和"考卷"统一了。技术要求系列覆盖了本体构成、环境感知、决策规划、运动控制和作业操作,第一次给出了可量化的硬指标:机器人靠近人时速度不超过0.5米/秒,抓取刚性物体成功率要在90%以上,指令准确率不低于95%,单动作完成时间不超过1秒,外力扰动后1秒内恢复稳定,力量操作能力不低于15公斤。仿真测试平台规范则确立了统一的测试架构,确保各项能力在可信、可复现的环境中得到评价。
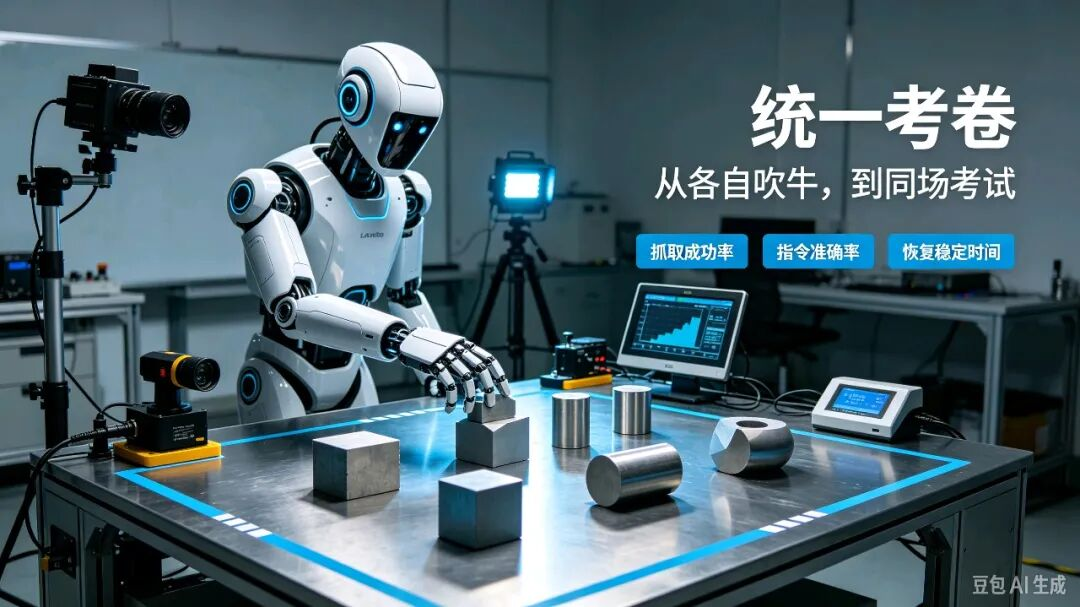
翻译一下:以后谁再说自己的机器人"能干活",得先过同一张卷子。
尺子统一了,接下来要比的是谁能在同一张卷子上考得更高。但需要补充一个背景:这6项国标的牵头起草方是北京人形机器人创新中心,宇树科技、优必选、上海人工智能实验室等是参与起草单位。不是某一家企业在定义标准,而是中国产业界在共同建立参照系。
但问题是,这张卷子考的内容,和真实世界需要的能力,是不是一回事?
有尺子不等于有答案:两家投行的分歧
国标落地之前,两家投行已经用各自的"尺子"量过宇树了。
9月底,摩根大通首次覆盖宇树科技,直接给出"减持"评级,目标价300元。核心逻辑不是不看好公司,是不看好当时的价格。摩根大通认为,宇树当时的估值对应2027年预测市销率高达46倍,已经计入了"完美执行"和"持续领先"的极端乐观预期。它参考了美国机器人公司Agility Robotics等一级市场的私募融资估值,采用30倍市销率重新定价,给出的目标价较当时股价意味着约33%的下行空间。
几乎同一时间,野村证券给出了"买入"评级,目标价370元。它的估值基础是2027年预估营收的25倍市销率,预计2027年营收约54亿元,对应合理市值约1500亿元,逻辑是宇树作为硬件平台的先行者,有望在人形机器人行业未来二到四年的拐点中成为"少数留存者之一"。
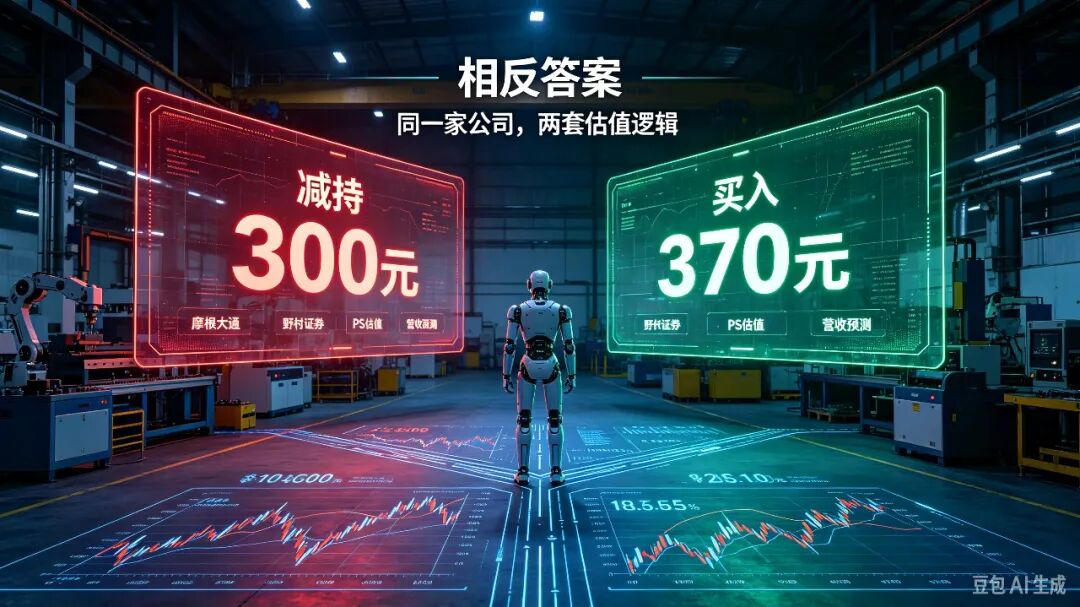
同一个行业,同一家公司,同一套公开数据,两家顶级投行得出了相反的结论。这不是谁对谁错的问题,这是这个行业目前最真实的写照:连最专业的机构投资者,对"人形机器人到底值多少钱"这件事,都没有形成共识。
更值得注意的是,摩根大通和野村对宇树2027年营收的预测相差并不大——摩根大通倒推约40亿元,野村预测约54亿元。分歧的核心不在"值几倍",而在宇树的收入能长到多大,以及这个增长是否值得用更高的倍数去定价。
国标统一了测试语言,降低了"各自吹牛"带来的信息不对称,这是投行能给出更清晰判断的前提。但国标解决的是"怎么测",不是"能不能干"。尺子有了,不等于答案有了。两家投行的分歧,恰恰证明答案还没出现。
国标管不了什么:三个不确定
摩根大通和野村的分歧,表面上是估值方法不同,根子上是三个"不确定"还没有答案。这三个不确定,恰恰是国标解决不了的。
应用场景不确定。目前能稳定商用的岗位,只有搬运、上下料这类简单重复任务。王兴兴在工博会上明确表示,工业场景与To B商业服务会早于居家场景,但线束装配、打磨、精细组装这些工艺岗位,业内普遍预估还要8年以上才能规模化落地。家庭服务场景更远——递水杯、收拾桌面,在非固定家庭环境下仍是行业难题。国标可以规定抓取成功率的测试方法,但规定不了哪个场景会先跑通,哪个场景是伪需求。
技术路径不确定。美国特斯拉Optimus主打自研端到端具身算法,国内企业更多在硬件制造和场景落地上发力。端到端大模型是不是终局?分层架构会不会回归?仿真训练和真机数据哪个权重更高?技术路线还在分化,没有收敛的迹象。一个可以观察的信号是:特斯拉Optimus V3硬件设计方案已基本冻结定型,弗里蒙特工厂首条量产产线设备运抵就位,国内汽车零部件产线已出现人形机器人常态化作业案例,但端到端方案在真实场景的泛化能力上,还没有拿出可公开验证的数据。路线之争,最终要靠真实场景的交付来投票。
产业结构不确定。是硬件为王还是软件为王?是垂直整合还是水平分工?谁会成为"机器人时代的台积电",谁会成为"机器人时代的苹果",谁会成为被淘汰的组装厂?国标统一了测试语言,但统一不了商业模式。
国标真正的价值:降低协同成本,争夺定义权
那国标到底解决了什么?
中国在人形机器人硬件制造上的优势是确定的。弗若斯特沙利文数据显示,2026年上半年全球人形机器人销量3.6万台,收入前五名全部是中国企业(优必选、智元创新、宇树科技、银河通用、乐聚智能),合计占全球市场的57.4%。减速器、伺服电机、灵巧手,国产供应链已经可以量产。
但制造业真正的痛点不在"造不造得出来",在"适配成本太高"。工厂买一台机器人回去,换一条产线、换一款产品,就要投入大量工程师重新调参。硬件坏了能换零件,算法不泛化,换什么都白搭。
国标的统一接口和测试规范,指向的正是降低这种产业链协同成本。当上游零部件的接口、性能与测试标准被统一,模块化和通用化才有可能,规模化生产的底座才能被夯实。标准不直接降成本,但它让降成本这件事变得"可以工程化"。
这套国标还有一个容易被忽略的维度:谁定义标准,谁就定义竞争的门槛。
特斯拉Optimus在算法和端到端具身智能上走得靠前,但它的"好"目前主要靠自己的演示来证明。中国率先拿出了一套成体系的、可量化的国家标准,意味着在"怎么评价一台人形机器人"这件事上,中国正在尝试掌握定义权。标准本身是推荐性的(GB/T),不是强制壁垒,但它会成为一个事实上的参照系:当采购方、投资人和监管方都开始用这套尺子去衡量产品时,不符合尺子的人,需要解释自己为什么不符合。
但,这只是起跑线
国标解决的是"怎么测",解决不了"能不能干"。
真正的卡点在泛化能力。标准可以规定"抓取刚性物体成功率90%以上",但真实车间里没有永远"刚性"的物体。物品会偏移,光线会变化,地面会有杂物。固定标定场景下成功率可以接近100%,环境稍微一变,任务成功率就会断崖式下跌。这种泛化能力,没有捷径,必须在真实场景里持续采集物理交互数据,长期迭代。
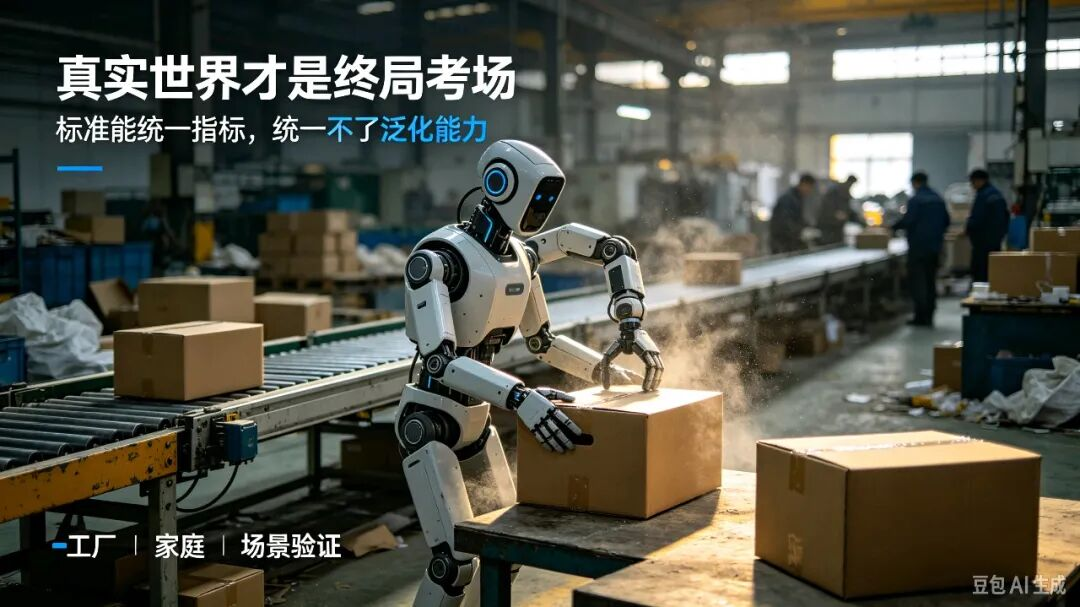
摩根大通和野村的分歧,恰恰说明了一件事:这个行业目前还处在"没有人知道标准答案"的阶段。应用场景在探索,技术路线在分化,产业结构在演变。国标是起跑线,但这条赛道究竟是一百米的短线冲刺,还是四十公里的马拉松,现在可能还没有人知道答案。
宇树今天的大涨,是市场在为"起跑线"定价。而真正的胜负,取决于谁的机器人能在标准覆盖不到的真实世界里,把活稳稳干完。
一个更近的检验节点已经排上日程——10月29日,宇树将披露上市后的首份三季报。这份财报会给出比任何研报都诚实的答案:工业场景收入占比是否提升、扣非净利润增速能否转正、科研教育依赖是否下降。起跑线之后,第一次真正的考试马上就来。
国标统一了人形机器人的考试规则,但没统一行业的胜负答案。投行多空分歧、场景落地未知、技术路线仍在博弈,这不是短期炒作,是人形机器人产业真正的分水岭。
推荐阅读
观察|人形机器人IPO扎堆:技术还没跑通,资本估值先起飞了
观察|AI时代,不敢裁员也不愿招聘:中国企业的“不裁只冻”困局
热点|员工用AI辅助办公被辞退,法院判了:公司违法,合同继续履行
观察|梁文锋下场造机器人:GPT-6让他坐不住了
你觉得人形机器人先跑通的场景,会是工厂、家庭,还是别的什么地方?欢迎留言。