本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《深度|越南、墨西哥、印度:三个“中国+1”的备份工厂,其实不在一个赛道上》
很多人聊“中国+1”,喜欢把越南、墨西哥、印度放在一起比,比谁的劳动力更便宜、谁的工厂更多、谁接的订单更大。但如果你仔细看,这三者根本不是在同一条赛道上竞争——它们各自承接的是完全不同的产业环节,服务的是完全不同的市场逻辑。
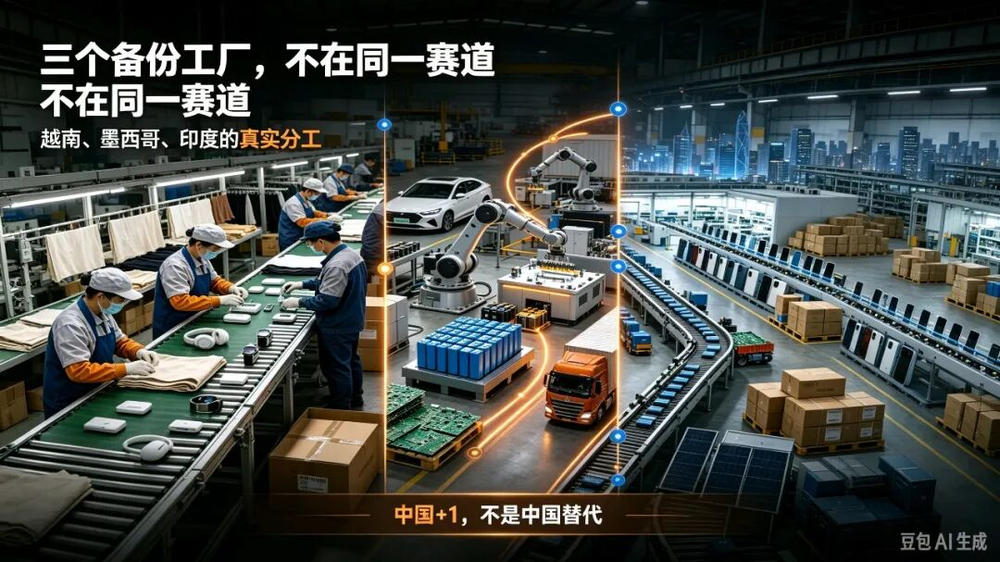
把它们放在一起比,就像拿螺丝刀、扳手和钳子比谁更好用——工具不同,用途不同。
越南:中国供应链的“溢出中心”
越南是“中国+1”策略最早的受益者,也是最像中国的“备份工厂”。
它的核心定位是:承接中国溢出的组装环节,尤其是消费电子和纺织服装。
苹果在越南布局了35家供应商工厂,承载了全球约65%的AirPods产能、20%以上的Apple Watch产能、约20%的iPad产能。三星在越南投资超过230亿美元,建了六家工厂,多数智能手机在越南生产。立讯精密、富士康、歌尔股份等果链核心供应商,在越南扎堆建厂。
但越南的本质是什么?是“中国零件+越南组装”。
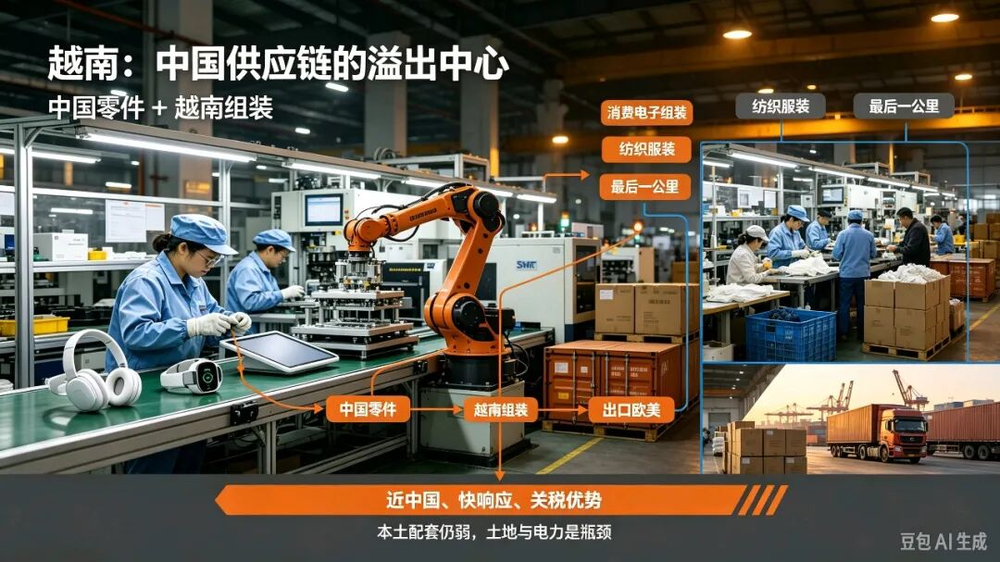
富士康越南子公司2025年出口86亿美元产品,其中79亿美元的零部件从中国、韩国、中国台湾地区进口,真正在越南本地创造的出口价值最多只有7.8%。比亚迪电子越南工厂的本地增值率更低,仅为4.5%。越南电子行业的本土配套率不足20%,70%以上的电子元件、80%的纺织原料来自中国。
换句话说,越南做的是“最后一公里”的组装——零件从中国来,在越南拧螺丝、贴标签、装箱,然后出口欧美。
越南的核心优势不是便宜,而是“近”。它与中国南方接壤,陆路1450公里,卡车2-3天就能从深圳到北宁。供应链响应速度极快,管理文化与中国高度相似。再加上CPTPP、EVFTA、RCEP等一堆自贸协定,出口欧美关税优势明显。
越南的瓶颈也很清楚:北宁、平阳等核心工业区土地价格翻倍,一类工业园区空置率低于3%;2023年越南北部曾出现大规模停电,2026至2028年电力供需失衡风险仍然存在;劳动力成本从五年前的约200美元/月涨到约300美元/月,与中国长三角、珠三角的整体制造成本“应该是差不多的”。
所以越南的赛道是:劳动密集型组装+出口导向型加工贸易。它不是要替代中国,而是中国供应链的自然延伸——中国做大脑,越南做手脚。
墨西哥:北美市场的“桥头堡”
墨西哥的逻辑和越南完全不同。它不靠“近中国”,靠的是“近美国”。
它的核心定位是:承接面向北美市场的高价值制造,尤其是汽车零部件、EV电池、航空航天。
墨西哥享受USMCA(美墨加协定)零关税待遇,只要符合原产地规则,产品进入美国免征关税。货柜从蒙特雷运往美国南部仅需2-3天,而从亚洲海运需要3-5周。对于交期极其敏感的汽车行业来说,这个时效优势是碾压级的。
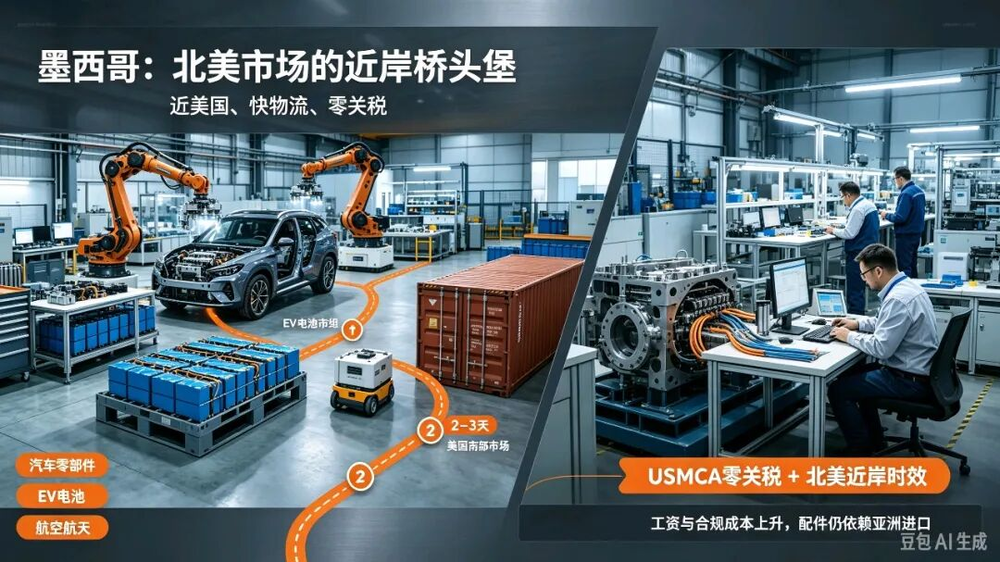
立讯精密在墨西哥基地承接了特斯拉4680电池高压线束、宝马奔驰高端线束订单及苹果部分iPhone组装订单。唯科科技、旭升集团等企业也在墨西哥布局,搭建“中国+墨西哥+泰国”三角产能,外销毛利率比内销高16个百分点。
墨西哥的核心优势不是便宜,而是“快”和“免关税”。它的入门级工资约430美元/月,已高于中国部分内陆城市。工会势力强大,合规成本极高,治安与物流抢劫风险是企业的长期隐形成本。此外,墨西哥八成配件依旧需要从亚洲进口,本土零部件企业稀缺。
所以墨西哥的赛道是:高价值、高时效、面向北美市场的近岸制造。它不是要替代中国的产能,而是要替代从中国到美国的物流时间和关税成本。
印度:14亿人的“内需工厂”
印度的逻辑又完全不同。它既不是中国的“溢出中心”,也不是北美的“桥头堡”,它的核心定位是:面向本土市场的规模化制造+全球低端组装基地。
苹果在印度承担全球约25%的iPhone组装量,但95%以上核心元器件依赖进口,本地化率不足23%。2026年7月塔塔电子数据泄露事件后,苹果将iPhone Pro系列等高涉密环节从印度撤出,印度仅保留标准版最终组装。
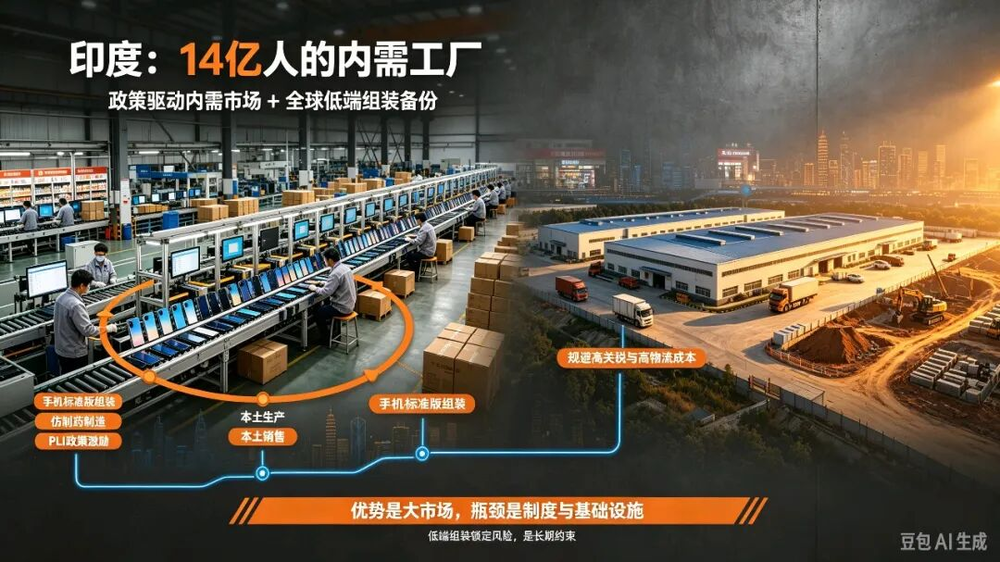
印度推行PLI(生产关联激励)计划,要求补贴与本土零部件使用率挂钩,倒逼从“单纯组装”向“本土配套”转型。但现实是,印度制造业占GDP比重长期卡在14%-16.6%,远未达到25%的目标。2014年至2021年间,2783家外资公司在印度关闭业务。
印度的核心优势是“大”——14亿人的内需市场。它不是靠出口赚钱,而是靠“在本土生产、在本土销售”来规避高关税和高物流成本。莫迪政府的27亿美元电子制造业补贴,本质上是在用政策换市场。
但印度的短板也是系统性的:基础设施不足、官僚效率低下、劳工法规复杂、政策波动性大。有分析认为,印度长期面临“低端组装锁定”的风险,仅能依靠劳动力成本承接低端产能。
所以印度的赛道是:政策驱动的内需市场+全球低端组装备份。它的竞争对手不是越南和墨西哥,而是它自己的制度瓶颈。
三者不在一个赛道上
把三者的定位放在一起看,画面就清楚了。
越南的核心定位是中国供应链的“溢出中心”,承接消费电子组装和纺织服装。它最大的优势是“近”——与中国南方接壤,卡车2-3天就能从深圳到北宁。核心短板是电力紧张和土地饱和,本土配套率不足20%。
墨西哥的核心定位是北美市场的“近岸桥头堡”,承接汽车零部件、EV电池和航空航天。它最大的优势是USMCA零关税和2-3天的物流时效,但入门级工资已高于中国部分内陆城市,八成配件仍依赖亚洲进口。
印度的核心定位是“内需工厂+全球低端组装备份”,承接iPhone标准版组装和仿制药。它最大的优势是14亿人口的内需市场,但制造业占GDP比重长期卡在14%-16.6%,基础设施和政策稳定性是系统性短板。
你会发现一个有意思的事实:三者之间几乎没有直接竞争。越南做的是从中国溢出的消费电子组装,墨西哥做的是面向北美的汽车和高端制造,印度做的是面向本土的低端组装。它们各自服务不同的客户、不同的市场、不同的产业环节。
真正竞争的,不是彼此,是能否替代中国
答案是:不能。
中国拥有联合国产业分类中全部41个工业大类、207个中类、666个小类,是全球唯一拥有全产业链的国家。越南做的是“最后一公里的组装”,墨西哥做的是“最后三天的物流”,印度做的是“最后一步的市场”。而中国做的是从螺丝钉到芯片到整机的全链条覆盖——一个产业集群可以在几十公里内完成从设计到出货的全部配套。
全球供应链正在从“中国中心”走向“中国核心+多节点备份”的网状格局。中国的位置不是被替代,而是被重新定义——从“世界工厂”走向“世界工厂的工厂”。越来越多的最终产品贴上“越南制造”“墨西哥制造”“印度制造”的标签,但背后的机器设备、零部件、原材料、供应商体系和投资资本,仍与中国深度相关。
所以“中国+1”的真相,不是“中国减1”,而是“中国+0.6”——那个“1”里面,很大一部分本质上还是中国。
看懂越南、墨西哥、印度三条截然不同的供应链赛道,你就看懂了当下全球产业的真实格局。所谓「中国+1」,从来不是淘汰中国,而是全世界都离不开中国供应链的一次再分工。
没有谁能替代世界工厂,真正升级的,永远是掌握全链条核心的人。关注我👇👇👇,持续拆解底层产业逻辑,看透全球经济的真相。