本文来自微信公众号: 凌霄-科技投资人 ,作者:凌霄
看月之暗面拟赴港的消息,我更在意500亿美元估值怎么落地。10月6日,彭博社援引知情人士报道称,公司以约500亿美元估值完成上市前私募融资,目标是2027年一季度赴港上市。一级市场可以为AGI买一张长期期权,二级市场却不会自动照单全收。
融资时,资本愿意为顶尖团队、模型突破和未来市场提前下注。到了公开市场,同样的技术想象,还要拿收入成色、客户续费和算力账单来解释。上市计划仍有变数,但两种定价逻辑之间的距离,已经值得国内大模型公司认真算一遍。
01
一级买期权,
钱也有承载上限
月之暗面被报道的500亿美元估值,体现了资本对顶尖大模型团队的期待,也把后续资金需求推到了更显眼的位置。通用人工智能AGI的吸引力,在于一套能力能够跨任务、跨场景创造价值;投资人买的,是这种能力将来变成大生意的可能性。
前沿大模型的基座训练与推理集群,需要持续的算力和研发投入。越想留在AGI竞争前沿,越不能只算发布一次模型的费用,还要算下一轮训练、服务增长和人才投入。仅靠私募机构接续跟投,资金来源和承载能力都会成为约束。
早期资本也有退出需求。从早期机构到战略投资者,经过多轮融资之后,获得公开市场流动性,是打通“投—退”闭环的重要路径。不过,融资渠道变宽,和公司自身能否造血,是两件不同的事。
伴随Kimi等产品发展,依靠长文本等特色功能完成流量积累之后,更难的一步是把用户转化为高粘性的付费客户。用户来试一次,是热度;客户愿意持续付钱,才有机会形成可预测的收入。这也是AGI的技术期权,走向商业资产必须经过的一关。
02
港股打开通道,
不会包办溢价
港交所的制度安排,为高研发、高投入、仍在商业化过程中的科技公司提供了上市选择。对国内AI企业而言,香港连接本土产业与国际资本,能让模型能力、应用落地和财务表现放到同一个市场里接受比较。
香港联交所《主板上市规则》第十八C章,为符合条件、尚未达到常规上市财务门槛的科技企业提供了另一条上市通道。未商业化公司仍须展示可信的商业化路径,说明如何达到规则要求的收入水平。这里允许企业先投入,也要求它讲清楚投入以后准备怎样收回来。
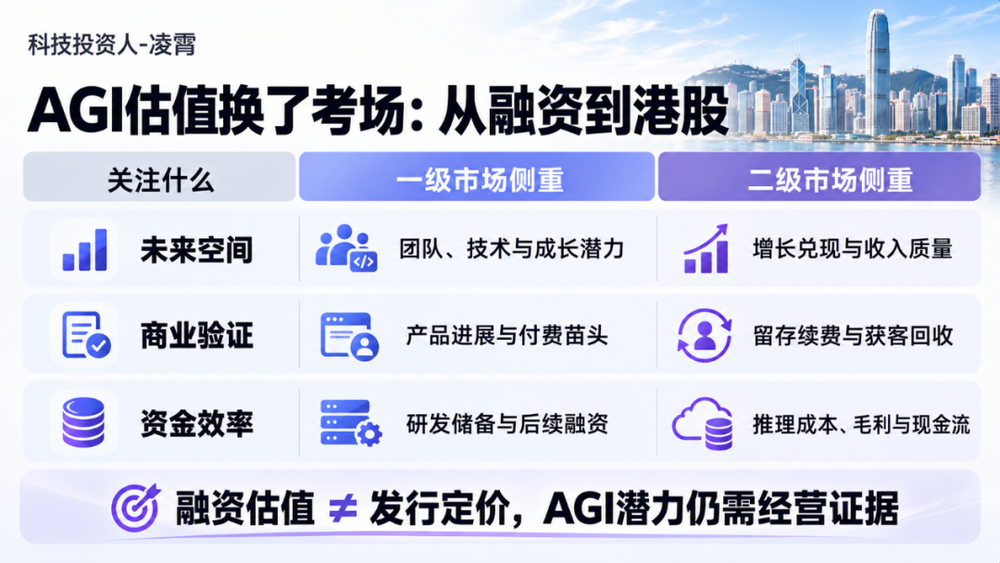
这给中国AI资产提供了新的定价场。理解本土消费生态、企业软件转型和算力条件的投资者,可以结合实际落地情况评估风险。但投资者更懂产业,不意味着一定给出更高价格;如果增长质量经不起细看,熟悉行业的人也会算得更细。
月之暗面未来若成功上市,会形成新的参照系,但“稀缺”本身已经不够。智谱和MiniMax此前已登陆港股,投资者有了可比较的模型公司。要争取AGI溢价,还得证明自己的能力、客户和盈利潜力,为什么值得单独定价。
03
500亿美元估值,
要过三道关
一级市场看“远景期权”和“团队稀缺性”,二级市场还会追问“数据严密性”和“边际效益”。公开市场也会为未来付钱,只是越高的估值,越需要一条经得起核验的兑现路径。如果月之暗面赴港推进,绕不开以下三笔账。
先看市销率背后的收入成色。500亿美元是报道中的融资估值,并不等于港股已经认可的市值。要让这个价格站得住,需要API和订阅收入持续增长,也要看收入来自短期尝鲜,还是稳定的工作流使用。年化收入、全年实际收入和现金回款,也不能混着算。
再看获客成本与续费率。依靠营销推动的用户增长,难以单独说服公开市场的长线资金。C端月留存率、付费转化率,以及B端企业工作流的渗透深度,才更接近生意的真实情况。模型越来越聪明,客户仍可能选择更便宜、集成更省事的替代方案。
最后看推理成本与毛利率。大模型每一次回答都要消耗算力。混合专家架构、推理加速等优化,能不能把成本降下来,要落到实际服务的毛利上。尤其走向能连续执行任务的Agent之后,多调用几轮、返工几次,都可能吃掉原本预期的利润。
这就是月之暗面冲刺港股最值得关注的地方:上市能补充资金,却不能替代商业闭环。前沿研发需要长期资本,公开市场也不必要求每笔研发立刻回本;但公司必须逐步证明,投入带来的能力,能够转化为持续付费和经营造血。
一级市场买的是AGI可能打开多大的未来,二级市场还要算,公司能从这个未来里留下多少钱。月之暗面能否让报道中的500亿美元估值在港股“落脚”,最终要靠这条从技术到客户、再到利润的路走得有多扎实。