本文来自微信公众号: 数智奔流 ,作者:熵野
AI赛道,商汤又拿到一个靠前的行业排名。这一次,商汤不再作为派系出现。
此前,作为上一个时代的AI四小龙,商汤在大模型时代往往沾光来自商汤系的创业者。
根据IT桔子统计,2026年1月1日至7月17日,曾在商汤任职、离职后创业者所创立的公司,合计融资超过400亿元。
其中,Momenta和Minimax相继在港交所完成上市。VAST、无问芯穹等新锐公司,也成为A创投圈的融资明星。
这些创业者分布在自动驾驶、大模型、3D生成、AI芯片、具身智能和AI应用等热门赛道。商汤系的创业者越来越活跃,商汤这家公司反倒沉寂不少。
商汤在AI办公领域的新产品小浣熊正在打破这个局面。
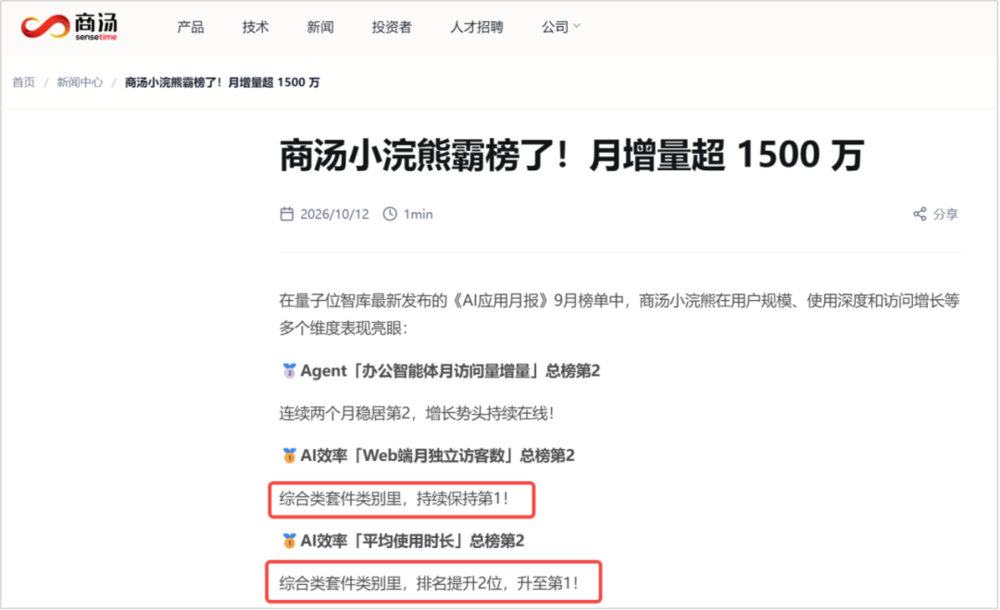
根据量子位9月AI效率办公月报,小浣熊网页端访问量约1500万,环比增长超过160%,网页独立访客数、平均使用时长均为总榜第二。
商汤随后用“霸榜”概括这份成绩,并进一步把两个总榜第二拆解为分类成绩:在“综合类套件”中,小浣熊两项指标均排名第一。
这对商汤不容易。
在计算机视觉时代,商汤不需要解释自己是谁。从“AI四小龙”到上市时的“AI第一股”,它一度是中国人工智能产业最醒目的公司之一。
那时,技术本身就是最重要的产品叙事。
进入大模型时代,商汤的业务范围越来越广,从大模型、AI云、Token工厂,再到办公Agent,它几乎没有缺席AI浪潮中的任何一个热点,却不再频繁出现在公众讨论中。
小浣熊的成绩,成了商汤AI转型路上的新节点。
刷榜大模型时代的商汤
商汤小浣熊的这份霸榜成绩单,来自量子位智库的9月AI应用月报。
在统计的300余款AI效率Web端产品中,商汤小浣熊超越百度文库、字节扣子、阿里Qoder等大厂AI明星产品,位列第五名。
排名把文档工具、编程产品、办公智能体放在一起,比较的是它们的网站访问次数。
月访问量之外,榜单还单独比较桌面Agent的网页访问增量,小浣熊排名仅次于腾讯WorkBuddy。
这张子榜比较的是9月与2月,所称超过1500万的增量,并非9月单月新增访问。豆包工作、Kimi Work等产品因“数据渠道限制”未被纳入。
另外两项指标中,小浣熊以约900万的月活和超过6分钟的平均使用时长,分别位列全国第二。
商汤随后从这些排名中提炼出更醒目的成绩。10月12日的官网文章称,小浣熊网页独立访客数、平均使用时长均居总榜第二;限定在“综合类套件”中,两项则都是第一。
这些成绩出现时,小浣熊也刚经历了一轮产品和品牌调整。
8月25日,代码小浣熊和办公小浣熊统一为“商汤小浣熊RaccoonWork”。从AI编程到AI办公,它以覆盖更多工作任务的AI助手形象出现,并推出教育、金融、政务等行业版本。
小区和写字楼的电梯里,也出现了小浣熊的广告。产品上新、品牌推广与网页访问增长接连发生。到了10月,商汤把这些排名汇成了一份成绩单:小浣熊已经进入AI头部办公产品的行列。
今年以来,这样的成绩单,商汤拿出了不少。
老业务仍在贡献冠军。
商汤年中宣布,在IDC中国视觉AI市场统计中连续十年排名第一;7月,又援引Omdia的视频分析市场份额报告,公布全球第一的成绩。
新业务也各有名次。
年初,商汤公布日日新V6.5Pro在SuperCLUE中文多模态视觉语言评测中取得75.35分、国内第一的成绩。
8月,用于直播、营销和客服的如影产品,又随着商汤在IDC中国企业级AI数字人市场份额排名中取得第二,成为宣传重点。
到了9月,大装置也有了自己的第一。商汤引用弗若斯特沙利文与头豹研究院的《中国全栈AI云服务市场报告2026H1》,宣布以接近50%的份额位居中国Neocloud市场首位。
到了小浣熊,宣传又往前走了一步,商汤开始强调自己与谁站在一起。
Omdia的一份企业级办公智能体研究,梳理了30余家厂商,并将阿里千问办公、百度搭子、腾讯WorkBuddy和商汤小浣熊列为重点独立分析的四家代表产品。相关传播文章随后用“AI办公四强”概括这组公司,甚至提出“牌桌已坐满”的判断。
从“AI四小龙”到“AI办公四强”,商汤身旁的名字,换成了阿里、百度和腾讯。
10月,比较对象又扩大了一圈。商汤宣布入选《财富》与BCG联合发布的2026FortuneFuture120榜单,并在公告中突出强调,它与英伟达、OpenAI、苹果等企业一同上榜。
借第三方榜单建立市场认知,是科技行业十分普遍的营销方式。产品榜证明某项能力,市场份额榜展示业务规模,《财富》榜单则把叙事推向了整家公司的未来。
商汤想重塑的核心身份已经清晰:一家已经完成生成式AI转型,既有技术又懂产业,更有全球成长潜力的AI全栈供应商。
但这份新名片,还没有递到所有人手里。
股吧里,一位网友“小浣熊是啥,饼干吗?”的调侃,概括不了产品的市场表现,却为密集的上榜消息留下了一个反差。
榜单里的商汤,已经换了同行。生意里的商汤,能否获得相应的增长优势?
不能只当AI顶流的背景板
商汤想与大厂站在一起,有自己的底气。
作为上一个AI时代的四小龙之一,商汤的技术人才储备、政企交付经验,再加上提前建设的算力储备,是其在大模型时代转型的核心竞争力。
一个典型的特征就是,从商汤出走的技术负责人,均先后进入AI领域创业并拿到大结果。
前商汤副总裁闫俊杰创办MiniMax后,今年上半年研发费用达到2.97亿美元,粗略折合人民币20亿元,超过商汤同期17.56亿元的研发开支。
前商汤研究执行总监刘宇离职后创办Vivix,据报道,公司获得IDG资本、红杉中国、京东、阿里等投资,估值达到13.2亿美元。
VAST(宋亚宸):AI 3D生成,估值超10亿美元。流形空间(武伟):全域世界模型,成立几个月就融了几亿元。无问芯穹(颜深根):AI算力基础设施,累计融资近10亿元。
相比这些商汤系AI新势力的讨论度,商汤自身的讨论度并不高。
2023年4月商汤推出自研大模型“日日新”,在独立评测机构Artificial Analysis公开榜单中,截至10月21日,能查到千问、智谱、Kimi、MiniMax,还没有日日新的评测结果。
维持技术身位所需的投入,也变了。算力最能体现这种变化。
商汤临港计算中心2022年便已投运,赶在大模型热潮之前准备好了基础设施。
但阿里今年仅二季度资本开支就达到约677亿元,主要投向AI基础设施。同期商汤披露的上半年设备等固定资产购置支出约23亿元。
留在商汤手里的,还有多年服务政企客户的经验。小浣熊承接的正是这份家底。
9月16日刊出的专访中,商汤科技大模型产品副总裁、小浣熊家族负责人贾安亚介绍了公司的C2B路径。小浣熊推向个人,用户的任务和反馈用于打磨产品,再靠私有化部署、系统集成拿下企业订单。
商汤熟悉企业采购和本地部署,但阿里、腾讯、智谱等同样带着办公软件、客户关系和模型进入这门生意。
况且,拿到企业意向只是第一步,更大的考验来自订单背后的成本与盈利压力。
大模型时代只喝了一口汤
商汤过去几年的财报,记录着这场AI转型的代价。
曾撑起公司大半收入的智慧城市、传统视觉项目,在行业环境变化、回款压力之下持续收缩。
2023年,商汤重新划分业务板块,智慧城市、智慧商业和智慧生活中的非生成式AI业务,被合并为“传统AI”;模型训练、微调、推理等业务,则归入“生成式AI”。
旧业务收缩留下的缺口,开始由新业务填补。
2025年,生成式AI收入已达36.3亿元,占总收入的72.4%,成为集团收入主体;视觉AI收入10.83亿元,占比降至21.6%。其余6%来自智能驾驶、医疗、家用机器人和零售等X创新业务。
但生成式AI是重资产模式,算力规模越扩大,智算中心的硬件采购和运维开销就越高。哪怕收入在增长,毛利也被持续抬升的营业成本不断稀释。
2025年,公司毛利约20.56亿元,虽然已自2023年低点连续两年回升,但总额只剩2021年的六成多。
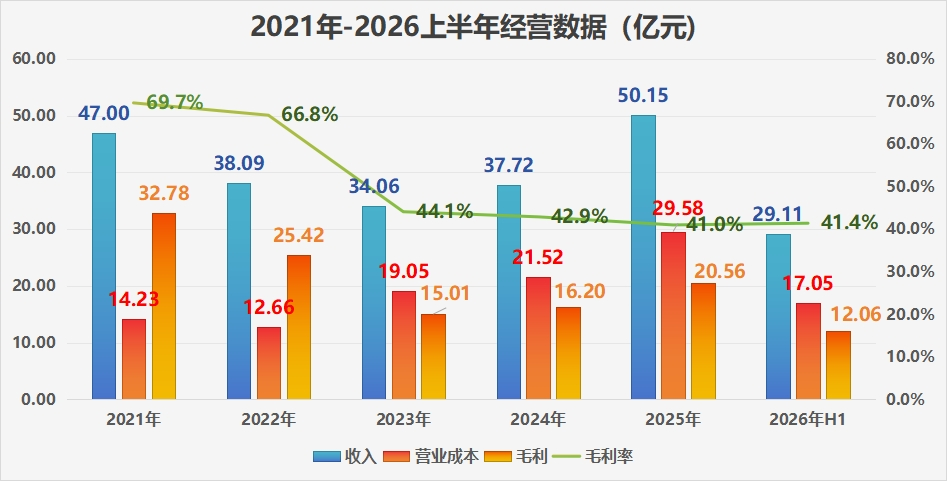
今年上半年,情况有所好转。毛利率回升至41.4%,6.17亿元的净利润,为上市以来首次实现国际财务报告准则计量下的扭亏为盈。
但其中包含投资估值上升、出售附属公司等带来的收益,经调整口径仍亏损3.86亿元。经营活动现金则净流出7.64亿元,改善尚不足以让公司稳定盈利。
盈利和现金积累仍在追赶,这让资本市场的态度相当冷淡。
上市之初,盘中最高市值一度突破3230亿港元,时至10月20日收盘,市值已不足六分之一。
一堆热闹的榜单摆在面前,但商汤如何从喝大模型的汤,走上大模型顶流的牌桌?
真正的大考,才刚刚开始。