本文来自微信公众号: 电动星球 ,作者:Wallace,原文标题:《「宁王」日均吸金 2.31 亿,但资本市场更焦虑了》
10月20日晚,宁德时代公布了三季度财报。
如果从数字的基本面来看,尤其是放在处于收敛期的中国车市中,宁德时代这份财报其实不缺亮点:三季度营收同比增加58.58%,来到1652.21亿元;
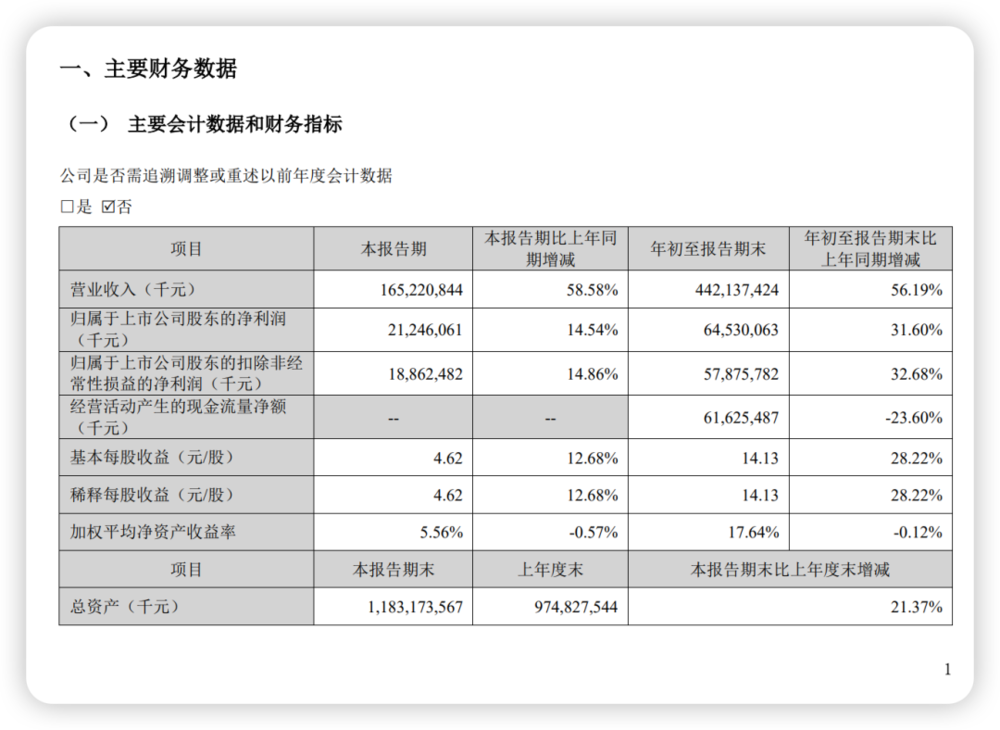
毛利润、归母净利润和扣非归母净利润,同比各有27.15%、14.54%和14.86%的增长,分别为341.81亿元、212.46亿元和188.62亿元。
而且,212亿元的归母净利润,意味着宁德时代在三季度每分钟可赚16万元、每天吸金2.31亿元,这样的盈利规模足以让下游的汽车企业们垂涎欲滴。
然而,从市场反应来看,宁德时代的这份Q3成绩单,并没有看上去的那个「无可挑剔」。
重点看环比的变化,对比二季度表现,宁德时代在三季度就表现得有些「挣扎」,尤其体现在利润表现上。
毛利润,环比下滑0.11%;综合毛利率,同比减少5.11个百分点、环比减少2.47个百分点;归母净利润,环比下滑5.77%,扣非归母净利润,环比下滑9.84%。
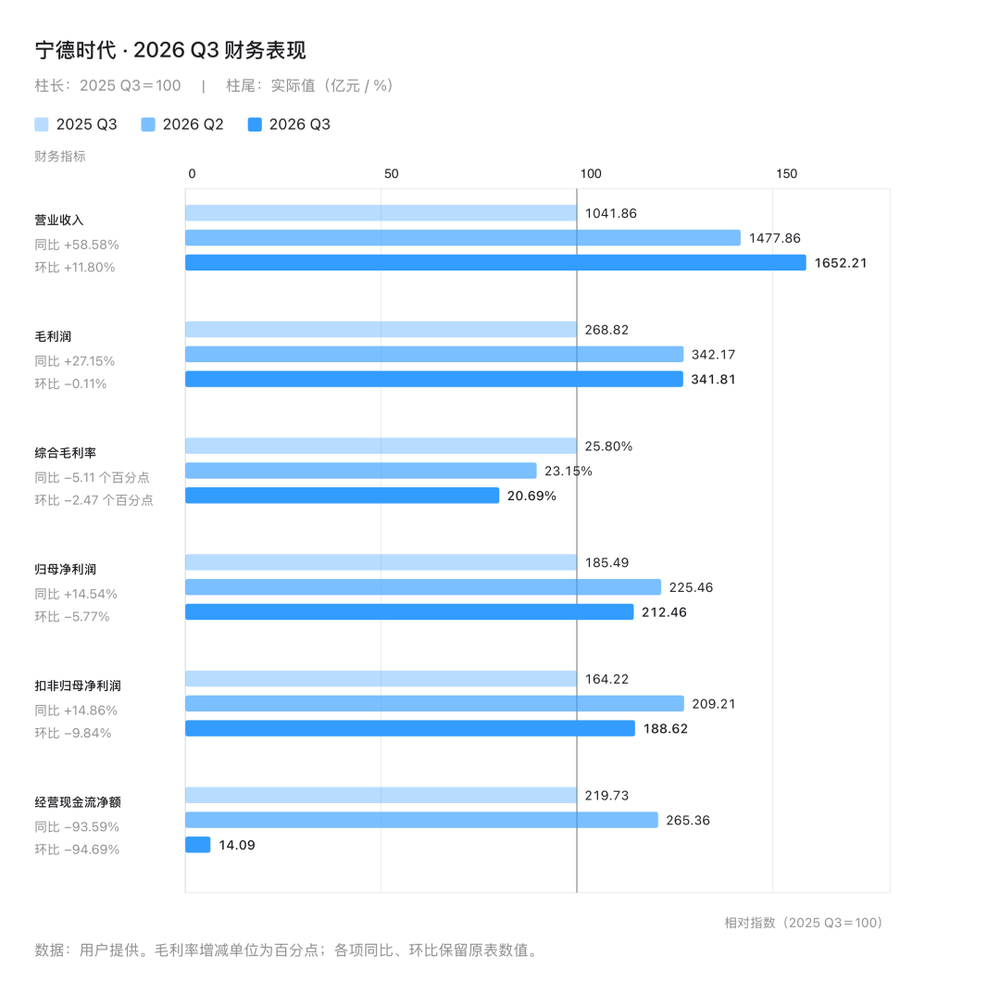
至于经营现金流净额,同比下滑达到93.59%,环比下滑94.69%——就整个三季度而言,宁德时代基本没剩下什么钱在手。
也由此,在隔日(也就是10月21日)开盘后,其H股、A股双双大跌,均超10%。也从侧面说明资本市场对这份财报的表现并不买账。
难道,「宁王」的威风,遭到了大挑战?
成本上涨猛如虎
综合分析宁德时代的Q3财报,「增收不增利」会是其最大特征。
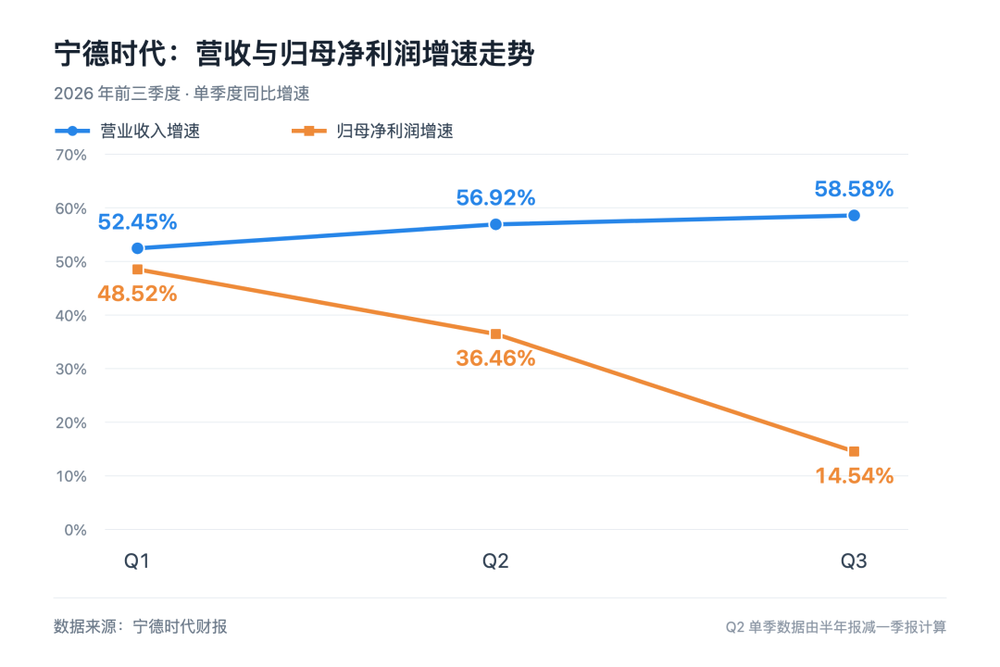
单看营收增速,宁德时代在Q3的表现甚至要比前两季要好,58.58%已经创下年内新高;但与此同时,归母净利润的增速却呈递减态势,一季度同比增长48.52%、二季度36.46%,到三季度下滑至14.54%。
营收、利润的增速呈现两条相反的曲线,正是市场的担忧所在:照此情况下去,宁德时代的利润会不会由涨转跌?在利润前景不明朗的情况下,再乐观的营收增长,也很难给予市场信心。
不出意外地,「盈利情况」成为了投资者们在业绩沟通会上的追问对象。
第一个问题就提到盈利环比下滑的原因,宁德时代财务总监郑舒表示,内部认为至少有三方面因素。
「第一个是产品结构变化」,指当季简单制造、附加值较低的产品和项目交付占比提升,降低了利润率;第二个则是消费税对整体利润的影响;第三个是出口退税的变化,从9个点下降到6个点,且影响在三季度尽数实现。
其中第二点「消费税」,它在三季度中给电池企业带来的成本增加超出预期。
以宁德时代为例,其三季度「税金及附加」这一项成本为22.14亿元,而上年同期仅为5.97亿元,同比增加额度达到16.17亿元。
最终,多个因素叠加到一起,使得宁德时代的单GWh单位盈利受到一定影响。
至于其他媒体,比如第一财经则分析,宁德时代在三季度中利润率表现不达预期,还有一个原因是「电池售价涨幅跟不上原材料涨价节奏」。
而谈及未来的盈利压力,郑舒强调「有几个因素是相对确定的」,比如出口退税和消费税带来的影响,就比较明确。
同时,针对政策变化带来的成本增加,宁德时代希望与客户协商、共同分担,只是这一部分还没有完全反映到财报上。
再有,宁德时代预告未来会有更多的产品和新技术落地,有信心「明年在总体盈利的总额上会有比较大的贡献,增长我们还是比较确定的」。
至于另一个不太好看的数据「现金流」,郑舒直言供应商付款占了大头,且重点支持有研发创新能力,和配合公司扩产的供应商。
财报显示,三季度单季宁德时代付给了供应商1268.07亿元,是最大的现金去向,同比增加50.69%,环比增加36.99%。
而且,类似的投入「还会持续两到三个季度」,意味着到明年一季度为止,宁德时代的单季度现金流可能都会处于不太充盈的状态。
至于其他支出,厂房、设备等长期资产占去了170.95亿元,同比增加73.11%,环比增加35.07%;还有研发投入,财报显示单季度费用为71.40亿元,同比增加43.58%,环比增加17.78%,前三季度累计研发投入,已经达到185.17亿元。
结合财报数据和管理层回应,大体上已经能拼凑出宁德时代Q3「增收不增利」原因的全貌:客观上原材料成本上涨、政策变动导致成本增加,而主观上,则是不断加大投入,或是支持合作伙伴,或是投入到研发中。
同时,也可以换一个角度理解:宁德时代选择在经营情况尚算不错的时候加大「烧钱」力度,更多地为未来做投资。
押注未来
在公布财报之前,宁德时代近期在行业中的话题热度已经不低,且直接原因是与华为引望的换电合作、和奇瑞等车企加强研发联合等,无一不释放出宁德时代扩大商业版图的强烈信号。
10月19日,宁德时代宣布与华为引望、时代电服共同签署协议,把旗下的巧克力换电网络接入到华为乾崑智驾的体系中,搭载乾崑智驾的车型能直接查看、导航和领航到巧克力换电站。
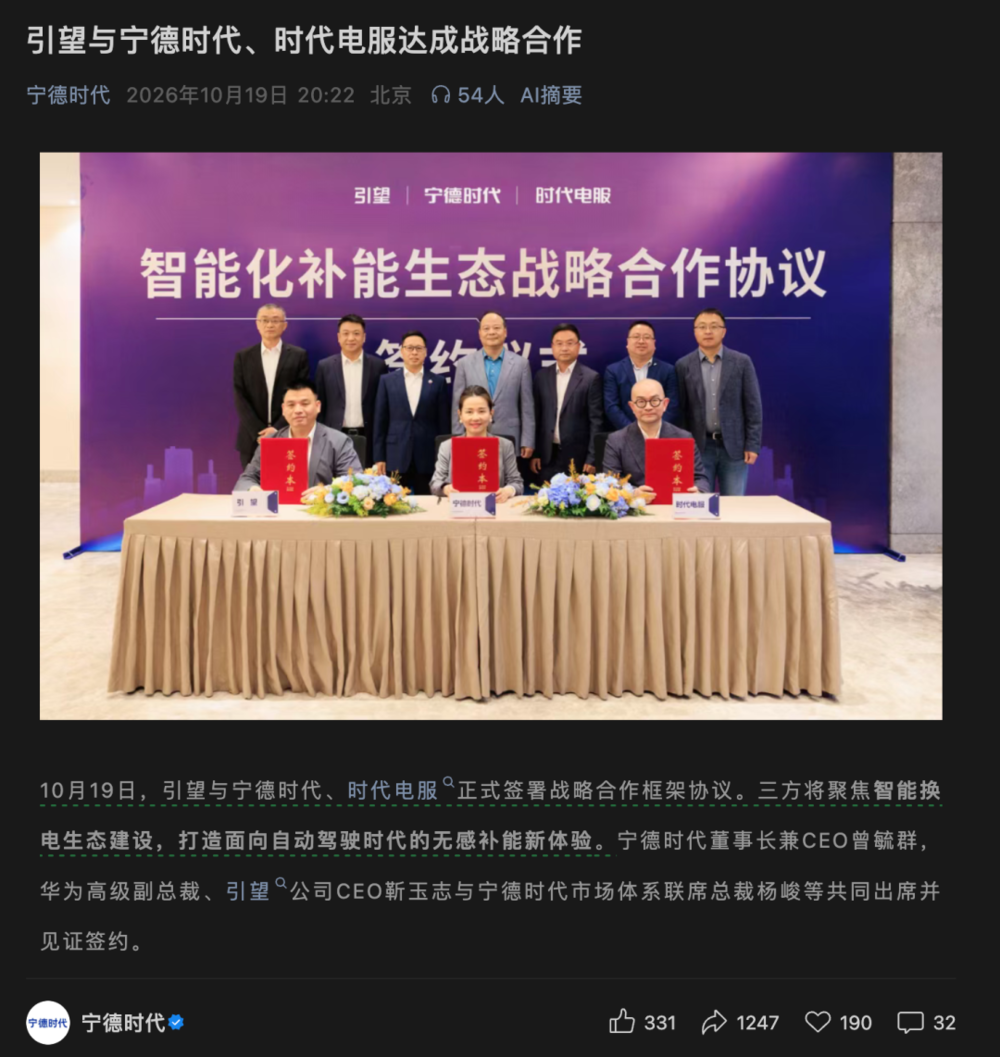
同时,华为乾崑的合作品牌,后续会有新车型接入到巧克力换电网络中,涉及「境」「界」品牌矩阵等;
还有报道指,明年便会有5款合作车型落地,首款为「奕境」旗下产品。
宁德时代副总经理、董事会秘书、联席公司秘书蒋理在业绩沟通会上表示,「未来不只是引望,还会有更多车企加入」,直接表明其换电业务「朋友圈」规模还将持续扩大。
至于建站的进展,官方透露年底会建成3000座巧克力换电站,且2027年的目标是建成1000座高速换电站,形成「11纵9横」的全国高速换电骨干网络。
不断引入更多的合作伙伴,且积极地铺开补能网络,不难认为换电业务已经成为宁德时代的下一个战略要地。
「我们相信,换电会成为未来的主要补能方式之一」,蒋理表示。
至于和其他车企在电池业务上的合作,宁德时代正通过成立合资公司的方式来强化其合作关系。
比如和奇瑞,10月19日,宁德时代奇瑞(芜湖)新能源科技有限公司成立,宁德时代合计持股51%,奇瑞持股49%。
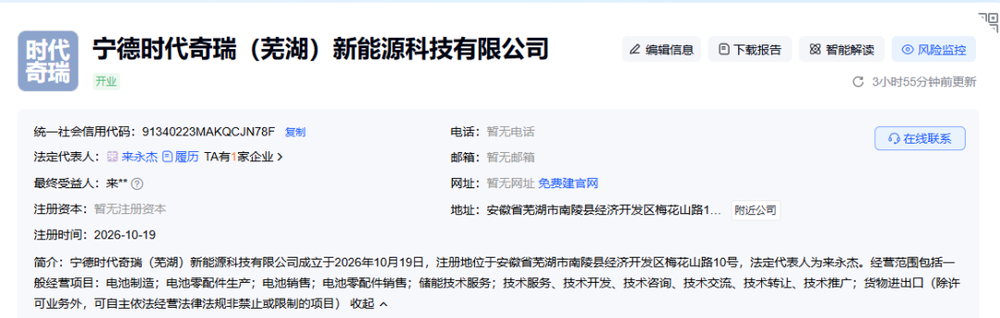
这是年初二者合资成立「时代奇瑞(合肥)新能源科技有限公司」之后的又一个大动作;10月10日,宁德时代还与赛力斯签署协议,确定问界继续长期全系搭载宁德时代电池产品。
而且,二者的合作涵盖电池工厂的建设、超充网络的建设,甚至包括海外市场的开拓。和奇瑞一样,这样的深入合作或暗示,车企与宁德时代之间的关系,不能简单用「买方、卖方」来形容。
而这一切的一切,似乎是宁德时代对近期「去宁德化」争议的回应。
类似质疑声的出现,无疑是宁德时代地位遭到挑战的信号——不论是电池供应领域的「一哥」地位,还是在整个汽车供应链条中的核心角色。
宁德时代过去的高估值,很大程度上建立在这样的「主导角色」上,也因此,在下游合作车企陆续转向自研、竞争对手不断追赶的情况下,宁德时代很有必要重新证明自身的「不可或缺」性,哪怕是投入比以往更多的资源来强化和车企之间的合作关系,或是布局一个短期内效益不太显著的技术路线。
一言蔽之,宁德时代三季度的财报表现,明面上的确是「增收不增利」,但更多的,是体现了宁德时代在「投资未来」思考下做的主动取舍。
可以推测,宁德时代希望能够重新建立起动力电池领域的主导地位,且通过在换电领域的加码,在一个新兴且可能非常关键的补能路线上,抢先成为核心玩家。
最终,在残酷竞争接近尾声的时候,宁德时代依然能稳住其龙头地位,或是凭借在换电赛道的下注,牢牢占据着主导权。
换言之,这未尝不是一种「长期主义」。
在汽车行业中,大多数新势力都有过这样的阶段,比如蔚来、比如零跑、比如小鹏……对比他们,宁德时代当下的情况显然要好得多——至少没有「生存」的压力。
但是,宁德时代想要穿越周期,过程必然不会轻松。「增收不增利」「股价下跌」等,只是阵痛,还是暴风雨来临前的先兆?
(完)