本文来自微信公众号: 小饭桌 ,作者:关注科技的,编辑:张丽娟
从算法到临床,隔着生物学本身的不确定性。
2026年,AI制药热起来了。
从公开融资数据看,2026年前9个月,国内AI制药赛道共发生57笔融资,被投企业有44家,披露融资总额近158亿元。这个数字是2025年全年融资总额的三倍多,也超过了过去三年的融资总和。
而且这种热度已经传导到了交易桌上。2026上半年,全球前20大跨国药企几乎都与AI制药企业建立了合作关系。比如英矽智能半年内拿下四笔大订单,潜在总价值近70亿美元。显然,跨国药企不再只是“试试AI”,而是开始系统性地为AI制药支付真金白银。
当跨国药企开始排队扫货AI管线,资本市场对这条赛道的定价逻辑也随之改变,最先反映出来的是资本的流向:热钱不再均匀地铺向赛道,而是加速向少数头部公司倾斜。
数据也印证了这一点,国内被投企业数量只从2025年的38家增加到44家,仅多了6家。融资总额飙升,钱却向少数人集中。不过,资本涌入只是表象,更深层的变化是,玩家结构、竞争逻辑和行业叙事都在重构。
玩家版图:从大厂到药企
要看清AI制药赛道的全貌,得先搞清楚牌桌上有哪些玩家。
大厂拆分或孵化的AI制药公司是最受关注的一批。这类玩家并非在2026年才出现,但它们的资本化进程提速明显,这背后其实是科技巨头布局AI制药多年后迎来资本化的集中窗口。
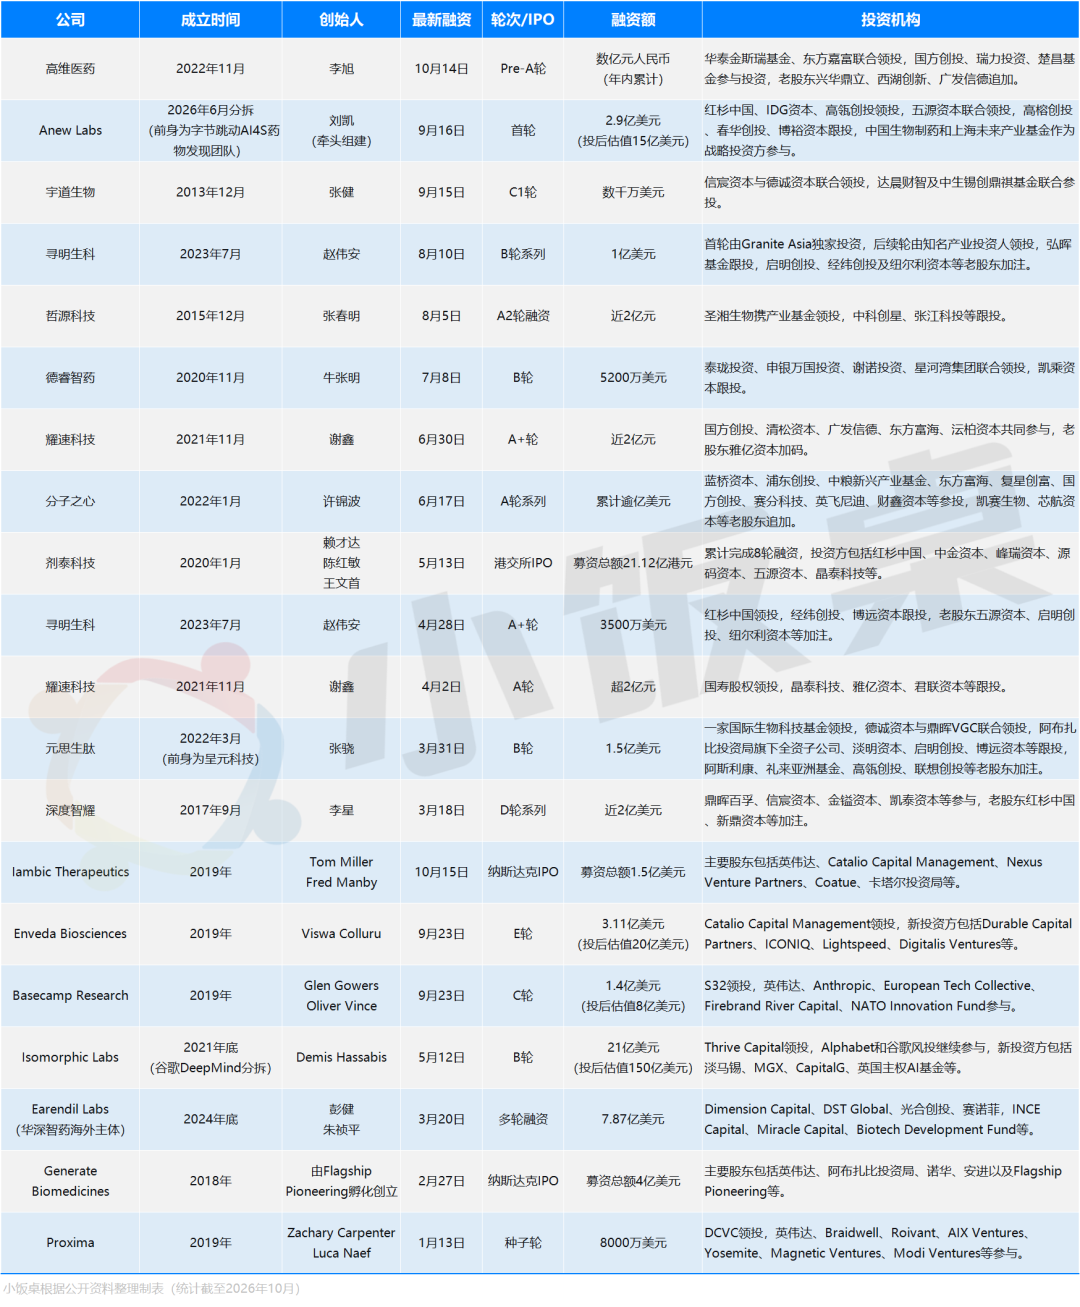
字节跳动的路径偏向深度孵化。2021年刘凯牵头组建Anew Labs团队,由AI4S算法人才和制药领域专家构成。刘凯在加入字节跳动之前,曾在IDG资本与火山石投资做了多年的风险投资。
2026年6月,Anew Labs从字节内部团队分拆为独立公司,核心团队、算法平台和在研管线等一起纳入新主体。字节跳动保留56%股权控股,引入外部资本完成首轮定价,红杉中国、IDG资本、高瓴创投领投,中国生物制药与上海未来产业基金作为产业方战略入股,融了2.9亿美元,投后公司估值约15亿美元。
这套“控股+外部融资”的打法,让字节保留了算力和大模型层面的协同,也让新公司有了独立的市场化激励和资本运作空间。
百度的起步更早,路径也更为激进。2020年9月,李彦宏牵头创立百图生科,一开始他就没打算把AI制药业务放在百度内部,而是直接成立独立公司运营。2026年3月,百图生科被曝已以保密方式向港交所递交了上市申请,拟募资数亿美元。
谷歌则是另一种模式。Isomorphic Labs从DeepMind分拆后,创始人Demis Hassabis同时兼任DeepMind CEO和Isomorphic Labs CEO。2026年5月完成21亿美元B轮融资,投资方包括Thrive Capital、Alphabet、MGX、淡马锡、CapitalG和英国主权AI基金等。最近有消息称公司正在谈新一轮融资,估值从5月的150亿美元直接跳到400-500亿美元。
另一类是原生AI制药创业公司,这也是赛道最早的一批玩家,以英矽智能、晶泰科技、剂泰科技、深度智耀为代表,业内称之为“AI制药四小龙”,其融资路径和上市进程是观察这一赛道资本叙事最直接的样本。
晶泰科技是最早登陆资本市场的一家。2024年6月,晶泰科技在港交所挂牌,成为港股18C章首家上市企业,也是国内“AI制药第一股”。腾讯自A轮起多次加码,累计持股13.66%,成为第一大外部机构股东,红杉中国、谷歌、软银、中国人寿、中生制药等也在晶泰科技股东名单中。
2025年12月,英矽智能在港交所主板上市,是首家依据联交所主板上市规则第8.05条上市的生物科技公司。其基石投资阵容值得关注:礼来和腾讯同时出现,两家均为首次认购生物医药企业的基石投资,同时还有淡马锡、橡树资本、施罗德、瑞银等15家机构。另外,英矽智能2026年上半年营收1.06亿美元,成为港股首家实现半年度全面盈利的AI制药公司。
剂泰科技顶着“AI药物递送第一股”头衔在2026年5月登陆港交所,公开发售获超6900倍超额认购。基石阶段,贝莱德以5000万美元领衔,瑞银、韩国未来资产、日本欧力士等全球资管巨头集体入局,国家级基金国风投创新投资基金首次出手AI制药,红杉中国从天使+轮起连续多轮加持。
深度智耀目前还未上市,但资本动作不慢。2025年12月至2026年3月,公司接连完成三笔D轮系列融资,累计近2亿美元,鼎晖百孚、信宸资本、金镒资本、凯泰资本等参与了本阶段融资,红杉中国和新鼎资本作为老股东持续加注。有消息称公司目前正在推进Pre-IPO融资。
还有一类属于传统药企AI转型,尤其是跨国药企在2026年的AI布局力度明显加大。例如,礼来与英伟达宣布五年共同投资10亿美元在旧金山湾区建AI联合创新实验室;阿斯利康收购了生物医学AI公司Modella AI;国内的复星医药、恒瑞医药、贝达药业等也在智能体部署、化合物生成等环节加大投入。传统药企的角色正从AI工具的采购方变为AI能力的共同建设者。
需要注意的是,这几类玩家关系并非静态,大厂拆分公司凭借算力和模型优势切入,原生AI制药公司在向平台服务转型,传统药企通过合作和并购加速布局,它们之间的边界在模糊,竞争也在加剧。
不同资本的押注逻辑
把近两年国内AI制药融资事件的资方名单简单梳理可以看到一条清晰的层次结构:财务投资人押赛道,产业资本做技术雷达和BD前置,主权基金与国资进行长期战略配置。不同的投资逻辑交织在一起,共同推高了融资总额,也拉高了头部公司的估值门槛。
红杉中国和高瓴几乎出现在每家头部公司的股东名单里。红杉中国倾向于早进场、多轮加注。例如,剂泰科技尚未完成工商注册时红杉团队就已经出手,从天使+轮一路押注,连续加码五轮;寻明生科、英矽智能、深度智耀等背后也都有它的身影。
高瓴偏向大额融资的领投或深度参与,例如在Anew Labs的首轮、元思生肽的B轮、Earendil Labs的多轮融资中,高瓴均出现在关键位置。此外,高瓴与辉瑞共同发起Biotech Development Fund在跨境AI制药交易中扮演重要角色。
跨国药企的产业资本是另一股力量。礼来是其中最活跃的一家,投英矽智能并出现在其IPO基石名单中,并与英矽智能达成27.5亿美元BD合作,同时还通过礼来亚洲基金持有元思生肽股份;阿斯利康投了元思生肽,双方还达成价值数十亿美元的开发协议;赛诺菲直接参与了Earendil Labs的7.87亿美元融资,双方累计达成超44亿美元授权合作。
药企CVC投一家AI制药公司往往意味着拿到了优先合作权和管线筛选的入口。一个可以佐证的数据是:2024年全球医药领域AI相关合作与交易总额是118亿美元,到2025年达到434亿美元。可见,药企不是在“试试AI”,而是在系统性地把AI能力嵌入研发底座。
值得注意的是,在海外AI制药融资中的存在感最突出的还有英伟达。从2023年起,英伟达通过NVentures累计投了至少14家AI制药公司,覆盖底层生命科学大模型、分子生成平台、自动化湿实验全链条。
2026年,英伟达投资的Generate Biomedicines和Iambic Therapeutics先后登陆纳斯达克。其实,英伟达的投资逻辑很简单,AI越深入药物研发流程,对算力的需求越大,它卖的正是算力基础设施,投得越多,其算力生态就越牢固。
除此之外,主权财富基金正在成为AI制药大额融资的标配。Isomorphic Labs的21亿美元B轮融资中,阿联酋主权基金(MGX)、英国主权AI基金、新加坡淡马锡同时入局;阿布扎比投资局(ADIA)出现在元思生肽B轮和Generate Biomedicines的B轮、C轮融资中;卡塔尔投资局是Iambic Therapeutics的重要股东。
国内政府引导基金和国资的参与度也在明显提升。上海未来产业基金参与Anew Labs首轮;浦东创投、中粮新兴产业基金参与分子之心A轮;国方创投同时成为高维医药和分子之心的股东;张江科投跟投哲源科技;国风投创新投资基金出现在剂泰科技IPO基石名单中。
至此,资本端的多层次布局勾勒出AI制药赛道热度。但融资为何在2026年加速,还要回到交易、技术和产业格局的演变。
从模型竞赛到闭环竞赛
如果只看融资数据感觉AI制药赛道似乎是今年突然爆发的,若拉长时间线看,这轮热潮其实有两个层面原因叠加。
最直接的驱动力是BD交易的集中兑现。
2026年开年的半个月内,跨国药企AI制药相关合作就超过9起,总额超60亿美元。另外,英矽智能目前已经拿到四笔与跨国药企的BD合作,潜在总价值近70亿美元。晶泰控股与DoveTree Medicines潜在总价值近60亿美元的战略合作也在5月取得实质性进展。
这些BD交易的密集达成给资本市场传递了一个明确信号,跨国药企愿意为AI制药能力支付真金白银。英矽智能2026年上半年扭亏为盈,净利润0.36亿美元,其中一个贡献是来自与礼来交易的1.15亿美元首付款。
早期靠“有一个模型”就能拿钱的时代已经过去了,现在资本看的是能不能拿出管线数据、产生真实收入以及找到可验证的商业模式。
更深层的原因还有科技巨头集体下场带来的“基础设施效应”。
字节跳动分拆Anew Labs、谷歌分拆Isomorphic Labs、百度孵化百图生科、英伟达与礼来共建实验室、OpenAI与诺和诺德达成战略合作;Anthropic建湿实验室并花4亿美元收购Coefficient Bio等等,这些动作共同指向AI制药已经从“模型竞赛”升级为“闭环竞赛”。
科技巨头入场的逻辑也很清晰,AI在互联网领域最大的应用场景正在趋于饱和,生物医药是AI应用落地的下一个万亿级市场。当巨头带着算力、模型和资本进入,赛道的估值逻辑就被重新锚定了。
不过,热闹的融资背后,行业内部正在发生一场战略转向:从高风险自主管线开发的“淘金者”模式,转为以平台服务和对外授权为核心的“卖水人”模式。
这个转向并不意外。全球AI制药企业超350家,至今仍未有完全由AI从头发现并设计的药物获批上市。
虽然AI发现药物的一期临床成功率高达90%,但二期临床成功率便降至约40%,与传统药物研发的“死亡之谷”并无本质区别。
于是,融资热闹和药物获批的沉默构成了AI制药赛道目前最真实的张力。算力、人才和资本可以在很短时间内聚集,然而从算法到临床,中间隔着的是生物学本身的不确定性。