本文来自微信公众号: AI时代我的人生下半场 ,作者:席春迎博士&李靖
序言:市场为什么总在猜“抖音上市”?
只要字节跳动的上市传闻出现,市场很快就会把问题简化为一句话:如果“抖音”今天上市,究竟值多少钱?
这里的“抖音上市”,通常并不是严格意义上仅指境内抖音业务,而是市场对字节跳动整体资本化的通俗表达。事实上,字节跳动目前仍是一家非上市公司,是否上市、整体上市还是部分业务上市,至今都没有确定方案。且不同资产范围,对应的价值可能相差数倍。
最近市场流传的一张估值表,把抖音平台、TikTok、抖音电商、豆包、火山引擎、Seed大模型、飞书、剪映、红果短剧、番茄小说等十九项业务逐一拆分,宣称“字节系”合计价值13.8万亿元。重新相加后,表中数字实际为13.4万亿元。这张表并不是投行报告,也没有披露收入、利润、现金流和估值倍数,但它代表了一种越来越普遍的市场想象:字节跳动早已不只是一家短视频公司,而可能是一座横跨流量、交易、工具、云计算和人工智能的商业帝国。
问题在于,想象空间不能代替资本市场定价。评价字节跳动,需要把成熟业务创造的现金流、全球业务的增长、人工智能的期权价值,以及监管、治理和资本开支风险放在同一张表上。只有这样,才可能回答“今天值多少钱”,而不是把所有美好愿望简单相加。
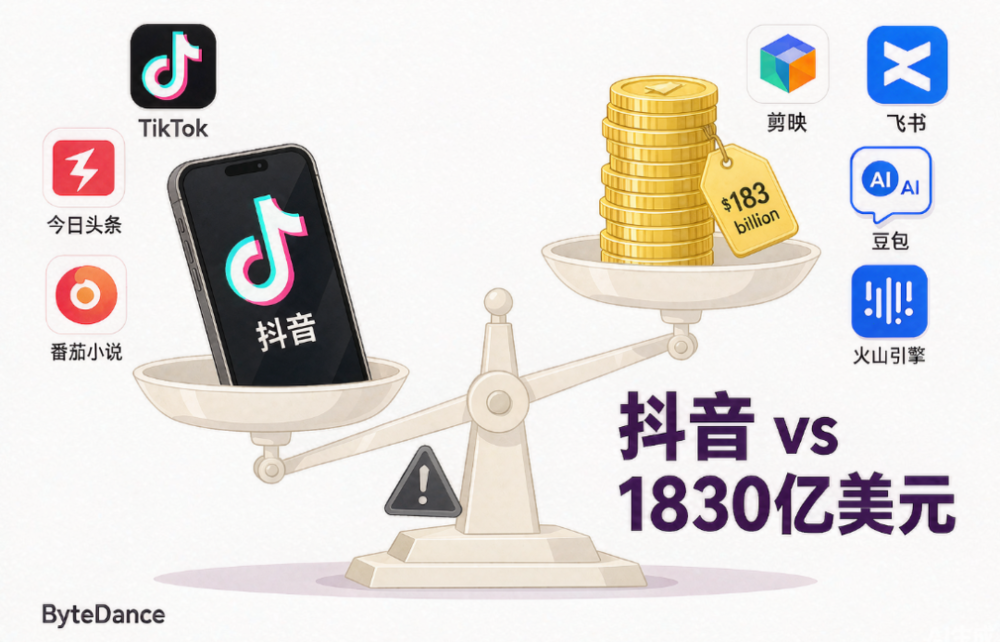
想象空间(13.8万亿元)与现实锚点(7000–9000亿美元)之间,隔着重复计算、利润质量与治理风险。
一、市场给出的答案:从5500亿美元到“13.8万亿元”
目前最有参考价值的价格,不是社交媒体上的估值表,而是私募股权和二级份额交易。
2026年2月,路透社报道,泛大西洋投资集团拟出售部分字节跳动股份,对应整体估值约5500亿美元;随后,又有非公开市场交易把估值推到6000亿美元以上。不同交易的股份权利、流动性和信息透明度并不相同,因此价格存在明显差异,但它们至少给出了一个现实锚点:资本市场已经把字节跳动放在全球最大型科技公司之外、普通独角兽之上的特殊位置。
这一定价有经营数据支撑。《华尔街日报》援引知情人士信息称,字节跳动2025年收入约2000亿美元、净利润约420亿美元;2026年上半年收入超过1200亿美元,净利润约200亿美元。收入仍在快速增长,但人工智能投入上升正在压低短期利润。对一家尚未上市、缺少完整审计披露的公司而言,这些数字仍是媒体估算,但其体量已足以说明:字节跳动并不是依靠想象支撑估值,而是已经拥有世界级的收入和现金流底盘。
抖音生态进一步扩大了市场的想象。行业机构估计,2024年抖音电商商品交易总额约3.42万亿元;TikTok Shop在2025年第三季度的全球商品交易额约190亿美元,已接近同期eBay。2026年春节期间,豆包单日活跃用户一度突破1亿。字节跳动官网显示,公司拥有超过15万名员工,业务分布在全球近120个城市,产品覆盖内容、交易、创作工具、企业服务和人工智能。必须强调,交易总额不是收入,用户规模也不是利润,但这些指标反映了平台能够调动的商业流量和未来变现空间。
二、为什么把十九项业务相加会高估这个帝国?
第一重误差来自重复计算。
抖音平台、广告、国内流量生态、抖音电商和本地生活使用的是同一批用户、推荐系统、内容供给和商业基础设施;豆包、Seed模型、火山引擎和Seedance也分别处在应用、基础模型、云服务和创作工具的不同层次。如果把每个环节都按独立平台给予完整估值,再把结果相加,实际上是在多次出售同一套用户、数据和技术能力。
第二重误差,是把平台交易规模当作平台自身收入。
电商GMV达到数万亿元,并不意味着平台可以按照数万亿元估值;资本市场真正关心的是佣金率、广告收入、履约成本、补贴强度、利润率和自由现金流。生活服务、短剧和音乐同样如此,市场规模再大,如果竞争导致持续补贴,未必能够形成高质量利润。
第三重误差,是只计算拆分后的“释放价值”,却不计算拆分造成的协同损失。
剪映的价值部分来自抖音和TikTok的内容生态,火山引擎的能力部分来自字节内部真实业务的训练,豆包的获客效率也与既有流量入口密切相关。一旦完全独立,这些业务可能获得更清晰的财务边界,却也会失去流量、数据、算力和品牌协同。
外部融资已经提供了一个反例。市场估值表给Anew Labs人工智能制药业务500亿元人民币的乐观估值,而该公司2026年9月完成外部融资后的实际估值为15亿美元约合100亿元人民币,前者大约是后者的五倍。这并不说明Anew没有潜力,而是提醒我们:技术故事、长期市场和今天的可交易价值之间,始终存在距离。
三、如果今天上市,应该怎样估值?
比较稳妥的方法,是同时使用利润、收入和分部加总三种框架,并让它们彼此校验。
按照2025年约420亿美元净利润和路透社曾报道的约480亿美元利润预期,考虑2026年人工智能资本开支对利润的压制,可以把字节跳动当前可持续利润粗略放在400亿至500亿美元区间。若给予18至22倍市盈率,对应价值约7200亿至1.1万亿美元。这个倍数低于部分美国大型科技平台,反映非上市公司信息透明度、全球监管和业务复杂度折价,但又高于成熟传统媒体企业,因为字节跳动仍具有较强增长和人工智能期权。
收入法给出的结果相对保守。以2025年约2000亿美元收入计算,若采用2.5至4倍市销率,对应5000亿至8000亿美元。由于字节跳动已经实现较高利润,单纯用市销率容易低估现金流;但它能够提醒投资者,不能把高增长时期的每一美元收入都按照人工智能公司的最高倍数定价。
分部估值法则应把业务分成三层:抖音、TikTok及广告和交易构成成熟现金流核心;电商、生活服务、飞书、剪映等构成增长业务;豆包、Seed、火山引擎、视频生成和芯片投入构成人工智能期权。三层价值可以相加,但必须扣除共同成本、资本开支、监管风险和集团折价,同时保留生态协同溢价。
综合三种方法,我认为,若字节跳动今天以整体方式在具有全球流动性的市场上市,并完成上市公司级别的财务披露和治理安排,一个相对合理的中心估值区间是7000亿至9000亿美元,按2026年10月汇率大致相当于4.7万亿至6万亿元人民币。若人工智能业务证明能够形成第二个利润中心,估值突破1万亿美元完全可能;但流传表格所对应的约2万亿美元,更接近多年后的极度乐观情景,而不是今天的公允价值。这里讨论的是字节跳动整体,如果只是抖音中国业务单独上市,不能直接套用这一估值。
四、真正值钱的不是十九个App,而是一套自我强化系统
字节跳动最重要的资产,并不是十九张可以分别出售的业务牌照,而是一套把注意力、数据、算法、交易和资本重新连接起来的系统——今日头条验证了个性化信息分发,抖音和TikTok把推荐机制扩展为全球内容平台,电商和生活服务把注意力转化为交易,剪映和CapCut进入内容生产端,火山引擎把内部技术能力输出给企业,豆包和Seed则试图占据下一代智能入口。
这套系统的价值,在于能够不断产生新业务,并用成熟业务的现金流为下一轮技术下注。传统多元化集团往往是若干彼此独立公司的集合,字节跳动却更像一套企业操作系统:前台产品可以更替,用户洞察、实验平台、推荐技术、工程基础设施和人才组织方式不断复用。资本市场真正需要评估的不是每一个App单独值多少,而是这套系统还能不能继续产生新的现金流。
因此,字节跳动上市后的定价中会同时存在两种力量:一方面,复杂业务、监管风险和巨额人工智能投入会带来折价;另一方面,全球分发网络、强大现金流和持续孵化新产品的能力又会形成期权溢价,而最终市值取决于后者能否长期超过前者。
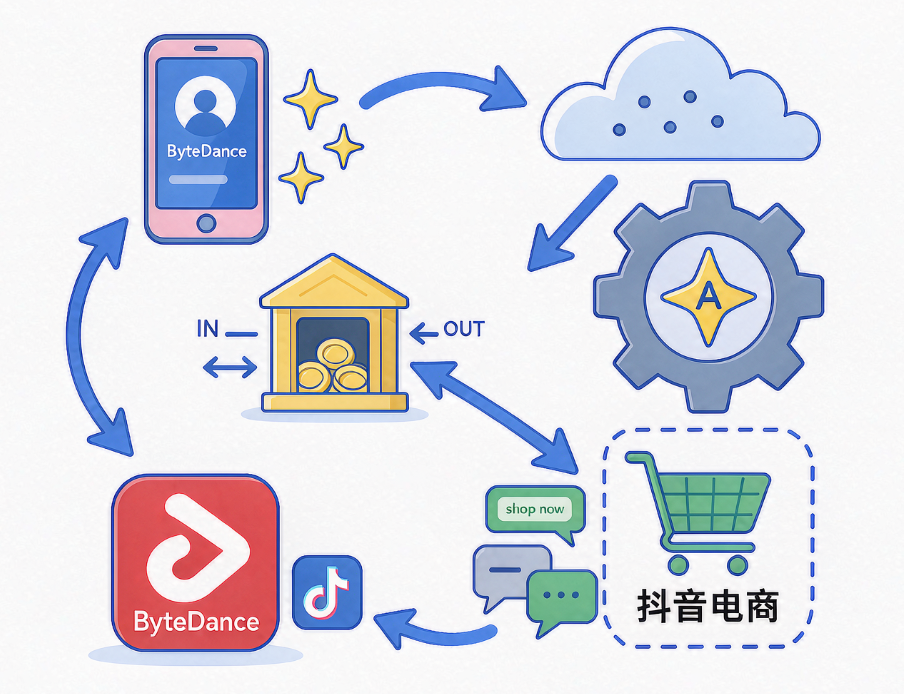
真正值钱的不是十九个App,而是一套把注意力、数据、算法、交易与资本连起来的自我强化系统。
结语:估值不是给梦想标价,而是给未来现金流定价
如果字节跳动今天上市,它大概率会立即成为全球最有价值的科技公司之一,也会进入中国上市公司市值的最高梯队。
但我不赞成用13.4万亿元作为今天的估值结论!虽然那张表有助于我们看到字节跳动的产业边界,却没有解决重复计算、利润质量、资本开支和治理风险等最基本的问题。
更有意义的判断是:字节跳动当前的现实价值可能落在7000亿至9000亿美元,未来能否突破1万亿美元,取决于它能否把流量和广告之外的人工智能、云服务和全球交易业务变成稳定利润。至于更高的估值,则需要时间证明它不仅能创造爆款产品,还能建立长期可信的全球治理和资本回报体系。
资本市场可以为增长付费,也可以为技术期权付费,但最终不会无限期为想象付费。字节跳动真正需要回答的不是旗下每项业务分别值多少钱,而是这座庞大生态能否持续把用户规模转化为利润、把利润转化为创新,再把创新转化为下一轮可验证的现金流!
(本文作者席春迎博士为香港中小上市公司协会主席,李靖为星火传媒创始人、董事长。)
1.路透社,2026年2月25日:《ByteDance valued at$550 billion in proposed share sale by General Atlantic,sources say》
2.《华尔街日报》,2026年9月:《TikTok Parent’s Revenue Grows as AI Spending Pressures Profits》
3.字节跳动官方网站:企业历史、产品体系、员工与企业文化
4.路透社,2026年2月25日:豆包春节期间单日活跃用户突破1亿
5.路透社,2026年9月16日:Anew Labs融资及15亿美元估值
6.Wired,2025年:TikTok Shop第三季度全球GMV约190亿美元
7.虎嗅,2026年3月:关于2024年抖音电商GMV的行业估算(非官方披露)
本文配图由AI生成