本文来自微信公众号: 瞰见Lab ,作者:瞰见·汽车观察
它在一个没人注意的角落里挣扎。
而这场挣扎的规模,大到你很难想象。
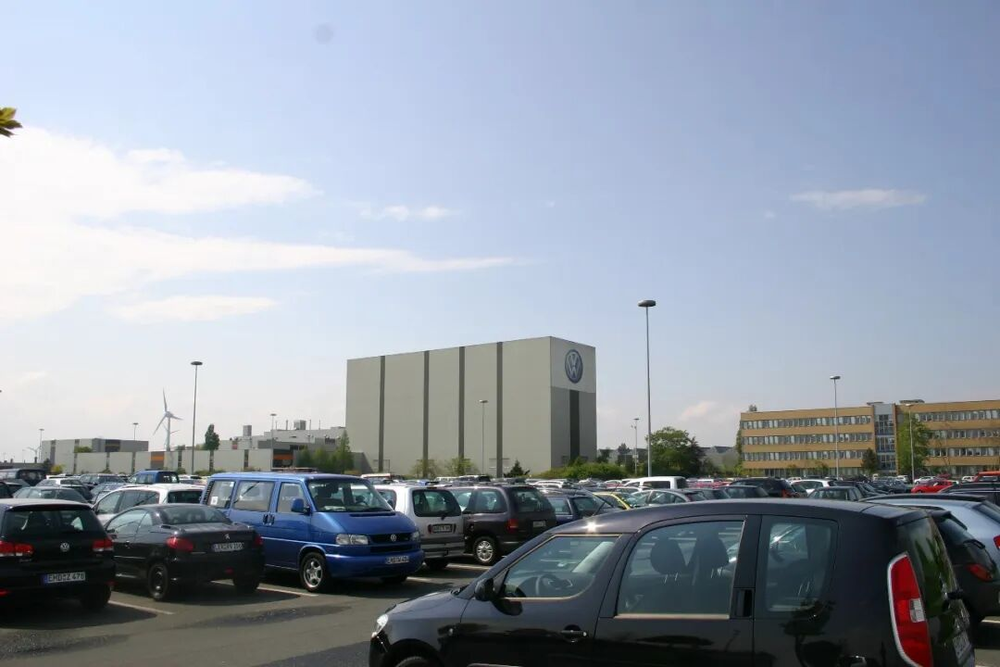
沃尔夫斯堡厂区老热电厂:四根烟囱与墙上的大众圆标。实拍·Wikimedia Commons/Richard Bartz(CC BY-SA 3.0)
2026年9月18日,大众汽车集团发布了盈利预警:全年营业利润率指引从4.0%到5.5%,下调至最高1%。
9月21日,大众被剔除出Euro Stoxx 50——欧元区最重要的蓝筹股指数。这是它近15年来第一次跌出这个名单。据Stoxx的数据,当时有30只ETF跟踪这一指数,合计规模590亿欧元;指数一调整,这些基金就得清仓大众的持仓。
这三年,大众的股价从2021年的高点跌掉了四分之三以上,回到16年前的位置。
同一个月里,中国的互联网上发生了什么?是新车发布会、是智驾横评、是某个品牌又降了两万。没有一条热搜属于这家公司。
它在一个没人注意的角落里挣扎。而这场挣扎的规模,大到你很难想象。
—沃尔夫斯堡总厂:大众在德国本土最大的生产基地,也是这座城市的全部。实拍·Wikimedia Commons/Carsten Steger(CC BY-SA 4.0)
📌本文看点
01
先把账算清
02
利润跌九成
03
交出去四样
04
欧洲这一仗
01
THE REAL NUMBER
先把账算清:这不是一次盈利预警
必须先把口径说清楚,因为很多转发都把这一步跳过去了。
大众把2026年全年的营业利润率预期下调至最高1%,是指引,不是已经实现的结果。2026年上半年,它的真实营业利润率为3.8%——比去年同期还低,但显然不是1%。
那约100亿欧元是什么?是一次性特殊项目。其中约60亿欧元,是对它持有的保时捷股份做的商誉减值;剩下的是提前退休计划、出售工厂的重组费用,以及中国公司资产的减值。把这部分剔掉,大众集团的基础营业利润率仍在4%左右。
我把这个说清楚,不是替它辩解,恰恰相反——因为只有把账算干净,后面那个判断才站得住。
真正的问题不在那100亿,在另一条线上。
大众在中国合资公司的权益利润:2023年26.21亿欧元、2024年17.42亿欧元、2025年9.58亿欧元,到2026年上半年只剩1.84亿欧元。
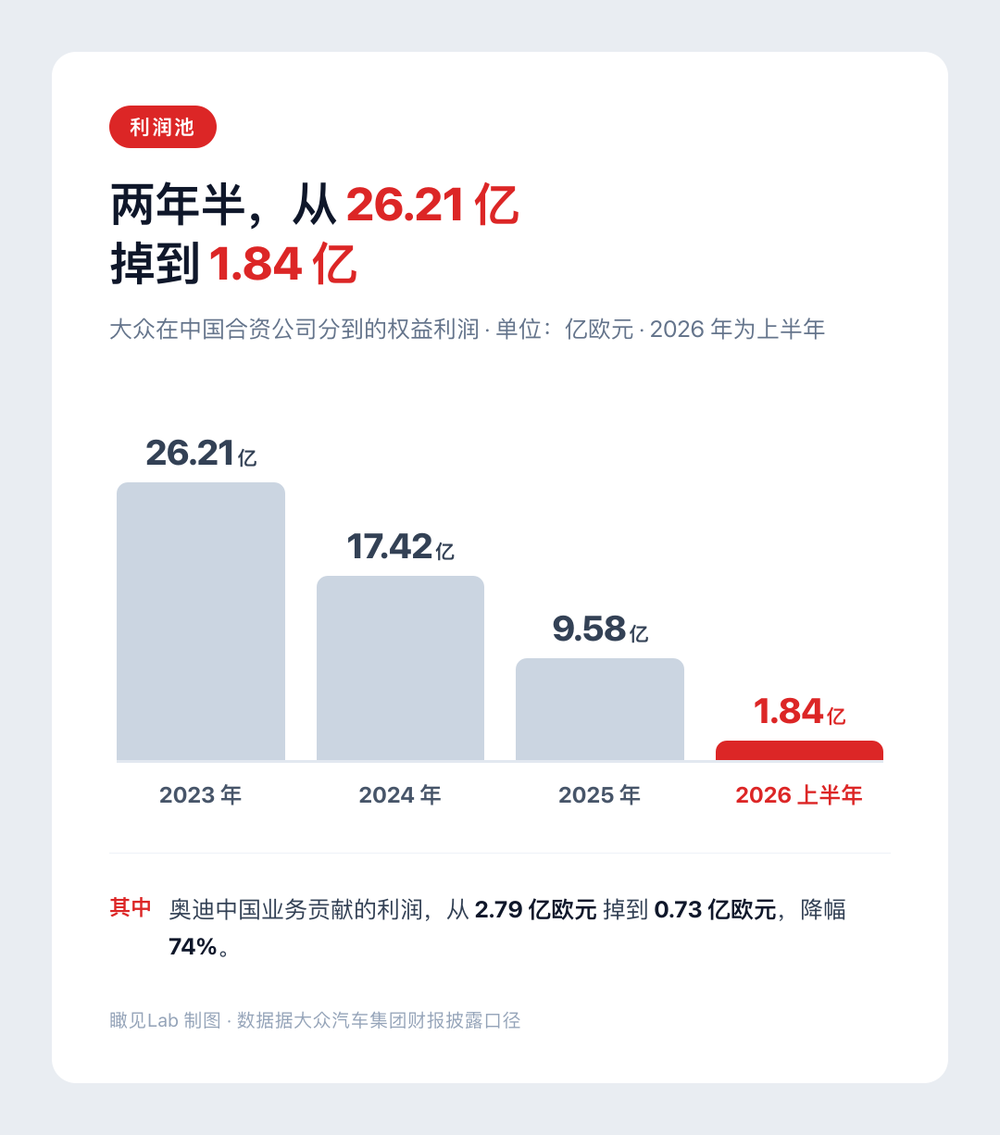
—两年半,从26.21亿欧元掉到1.84亿欧元。瞰见Lab制图·数据据大众汽车集团财报披露口径
两年半,从26亿跌到1.84亿,缩水超过九成。其中奥迪中国业务贡献的利润,从2.79亿欧元掉到0.73亿欧元,降幅74%。
换句话说:中国市场对跨国车企的意义,正在从"利润池"变成"份额漏斗"。过去是从这里取钱,现在是从这里漏钱。
02
WHERE IT STOOD
那个"利润奶牛"曾经有多大
要先讲清楚它跌下来之前站在哪儿,不然看不懂这个落差的量级。
在2019年的巅峰时期,大众集团全球销量达到约1097万辆。在中国,它一年卖出423万辆,这个数字意味着:每卖出五辆新车,就有一辆挂着大众的标。
那几年,中国合资公司一年给它贡献约52亿欧元的利润,占集团利润的近三成。它一度是全球营收规模最大的汽车公司,年销售额三千多亿欧元。
更重要的是,它曾经在中国意味着什么。
桑塔纳、捷达、帕萨特、奥迪A6L——这几代中国人的汽车认知,是被大众塑造的。它在中国最著名的广告语是"Das Auto",意思是"这就是汽车"。它不只是在卖车,它在定义什么叫一辆好车。德系的底盘、关门的声音、扎实的用料,这一整套审美标准,是它带来的。
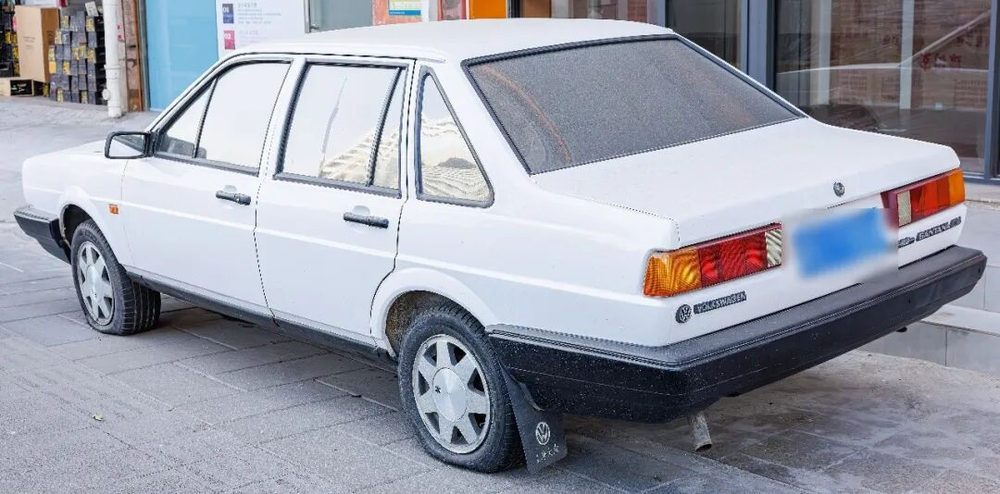
—桑塔纳:一台车,塑造了整整一代中国人对「轿车」的想象。实拍·Wikimedia Commons/Dinkun Chen(CC BY-SA 4.0),车牌已作模糊处理
所以后面这件事才格外刺眼:那个定义过标准的人,现在要低头去学怎么造车。
03
WHY CHINA IS CHEAP
但根因不是"中国车便宜"
把大众在华失败的原因归结为"中国车便宜",这是最省事、也最偷懒的一种说法。正确的问法是:为什么中国车能便宜?
先看第一层。
2026年上半年,中国乘用车零售870.1万辆,同比下滑20.2%。同期,大众在华交付97.1万辆,同比下滑26.1%——如果只算合资公司口径,下滑31.1%。
大盘跌两成,大众跌两成六。它比大盘多跌了5.7个百分点。
这两件事的性质完全不同。前者是周期——整个合资阵营都下跌了,丰田中国下滑17.1%,日产下跌15%,本田下跌34.7%,奔驰下跌28%,宝马下跌20.4%。但大家都在跌、它跌得更多,那就不是周期了。大众不是被大盘拖下去的,它是在一个已经跌了两成的市场里,又额外丢掉了一成的份额。前者是周期,后者是竞争力。
再看第二层,这一层更致命。
大众在中国的销量中,燃油车仍然占据着主导地位。它在中国卖出去的车里,新能源占比只有4.5%。而对面,8月新能源乘用车零售渗透率已经到了65.2%;自主品牌里的新能源渗透率,是83.9%。
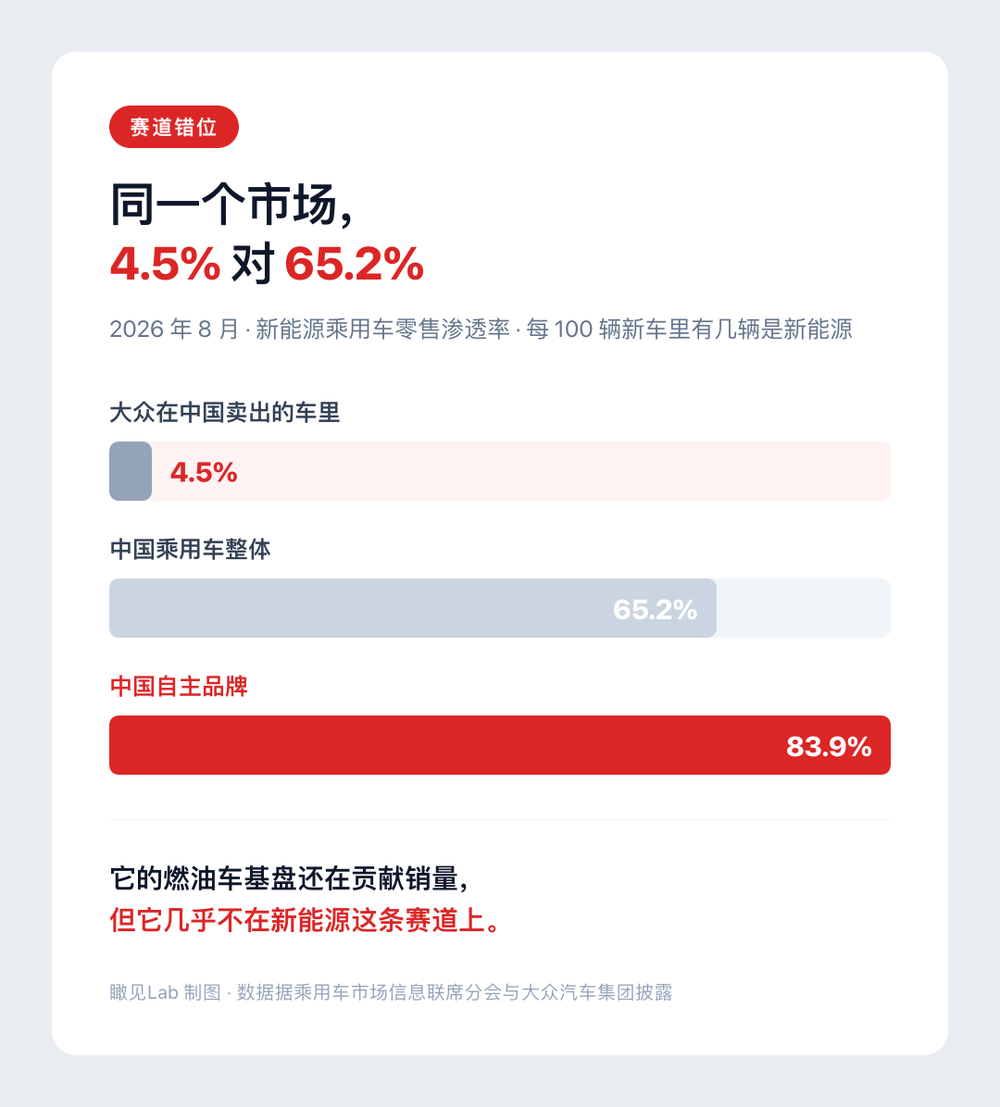
—同一个市场:大众4.5%,中国乘用车整体65.2%,自主品牌83.9%。瞰见Lab制图·数据据乘用车市场信息联席分会与大众汽车集团披露
在一个燃油车快速萎缩的市场里,靠燃油车撑着,新能源几乎缺席——这不是"竞争激烈"四个字能解释的,这是赛道层面的错位。
04
WHAT IT GAVE AWAY
它已经在自残式地拼命了
接下来是这篇最想说清楚的部分。因为很多人以为大众在躺平,事实恰好相反。
2026年9月3日,大众集团监事会全票通过了"2030未来计划"。这份方案被称为它89年历史上规模最大的重组,也是全球汽车行业有史以来最大的一次。
它做了什么?
裁员。在此前已经宣布的5万个裁员名额上,再追加5万个,到2030年累计10万人,约占全球员工的15%——几乎每6.5个人走1个。到方案公布时,已有超过3.7万名员工签了离职协议。由一线员工扩展到中层管理人员以及后勤部门。
关厂。汉诺威、埃姆登、茨维考,以及奥迪的内卡苏尔姆,四座德国本土工厂被列入停产风险名单,现有车型的生产任务到期后,"无法确保获得有竞争力的未来生产任务"。
—埃姆登工厂:被列入停产风险名单的四座德国本土工厂之一。实拍·Wikimedia Commons/Frisia Orientalis(CC BY-SA 3.0)
砍产品。到2035年,全球在售车型削减约50%——它现在在产的车大约有150款。
砍产能。全球年产能从1000万辆压缩到900万辆;中国这边,南京、宁波一厂、乌鲁木齐工厂已经关闭,安亭一厂、长春一厂启动产能缩减。
这不是一次调整,而是一场外科手术。大众CEO奥博穆8月自己说过,集团处境"岌岌可危",整个德国汽车工业正在经历"史上最严重的动荡"。
但真正值得一提的,是另外几件事。这几件事不血腥,但意味更深。
第一件:它把车型的定义权,从德国总部交出去了。
大众在合肥建了它德国本土之外规模最大的研发中心——大众汽车(中国)科技有限公司,累计投入35亿欧元,3000多名技术专家,算上合资公司,国内研发总规模超过7000人。这个中心有完整的整车正向开发能力:架构、电池、电控、软件到测试验证,全部可以在中国独立完成。
这是大众成立以来,第一次把车型决策和定义权,大规模地从总部下放到区域。
第二件:它放弃了自己做软件。
大众的软件子公司CARIAD,2025年运营亏损22亿欧元,成立四年累计亏损约60到70亿欧元。它原本是给整个集团做操作系统的,结果成了财报上最黑的那个洞。
目前CARIAD已经放弃了自己的自主研发路线。智驾方案转为向地平线、小鹏、魔门塔等中国的供应商进行采购,并且自己缩编成"整合外部伙伴的协调方"。
一个巨头花钱买回自己本该具备的能力,这在商业史上并不罕见。但买的是软件命脉,而卖方是它在中国市场的竞争对手之一——这件事的性质就不一样了。
第三件:它用竞争对手的架构,造自己的车。
大众向小鹏投资约7亿美元,两家联合开发了CEA电子电气架构,历时18个月。基于这套架构的首款车型在大众安徽合肥工厂量产下线,从签署技术合作协议到量产,只用了24个月。过去大众开发一款新车,从立项到落地要4年。
代价是清楚的:这款车用的是800伏平台、小鹏的智驾系统、1500 TOPS的算力。架构不是它的,智驾不是它的。
第四件:它把全球研发拆成了"东西分治"。
东半球以中国为中心,采用CEA架构、CMP平台,并且和小鹏、地平线合作;西半球依托与Rivian的合资公司,基于SSP平台。
这是大众第一次在软件战略上不做全球统一,而是承认:这两个市场的车,需要两套完全不同的做法。
把这四件事连起来看,你会发现一个不太好受的结论。
大众的挣扎,不只是努力,而是它已经把能交的都交出去了——定义权、软件、架构、全球一致性。它把这些一样一样地递出去,换来的是时间和速度。贝瑞德说,2026年大众要在中国推出约20款本土开发的新能源车型,"平均每两周就有一款全新的电动车型上市"。
问题是:这么拼命,为什么还是守不住?
05
WHY SPEED IS NOT ENOUGH
为什么跪得这么快,还是追不上
因为它的挣扎,在财报上是成本前置、利润后置的。
合肥研发中心35亿欧元,是投入;入股小鹏7亿美元,是支出;每推一款新车,背后是研发摊销、是渠道让利、是更长的回收周期。而市场不给它等的时间。
更根本的一层是:用中国供应链来救中国市场的份额,等于把利润空间一起交了出去。
24个月造出一辆车,省下来的是时间,不是毛利。恰恰相反,因为要快、要便宜、要对标国产,它必须卖得更低。降价保份额,份额保住了,利润就没了——而按贝瑞德自己的说法,中国汽车市场平均利润率已经降到1.5%左右。
还有一个按钮,按下之后就收不回来了。
大众在中国的燃油车基盘,是靠品牌溢价撑着的。一旦开始用降价保销量,那个溢价就再也回不去了。它今天在中国终端看到的价格,是它自己按下去的结果,也是它明天无法拒绝的起点。
它越用力,利润越薄。这就是这场挣扎最残酷的地方。
06
THE BILL GOES HOME
这笔账,最后记在了母公司的报表上
价格战的战火,早就不只烧在中国市场内部了,它烧到了外资母公司的财报上。
奔驰GLB,指导价27.39万到31.19万,终端裸车已经跌到16万级。沃尔沃S60,指导售价为30.69万元起跳,主力车型裸车价格为15.99万元,优惠幅度接近14万元,等于打了对折。奥迪A6L老款裸车的价格已经降到了26万元左右,而宝马3系的起售价格则是25.8万元。
这不是促销活动,这是渠道在止血。2026年上半年,燃油车整体渠道库存接近260万辆,库存系数1.89,合资品牌超过2.2——远高于1.5的健康线。奔驰、宝马、奥迪新车平均一辆亏损两到三万。
安永的报告给出了更冷的数字:德国汽车制造商2026年上半年的利润暴跌19.0%,降至130亿欧元,创下2020年以来半年期的最低水平。
而大众中国CEO贝瑞德在9月的世界新能源汽车大会上说,中国汽车市场的平均利润率已经降到1.5%左右。
外资自己算出来的这笔账,比任何评论都狠。
07
THE NEXT BATTLEFIELD
这一仗,会不会在欧洲再打一遍
大众在中国丢掉的那些,正在以另一种方式回到它家门口。
2021年,中国品牌在欧洲的市场份额是0.5%。到2026年6月,这个数字已经接近10%。比亚迪上半年在欧洲卖了17.41万辆,同比增长145.5%;奇瑞15.58万辆,增长305.8%;零跑5.6万辆,增长558.3%。在德国本土,中国品牌份额从2023年的1.19%爬到2026年上半年的3.80%。
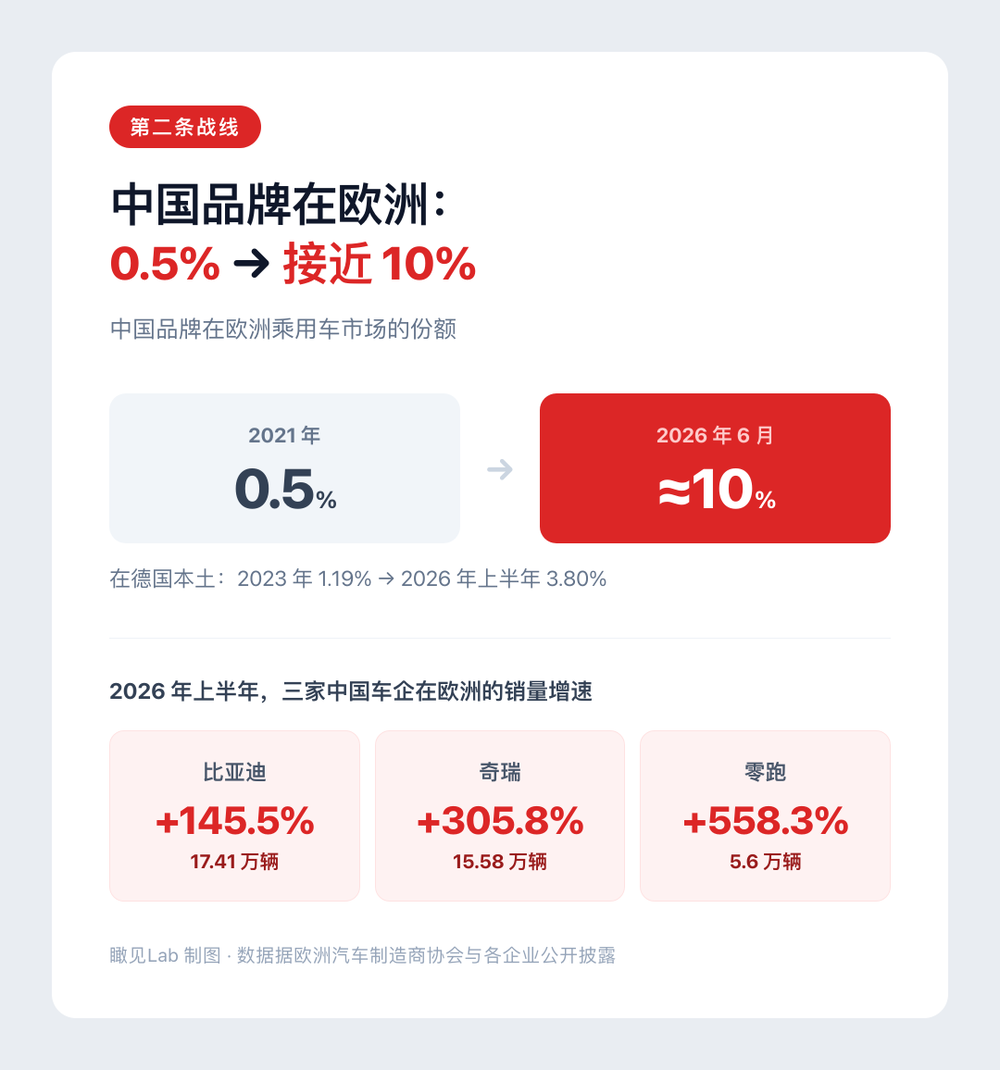
—中国品牌在欧洲:0.5%→接近10%。瞰见Lab制图·数据据欧洲汽车制造商协会与各企业公开披露
但我不打算把这里写成爽文,因为德系的底牌还在:2026年上半年,大众集团在欧洲卖了184.9万辆,份额25.6%,还在涨;宝马欧洲销量同比增5.4%,奔驰增5%。
中国车企在德国遇到的阻力,也不是"没人买"。真实的阻力是:当地五十岁的买家并不热衷于高阶智驾;经销商签一份租约就是十年,没人愿意做第一个吃螃蟹的人。这不是产品力问题,这是市场结构问题。
所以真正的问题不是"欧洲会不会重演中国",而是:大众在中国丢掉的,到底是什么?
丢掉的不是几万辆销量,而是它自己没能跟上的那一代产品定义权。这个能力缺口,不会因为换了个战场就自动补上。在欧洲,它今天还有品牌、有渠道、有忠诚度——但用户对"什么是好车"的定义,正在被同一套逻辑重新改写,只是速度慢一些。
结语
EPILOGUE
结语
大众最著名的那句广告语是"Das Auto"——"这就是汽车"。这句话曾经是宣告,意思是:大众就是汽车的标准。
现在它有了第二层意思:这就是我们要学的汽车。
它跌回16年前,不是回到了过去,是被留在了过去。而在那个没人关注的角落里,它还在拼命——裁员十万、关掉四家工厂、砍掉一半车型、把定义权交给中国团队、把软件交给竞争对手。
这不是一个巨头的谢幕,也不是一个翻盘的开始。这是一个曾经定义规则的公司,在承认自己已经不是规则之后,仍然想留在牌桌上的样子。
只是牌桌上的位置,从来不靠努力换来。
END
本文写作说明
本文根据大众汽车集团财报与公告、指数调整的公开信息、中国乘用车市场统计数据以及媒体报道来撰写。文中"全年营业利润率指引下调至最高1%"是集团的预期值,不是已经实现的利润率;约100亿欧元为一次性特殊项目,剔除后基础利润率仍约4%。裁员与减产属企业规划,最终实际规模还要继续观察。
主要资料来源
资料来源于大众汽车集团官方网站、财报与公告,指数调整公告,乘用车市场信息联席分会与欧洲汽车制造商协会的统计数据,安永研究报告,以及路透社、第一财经等媒体的公开报道。