本文来自微信公众号: 山上 ,作者:山上团队
一边是股价反弹,一边却是黯然离场。
作者I薛星星
编辑I何简
封面I我,机器人
具身智能的信心似乎又回来了。
过去三个交易日,宇树科技股价累计大涨近30%,市值重回2000亿元以上高位。虽未触达上市首日超4000亿元的高点,但也是近一个月来少有的强势反弹,单日涨幅一度仅次于上市首日。
面对持续上涨的股价,宇树科技昨日晚间发布公告,称公司经营正常,不存在应披露而未披露的重大事项。
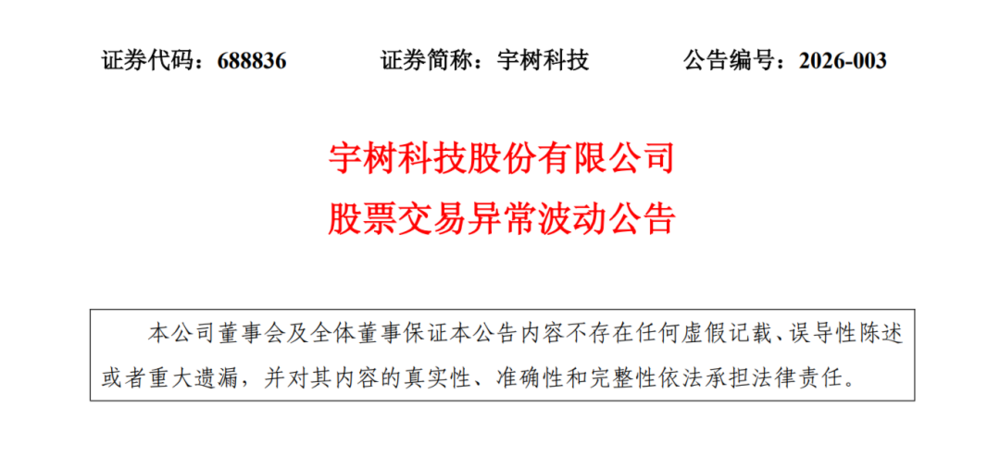
宇树科技公告
宇树同时提示,公司滚动市盈率已达388.25倍,接近通用设备制造业平均水平的10倍。而人形机器人行业仍处于商业化早期,若落地不及预期,公司将面临估值回归风险。
宇树反弹之际,另一家同样曾备受瞩目的明星机器人公司却正面临破产清算。
10月19日,盈合机器人召开了破产清算后首次债权人会议。盈合机器人起点颇高,脱胎于何剑锋旗下的盈峰集团,曾先后获得字节跳动、金沙江创投及美团系企业投资,巅峰估值超5亿美元。
但即便如此,盈合依然未能逃脱破产命运,从巅峰滑落不过两年时间。
盈合并非孤例。近两年来,包括智橙动力、深兰机器人、达闼机器人、龙慧医疗、锥能机器人等一大批机器人公司相继破产,其中不乏产业龙头孵化、知名投资机构及行业大佬加持的明星项目。
一边是股价反弹,一边却是黯然离场。机器人行业从不缺乏资本关注,只是热钱追逐的对象已然换了一轮。甚至这些机器人公司面临的难题也是类似的——同样美好的愿景,同样艰难的落地以及同样慢慢消散的信心。
宇树之外,更多机器人公司还在排队苦等上市,留给它们的时间似乎也不多了。
第一批机器人公司已经撑不住了
和人们固有印象不同,这两年走向破产境地的机器人公司,大多都不是泛泛之辈,个个都有来头。
盈合机器人自不必说,背靠美的何享健之子何剑锋,起步就获得盈峰集团支持。创始人沈岗是机器人行业大佬,在日本机器人巨头发那科工作多年。
主打泳池机器人的智橙动力,可以看作是产业明星项目的代表。公司创始人浦汉来出身微软亚洲工程院,曾掌舵小米生态链企业摩象科技,核心团队均来自于微软、小米、大疆等企业,去年还曾获得科沃斯数千万人民币的战略投资。
成立于2015年的达闼机器人,更是拿下软银中国及富士康的多轮支持,一度计划赴美上市。背靠深兰科技的深兰机器人,也曾对外透露拿下韩国LG超7亿元订单,计划三年内交付数万台机器人。
但这些都没能支撑它们继续走下去。和如今许多备受瞩目的具身智能项目一样,它们大多在起步阶段就获得了巨额融资及预期订单,但几年下来仍迟迟无法交付,也从未获得稳定的收入来源,只能靠融资续命。
2021年,盈合曾拿下佛山照明近亿元大单,承建球泡灯智能制造车间项目。但该项目逾期两年仍未通过验收。双方最终对簿公堂,盈合追索约1.04亿元未果,反被判返还2690.4万元,并自费拆除设备。
深兰机器人大肆宣传的LG订单,也未能大规模执行。据此前媒体报道,消毒机器人市场需求退潮后,该笔订单并未执行。相关员工向媒体表示,“很多产品在真实场景中并不能有效落地,只能做展示用。”
产品始终无法落地,两家公司却又都在起步阶段就大肆扩张,业务线庞杂。成立刚一年,盈合就在顺德拿下百亿投资规模、面积达500亩的研发生产基地,宣称要用“机器人造机器人”。
深兰则同时涉足清洁、消毒、配送、割草乃至载人AGV等多个领域的机器人产品。在深兰常州工厂欠薪同时,深兰还在商丘投产旗下第二家工厂,规划产能达2万台。
达闼创始人黄晓庆后来曾在专访中反思,自己创业犯下的最大错误就是没有尽快让公司实现造血的能力,“说难听点,要去做赚钱的东西,先让公司能够自己回血。”据媒体报道,达闼巅峰时员工人数超800名,规划产品线多达6条,消耗了不少资金。
长期无法实现自我造血的同时,投资人们对这些早期机器人项目的兴趣也在逐步减弱。和现在流行的具身智能概念不同,早期机器人项目大多主打清洁、配送等细分服务场景,无论市场想象力还是技术叙事都不如通用机器人。
黄晓庆称,从2024年开始他们融资就变得特别困难。原因之一是人形机器人赛道新涌入许多创业公司,投资人可以用更低估值去投资早期项目,达闼这样的后期高估值项目反而无人问津。彼时,达闼已经因融资中断陷入经营危机,开始收缩团队和办公室。
不仅是国内,海外明星机器人公司也未能躲过资金困境。今年7月,美国手术机器人公司Vicarious Surgical启动破产清算。这家公司成立于2014年,曾获得比尔·盖茨、杨致远等知名大佬支持,2021年借壳上市时估值达11亿美元。但直到今年,其产品仍未获准商业化,最终不得不黯然退出市场。
热钱汹涌向新人
上一波机器人公司们大多苦等融资未果,但热钱仍在涌向机器人赛道。
IT桔子统计称,2026上半年国内具身智能融资总额超过930亿人民币,较去年同期暴涨5倍。估值超百亿的具身智能企业多达22家,而去年只有3家。
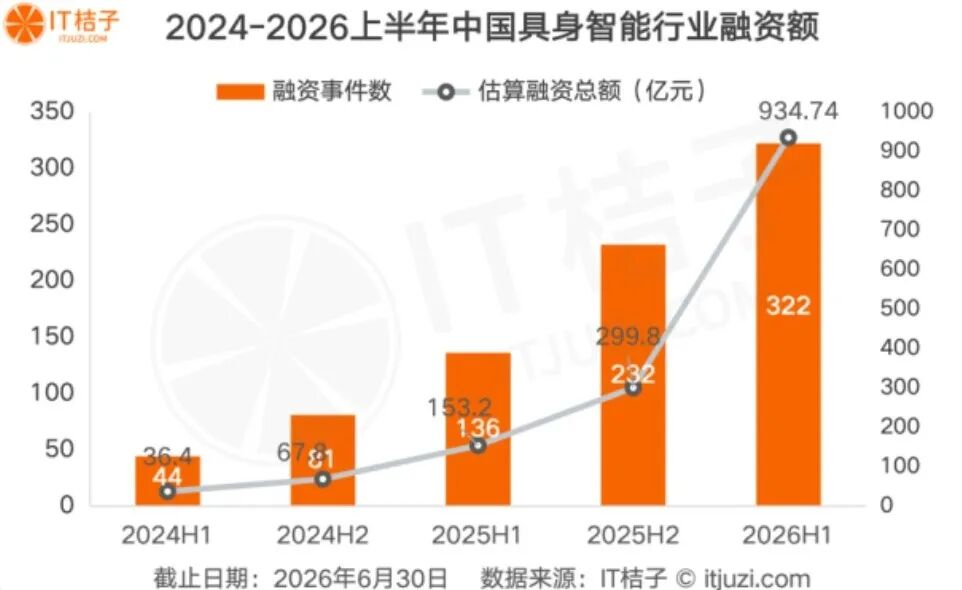
IT桔子数据
新公司的融资速度,已经让前辈们望尘莫及。达闼用了近十年、经历五轮融资,累计拿到约40亿元。智平方今年上半年一系列融资就接近50亿元,自变量则在两个月内连续完成四轮融资。双方都自称自己是大湾区首家200亿元估值的具身智能公司。
泡沫似乎不可避免,但没有人愿意停下脚步。据第一财经不完全统计,今年上半年,红杉中国至少参与了20起具身智能融资,投资14家企业。高瓴创投至少参与18起融资,同样投了14家。有时候他们甚至扎堆出现,联合领投。
市场情绪最火热的时刻,莫过于宇树科技上市首日。当天,宇树科技股价盘中涨幅最高达629.44%,市值一度接近4500亿元,比蔚来、理想、小鹏、零跑四家车企的市值总和还要高,而宇树科技去年的营收不过17亿元。
经历了宇树的成功,投资人们或许更加疯狂。据不完全统计,仅仅今年瞄准IPO的具身智能企业就已多达20余家,不仅包括智元机器人、银河通用等整机玩家,也包括大量具身模型、灵巧手等细分领域的玩家。
但这股上市热潮很快就迎来了降温。
The Information此前报道称,中国证监会已向部分投资银行和投资机构作出非正式指导,提高人形机器人企业IPO的审批门槛。路透社报道称,监管部门尤其关注企业高企的估值,以及依赖政府项目的收入是否真正反映商业需求。
今年5月获IPO受理的云深处,去年营收3.4亿元,归母净利润2868万元,实现扭亏为盈。今年上半年,云深处营收同比翻倍,但却重回亏损。
招股书显示,云深处过去两年DR系列人形机器人合计只卖出4台。上交所首轮问询中,尤为关注云深处收入是否持续、人形机器人何时规模化销售以及订单结构等问题。
部分明星企业开始推迟上市规划。早在今年7月,智元就宣布启动港股上市筹备工作。彼时有投资人预计,公司最快8月就能挂牌。但几个月后,智元仍未如预期顺利上市。
《财经》上周报道称,智元转而寻求新一轮融资,融资额约为10-15亿元,估值约500亿元,该轮融资已接近收尾。
按照港交所要求,上市申请公司若在递表后、上市前完成新融资,如无特殊豁免,需融资完成后满120日方可挂牌交易。换言之,智元年内IPO无望。
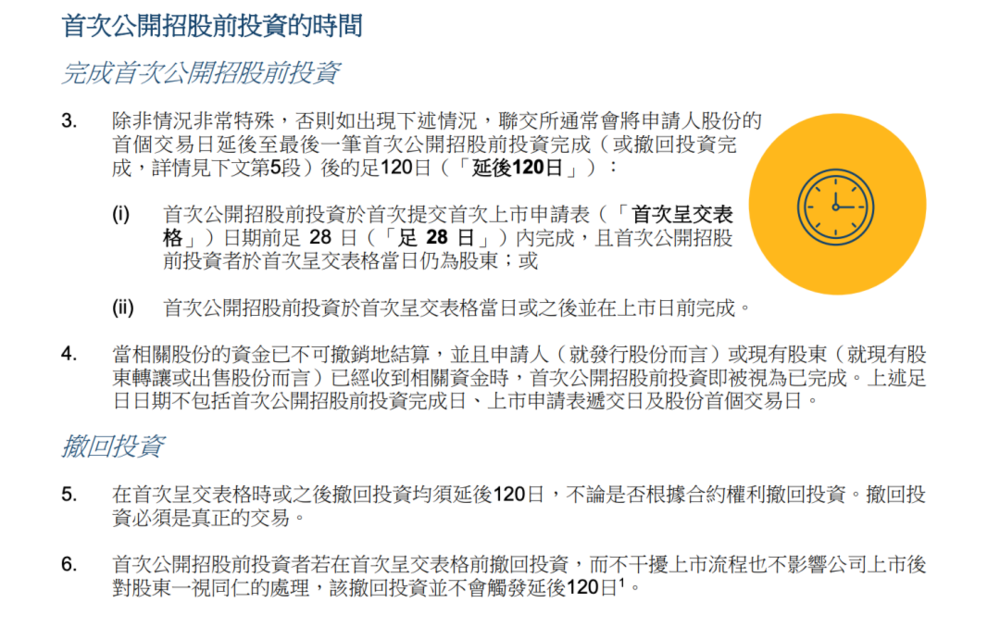
港交所《新上市申请人指南》
但即便IPO降温,投资人们依然热情满满。宇树科技股价反弹同时,近期亦有不少具身智能企业完成多轮融资。星尘智能10月13日宣布完成新一轮10亿规模融资,公司估值达150亿元。法奥机器人也在10月宣布连续完成C+轮、D轮融资,两轮合计近10亿元。
谁在为机器人买单?
即便新一波的具身智能企业大多有着比上一代机器人公司更宏伟的愿景、更动人的演示,但它们面临的问题某种程度上却是相似的,如何真正商业化落地、如何持续自我造血。
Counterpoint统计显示,今年上半年,全球人形机器人出货量超过2.2万台,同比增长近300%。但文娱商演、科研和数据采集仍占六成以上,智能制造和仓储物流分别只占13%和5%。也就是说,真正用于现实生产的机器人仍然是少数,多数机器人提供的还是情绪价值。
就像今年春晚批发上台的国产机器人一样,他们更热衷的是表演而非生产。甚至这些表演同样代价不菲,行业流传登上春晚的机器人公司每家合作费用为1亿元——大概相当于宇树去年研发投入的一半以上。
此前媒体报道称,一些机器人公司更主要的收入来源是与地方政府合作的数据采集工厂。数据采集相当于是一种具身智能内部的资源再利用,机器人公司将机器人卖给数采工厂,接着再花钱买回数采中心的数据。
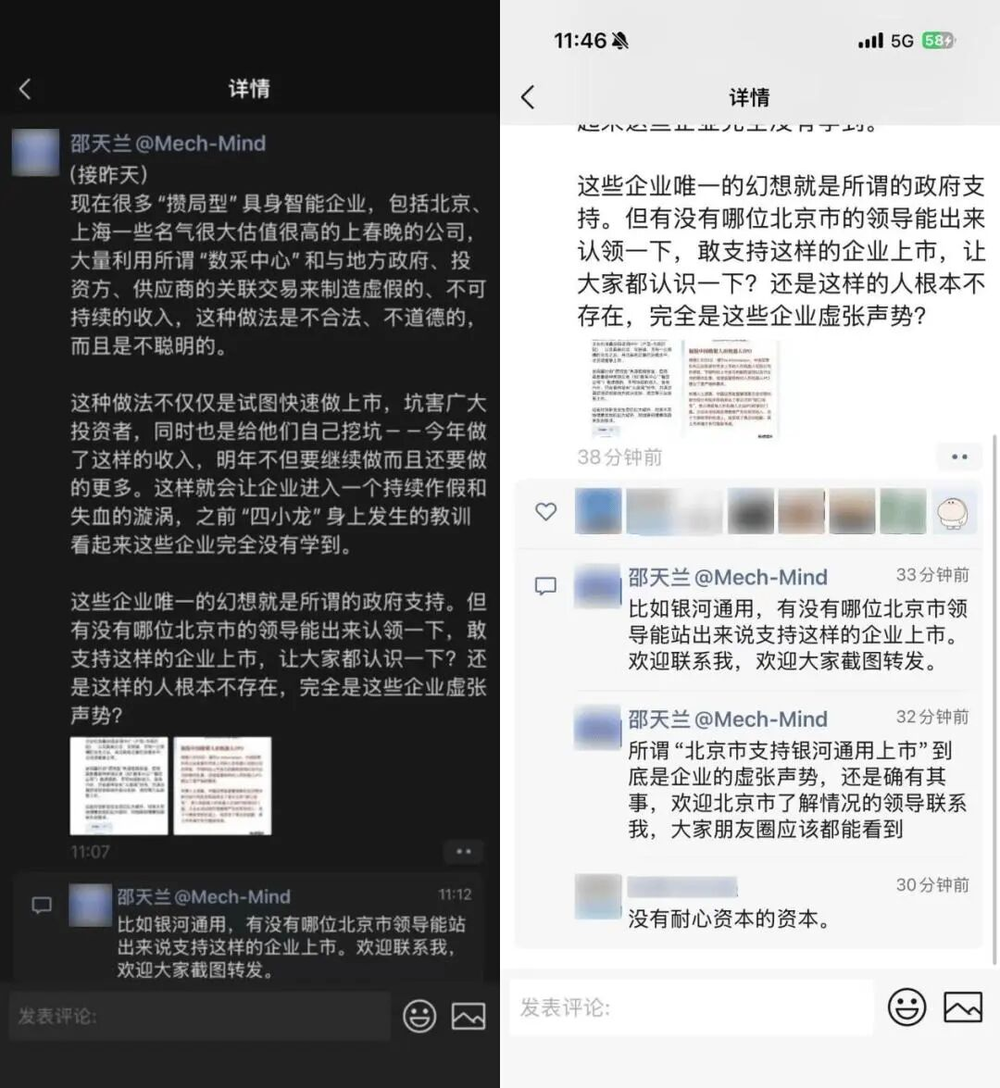
今年9月,梅卡曼德创始人邵天兰在朋友圈发文,抨击国内具身智能赛道存在一批“攒局型”企业,大量利用“数采中心”的关联交易来制造虚假、不可持续的收入。
邵天兰朋友圈
邵天兰在朋友圈中点名银河通用。银河通用对外回应称,他们不参与无谓的口水仗,不被短期噪音干扰。
数据采集的确是部分具身智能企业的营收大头来源之一。乐聚智能此前公布的招股书显示,2025年公司全尺寸人形机器人夸父系列销售577台,收入1.78亿元,其中约45%收入来自于数据采集领域,来自工业制造领域的收入占比为3.88%。
相比之下,机器人进入工厂的进展要慢得多。即便已经进入生产线,机器人承担的工作也相当有限。
海外机器人公司Figure披露,旗下机器人在宝马美国工厂累计运行超过1250小时,搬运了逾9万件零件,参与生产超过3万辆汽车。
听起来成绩斐然,但它具体负责的,是把钣金件从料架上取下、放到焊接夹具上,再交给传统工业机器人完成焊接。围绕这一个动作,双方前后花了数月测试和调试。
国际机器人联合会在今年9月发布的报告中指出,目前人形机器人的应用仍以专门任务为主,而且经常需要人工遥操作,训练和维护成本过高,工业应用的经济回报不足。
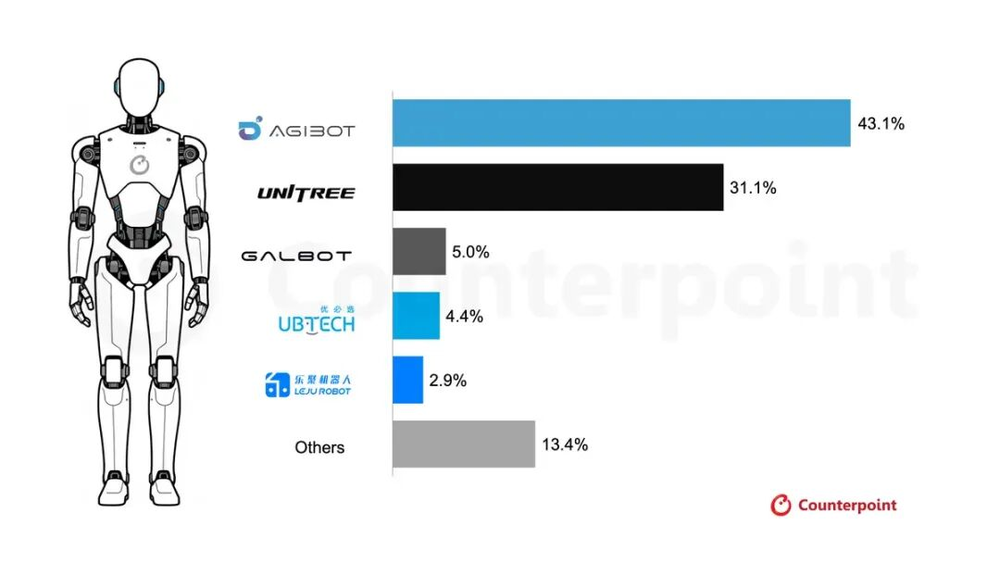
除了部分头部公司外,更多机器人公司可能连真正交付的订单都没有。Counterpoint统计称,今年上半年全球人形机器人市场前五大厂商合计占总出货量的86%,头部两家公司智元及宇树分别占43%及31%的市场份额。
Counterpoint统计数据
资金也在向头部集中。IT桔子统计显示,今年上半年,国内具身智能赛道融资额排名前20的企业合计拿到550亿元,占全行业融资总额的59%。
哪怕是已经获得较多订单的公司,也还没有摆脱亏损。优必选今年上半年售出921台全尺寸人形机器人,相关收入达5.9亿元,成为公司第一大业务。同期,公司总营收翻倍至12.69亿元,但仍亏损3.39亿元。
在当前具身智能汹涌的投资热潮之下,新一批机器人公司暂时还不用为生存发愁,就像那些几年前风光无限的上代机器人项目一样。
但市场的信心,或许也坚持不了太久。