本文来自微信公众号: ToB产品创新研习社 ,作者:大D
过去,企业采购SaaS,最常问的是:
你有哪些功能?
能不能比竞品多一个模块?
有没有AI?
但现在,问题正在变成:
数据由谁控制?
AI的判断能不能追溯?
费用会不会失控?
如果不用你了,能不能带走数据?
这不是客户变得更难伺候了,而是SaaS正在进入一个新的竞争阶段。
表面上看,这是不同的事。
实际上,它们都在回答同一个问题:
谁拥有企业工作流中的控制权,谁就拥有SaaS生意的主动权。
放到国内市场看,这个变化同样明显,只是呈现方式有所不同。
飞书推出的aily,强调把AI技能编排、知识数据处理、效果调优和持续运营放在企业级智能体平台里,并支持接入企业数据、配置权限,再发布到飞书、Web和客服系统等渠道。
百度的秒哒则从“自然语言生成应用”切入,主打不写代码即可搭建具有前后端能力的应用。
阿里云则把重点放在Agent的部署和运行,强调AgentRun的Serverless架构、安全沙箱、按需付费和全链路可观测。
三者并不是同一种产品,但共同说明了国内AI SaaS的竞争方向:入口、应用生成和运行基础设施正在逐渐合流。
01
第一种控制权:能不能进入客户真实的工作流?
RapidCanvas获得2900万美元B轮融资时,强调的并不是一个更漂亮的AI聊天界面,而是“平台+AI工程师+订阅制”的Hybrid Approach。
工程师先理解客户的业务流程,再构建定制化AI应用,应用上线后还要继续对结果负责。
这背后有一个很现实的判断:
企业不缺一个能演示的AI Demo,缺的是一个能嵌入采购、风控、生产、客服和销售流程的AI系统。
一个功能再强的SaaS,如果只停留在独立页面里,就很容易被替换。
但如果它进入了客户的审批节点、数据流转和日常协作,它就从“工具”变成了工作流的一部分。
这也是为什么无代码SaaS的价值正在变化。
过去,无代码解决的是“不会写代码的人也能搭应用”;现在,AI无代码平台要解决的是“企业如何把一个业务结果稳定交付出来”。
真正有价值的SaaS,不是功能最多,而是离客户的业务结果最近。
02
第二种控制权:谁掌握了企业上下文,谁就掌握了AI质量
Google Gemini Enterprise的最新更新,把自定义MCP数据源的引用映射能力设为GA,并支持连接Confluence Data Center和Jira Data Center,让AI能够检索企业知识并在授权范围内执行工作流。
Legora与iManage的合作也采取了类似路线:法律从业者可以在Legora的Agent工作流中访问和操作iManage内容,但用户能看到什么,仍由iManage原有权限体系决定。
这两件事说明,企业AI的核心资产不是模型本身,而是模型能够调用的企业上下文。
同一个模型,接入公开资料,只能给出通用答案;接入企业的客户记录、合同、历史项目和审批规则,才可能产生业务价值。
但企业上下文不是简单的数据上传。
它还包括:
谁可以访问什么数据;
哪些结论必须人工确认;
哪些动作可以自动执行;
哪些操作必须留下审计记录;
历史上什么样的判断被证明有效。
因此,未来SaaS的护城河,不只是“我接入了哪个大模型”,而是“我能否让AI在企业真实权限和业务规则中运行”。
模型可以被替换,企业上下文和权限体系却很难被替换。
03
第四种控制权:客户有没有选择和迁移的权利?
英国CMA 10月16日宣布,拟将微软商业软件生态认定为具有战略市场地位,并就后续监管方向展开咨询。
CMA重点关注微软的软件捆绑、Copilot与替代AI供应商的竞争条件,以及客户能否自由选择云部署和切换服务商。
这并不等于监管机构已经认定微软违法。当前仍是拟议决定和咨询阶段。
但它揭示了一个重要趋势:
当一个平台同时控制办公入口、操作系统、云服务、安全产品和AI助手时,它掌握的就不只是产品优势,还可能掌握客户的选择路径。
对客户来说,真正危险的不是使用某一家SaaS,而是离开它的成本越来越高:
数据无法迁移,接口不开放,员工已经习惯,相关系统高度绑定,替代供应商无法获得同等能力。
因此,未来企业采购SaaS,会越来越重视开放接口、数据可携带性、跨云部署和供应商切换能力。
而SaaS厂商也要重新思考:
客户留下,是因为产品更有价值,还是因为离开的成本太高?
前者形成品牌,后者形成监管风险。
04
国内市场的另一条路径:从协同入口到AI运行底座
国内企业软件市场有一个特殊背景:很多业务协作、知识沉淀和组织权限,本来就集中在办公协同平台、云平台和企业服务生态中。
因此,国内AI SaaS的竞争不一定先从一个独立软件切入,而可能从企业已经使用的协同入口和云基础设施切入。
飞书aily的产品逻辑很典型。它不是单纯提供一个聊天机器人,而是把知识接入、数据预处理、工作流编排、评测调优和多渠道发布放在同一套体系里;官方资料还提到,平台可以通过连接器调用企业服务,并与飞书低代码应用数据互通。
这意味着,飞书争夺的并不只是“AI问答入口”,而是企业内部信息如何被组织、调用和流转。
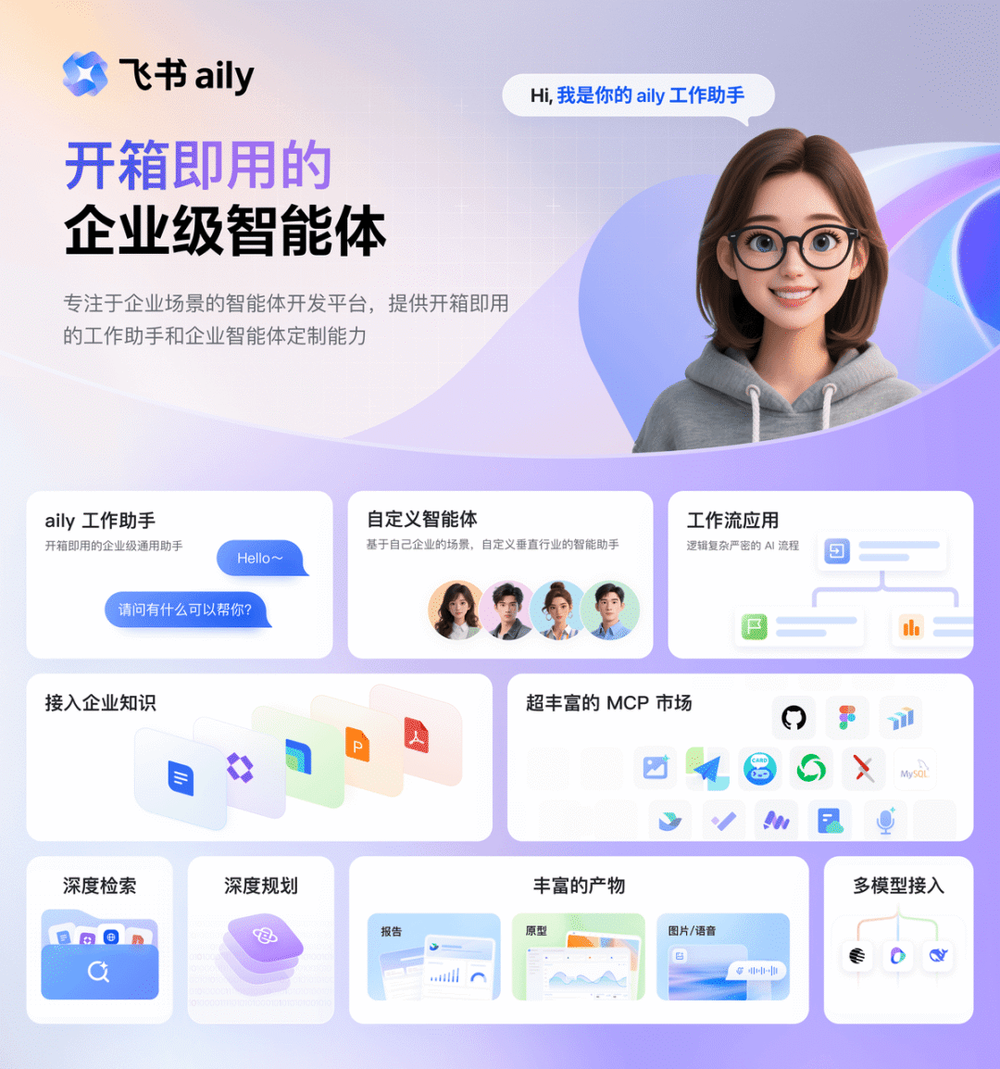
图:飞书aily将企业知识、工作流应用、Agent和多渠道发布能力组合在一起。图片来源:飞书官网。
百度秒哒代表的是另一种方向:把应用开发进一步前移到自然语言层,让业务人员可以直接描述需求,生成网站、小程序、H5或其他应用形态。
它的价值在于降低应用试错成本,但真正决定企业是否愿意长期使用的,仍然是生成之后的权限、部署、维护和数据连接能力。
所以,国内市场给SaaS创业者的启示是:
不要只做一个更聪明的AI功能,而要判断自己控制的是哪一层。
是组织协同入口,是企业知识和权限,是应用生成能力,还是Agent的运行底座?
如果四者都不掌握,只提供一个可以被替换的模型调用界面,产品很容易陷入价格竞争。
因此,SaaS企业接下来要重新设计四件事
第一,让产品嵌入真实流程。
不要只展示功能列表,要说明产品在哪个业务节点创造结果,谁使用,谁审批,谁承担责任。
第二,让AI输出可引用、可审计、可追责。
企业客户不会满足于“模型说得很像真的”,他们需要知道答案来自哪里,调用了什么数据,谁可以修改结果。
第三,让AI成本可理解、可预测。
使用量、调用费用、预算上限和超额机制都应该被清楚展示,而不是在账单出来后才让客户意外。
第四,保留客户的选择权。
开放API、提供数据导出、支持多模型接入和跨云部署,短期看可能增加产品复杂度,长期看却能提升客户信任。
05
结语:智能只是门票,控制权才是护城河
SaaS的上一个阶段,比的是谁的功能更丰富、界面更好用、销售规模更大。
SaaS的下一个阶段,比的是谁能进入客户工作流,掌握企业上下文,解释AI成本,并让客户保有选择权。
这也是为什么未来的SaaS竞争会越来越复杂。
它既是产品竞争,也是数据竞争;既是商业模式竞争,也是生态竞争;既是企业效率问题,也是客户主权问题。
软件当然会越来越智能。
但客户真正愿意长期购买的,不只是智能,而是:
在获得智能的同时,仍然拥有对数据、成本和选择的控制。
SaaS的终局,不是谁把客户锁得最深,而是谁让客户在拥有选择权的前提下,仍然不愿意离开。