本文来自微信公众号: 存量规划前沿 ,作者:赵燕菁
债务是现代增长的动力
赵燕菁
1财富大爆炸
根据麦迪森的估算:从公元1年到1700年,全球人均收入几乎没有本质提升。哪怕是在繁华的宋朝,普通人的生活水平与古罗马相比差距也不大。但从1820—1870年第一次工业革命起,人类财富增长曲线开始出现拐点。1870—1945年第二次工业革命,增速加快,曲线斜率明显变大,途中有几次向下的小锯齿(一战、大萧条、二战冲击),但长期向上趋势不变。二战以后,1945—2020年财富进入增长高峰,曲线近乎陡峭上扬,是整条曲线最陡的一段。过去人类创造财富的99%,都是在过去两百年内创造的。可以毫不夸张地说,我们正在进入人类财富增长的“寒武纪”。
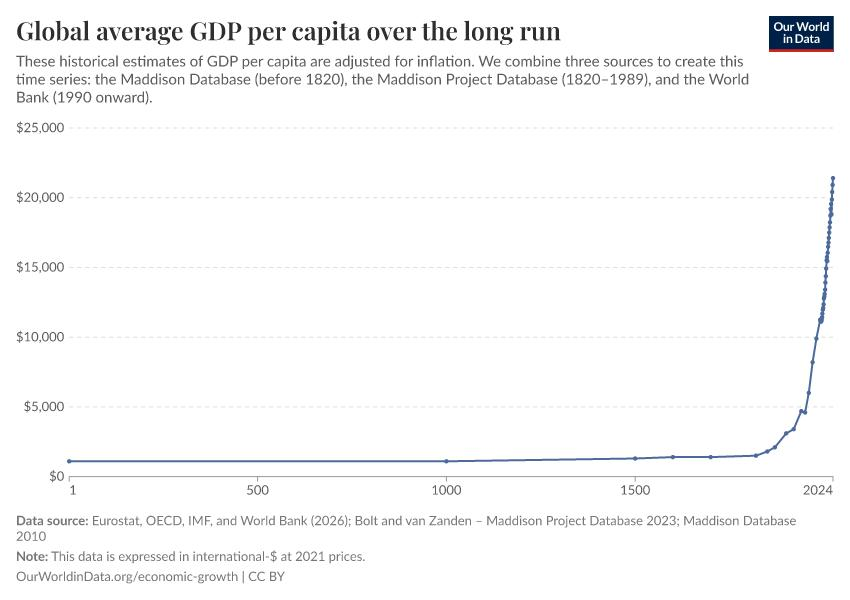
图1全球人均国内生产总值(公元1年—2020年)
数据来源:麦迪森世界经济千年数据库。说明:人均GDP采用1990年Geary-Khamis购买力平价国际元,衡量剔除通胀后的真实人均财富水平。
那么,是什么导致了人类财富的大爆炸?主流经济学给出的标准答案是“技术进步”。但为什么人类的技术进步几千年来都只是边际积累,却在1800年之后出现了爆炸式的突破?用技术进步解释增长,本质上是在用增长解释增长——因为用来解释增长的“技术进步”,本身就是一个需要被解释的变量。
人类财富大爆炸的真正秘密,藏在约翰・希克斯(John R.Hicks,1972年诺贝尔经济学奖得主)的名著《经济史理论》(A Theory of Economic History,1969,pp.143–145)里的一段话——“工业革命不得不等候金融革命”(“The industrial revolution had to wait for the financial revolution”,Bencivenga et al.,1996)。
希克斯的意思其实很具体:工业革命早期被真正投入生产的那些发明,此前就已经存在;真正的新意在于,英国出现了足够流动的资本市场,投资者由此可以把自己财富的“变现时间”与“投资期限”分开,从而敢于把大额资金投向专属性强、期限长、几乎无法中途退出的固定资本。储蓄从来不缺,缺的是让储蓄能够转化为长期固定资本的制度。
但希克斯并没有意识到,他给出的这个增长解释,实际上是一条完全不同于用“技术进步”这种微观变量解释增长的宏观路线。就像你可以用气候变化解释落叶,但却不能通过落叶解释气候那样,你可以在高维空间解释低维空间的现象,但却不能在低维空间解释高维空间的现象。理解宏观经济和和微观经济处于不同的维度,对于解释增长至关重要。
2分工的条件
人类财富之源来自于分工。亚当·斯密在《国富论》开篇就提出了分工对于人类财富积累的重要性。为了分工,人类创造了语言、文字和各种社会组织。然而,这些都不足以匹配超大规模的人类分工。这是因为只要是分工,劳动产品必然是异质的,只有通过货币,不同时空的劳动才能相互交易。
而现代金融最核心的功能,就是为分工创造出足够的货币。正是由于货币的出现,技术才得以细分到自然人在其生命周期内可以完成的尺度,知识与技术的突变才得以涌现。这就是为什么技术进步大多出现在货币充裕的国家。
用货币解释技术进步,进而解释增长,乃是因为货币相对技术进步处于更高的经济维度——当货币被假定为给定的外生变量时,经济学研究的就是微观问题;当货币被当作可变的内生变量时,经济学研究的就是宏观问题。微观和宏观的关系,大约相当于“植物”和“气候”的关系——前者解释不了后者,后者却可以解释前者。
可以说,有没有货币是微观经济学和宏观经济学的分水岭——那些没有货币或假设货币为中性的增长理论,都属于微观增长理论;只有那些专注货币变化对经济影响的理论,才属于宏观增长理论。而金融,就是专门研究货币变化对经济影响的理论。
那么,什么是金融?简言之,金融就是把未来收益贴现到当期的技术。在金融技术出现之前,人类所有资产的积累都取决于过去生产剩余的积累。这些积累都需要转换成流动性最好(人人都需要)的一般等价物,也就是货币。由于受自然条件的限制,这些实物形态的货币总量相对稳定——它会在不同的人之间转移,但数量却基本不变。因此,我们只需从微观维度,就可以解释大部分财富的转移和变化。
但金融技术被发明出来以后,人们可以把未来收入转化为现在人人都接受的信用,信用也就取代实物成为新的一般等价物。信用货币的发明,突破了实物货币的自然限制,可用于给劳动标注价格的货币急剧增加,以货币计算的人类财富曲线也随之陡峭上升。从货币的视角看,“技术进步”不过是上升的财富曲线的伴生品。
“寒武纪”生物大爆炸是大气中氧气急剧上升的结果;人类财富的大爆炸,也是由于货币这一“经济的氧气”突然增加。而改变货币在经济大气中浓度的,正是金融。当然,如果我们把金融技术的创新视作宏观维度的“技术进步”,那么宏观财富的增长也就可以视为“技术进步”的结果。但主流增长理论并没有将这种宏观维度的技术作为增长理论的核心变量。
3债务创造货币
紧接着的一个问题就是货币是如何创造的?答案是信用。
任何能带来未来收益的资产,理论上都可以被卖掉。未来的收益尚不存在,是虚拟财富;它之所以能被交易,主要靠的是信用。“未来”越长,信用就越重要。反过来,信用越好,资产的估值就越高,接受的人就越多。而制度,特别是产权制度,就成为信用经济最关键的要素。
所谓货币,本质上就是“人人都需要”的商品。这一属性决定了任何实物货币必然是稀缺的。如果不再稀缺,哪怕是空气这样“人人都需要”的实物,也无法成为货币。但是代表未来收益的信用,突破了实物货币天生的稀缺。只要制度能提供足够的保护,信用(也就是未来的收益)就可以在市场上被交易。当信用被市场接受的程度(也就是流动性)超过其他实物货币(如贵金属)时,信用就会取代实物,成为组织交易的货币。
现代货币是由一种特殊的工厂——银行——生产的。金融体系通过资本市场把信用层层增信、提纯,使其具有更高的流动性,然后将其作为抵押品交给银行换取货币。银行对这些信用再次评估后“买入”信用,同时以贷款的形式“卖出”货币。贷款到期后,银行收回货币和利息,交还抵押品。随着财富的增加,货币数量不断扩张。
在这一过程中,最关键的一步,就是把异质的资产转化为同质的证券的权益市场。按照Mehrling教授的“货币观”(《Economics of Money and Banking》),权益市场是一个分层“货币层级”(hierarchy of money)思想系统化(Minsky,1957,1986;Hawtrey,1919)。按照这个层级,越接近终极清偿手段的资产越靠上:央行的准备金和现金处在最顶端,往下依次是银行存款与各类私人信用证券;黄金这类商品货币反而排在最下方,因为它不是任何人的负债,不构成对任何发行者的索偿权。层级越高,越接近“无需再谈判即可用于结算”的一般等价物。
各层以资产负债表层层嵌套,每层的货币都是其发行机构的负债,同时是下一层机构的资产。比如央行准备金对央行是负债、对商业银行是资产;而银行存款对商业银行是负债、对居民是资产。越靠近层级顶端,就越是被无条件接受为清偿手段。银行则位于所有权益市场的顶端——银行“卖出”的是流动性最好的货币,银行“买入”的抵押品也只能是高流动性、标准化的证券。这也是银行和当铺的最大差别。
为简化分析,我们把分层的金融体系合并为“银行”,统一作为宏观经济的债务端。可见,为银行提供原料的资本市场,乃是货币创造之源。当权益市场证券的流动性足够高(被广泛接受)时,甚至证券(如国债)也就具有了货币的属性。这就是为什么希克斯说“工业革命不得不等候金融革命”——只有当经济中的氧气(货币)达到一定浓度,工业大爆炸的“寒武纪”才会到来。
这样,我们就可以得出一个反常识的推论:所有现代增长都是债务驱动的。道理很简单:货币是债务创造的,货币增加一定伴随着债务的增加。如果你消灭了债务,也就消灭了货币。
4财富的创造
我们可以用一个简化的例子描述债务在财富创造中的作用。假设一座桥造价30亿元,寿命100年。在传统增长模式下,靠节衣缩食每年积累1亿元,这座桥需要30年才能建成。但如果这座桥建成后每年能带来1亿元的过桥费,就可以用这座桥未来的收入做抵押,一次性获得建桥所需的资金。银行无需动用储蓄,只需根据抵押品的价值,就可以凭空创造建桥所需的货币。
但桥建成并不能自动成为财富,只有这座桥足额偿还贷款、抵押品被赎回,才能成为真正的财富。这意味着货币创造需要三步:第一步,借贷把未来收入贴现到现在,货币与“有债资产”一同被创造出来;第二步,投资真正发生,桥被建起来,过桥费的现金流开始产生,财富在此时被创造;第三步,债务被偿还,“有债资产”解除抵押、变成“无债资产”,银行收回流动性,资产负债表完成一轮循环。
表面上,还债本身不创造任何新财富:举债建桥时,企业资产+30、负债+30,全社会净资产为0;还清本息后,企业资产+30、负债0,银行资产0、负债−30(存款回流),全社会净资产仍然是0。但通过“还债”把资产从“有债状态”转为“无债状态”——抵押品被释放,可以再次抵押、再次支撑新的信用。停止还债的新增财富——过桥费,才成为用于投资和消费的自由现金流。
只有第一步没有第二步,举债创造的货币就会从流量转为存量,像企业的“库存”那样沉淀在金融系统内部;只有第二步没有第三步,投资虽然形成了产出,资产负债表却无法完成循环,信用扩张会在某个水平上撞墙。如果我们把“借债”比作让财富“受孕”,那么“投资”就是让财富“怀胎”,而“还债”则是让财富“出生”并获得独立生存的能力——它不创造生命,却让生命能够脱离母体自立。可以说,现代人类财富的大爆炸,包括工业化,都是在债务的循环积累下完成的。这就是希克斯所说的“工业革命不得不等待金融革命”。
5解释中国的增长
任何增长理论都必须能解释真实的经济增长。目前世界现象级的经济增长就是中国经济的增长,凡是解释不了中国增长的宏观理论,都无法通过临床测试成为真实经济的“处方”。“债务驱动”增长理论,也应该能够解释中国经济的增长。
长期以来,中国都是通过节省过去的剩余来创造新增的财富。计划经济时代,按照MPS的国民收入积累率(积累/国民收入),中国的积累率一直维持在30%左右(极端的1959年,甚至冲高到43.9%)。积累率之高足以说明计划经济并不缺少储蓄;缺的是把储蓄变成长期固定资本的机制。
由于没有资本市场,“未来的收益”没有贴现的工具,计划经济时代的中国债务极低。1968—1978年甚至做到“既无内债,又无外债”,积累完全靠压低消费、转移农业剩余。与此同时,世界财富进入战后大爆发。到了1978年,中国与世界财富的差距达到峰值,人均GDP只有世界人均GDP的22%。
中国债务扩张,源于发端深圳特区的土地金融。鉴于中国股市、债市等资本市场的水平与其他发展中国家相比没有数量级的差别,我们可以认为,中国的债务革命主要是由土地金融这台发动机驱动的(这与中国独特的城市土地国有制度密切相关)。可以说,没有土地金融,就没有中国债务的扩张,也就没有中国财富的大爆炸。
表1人均相对世界比值曲线
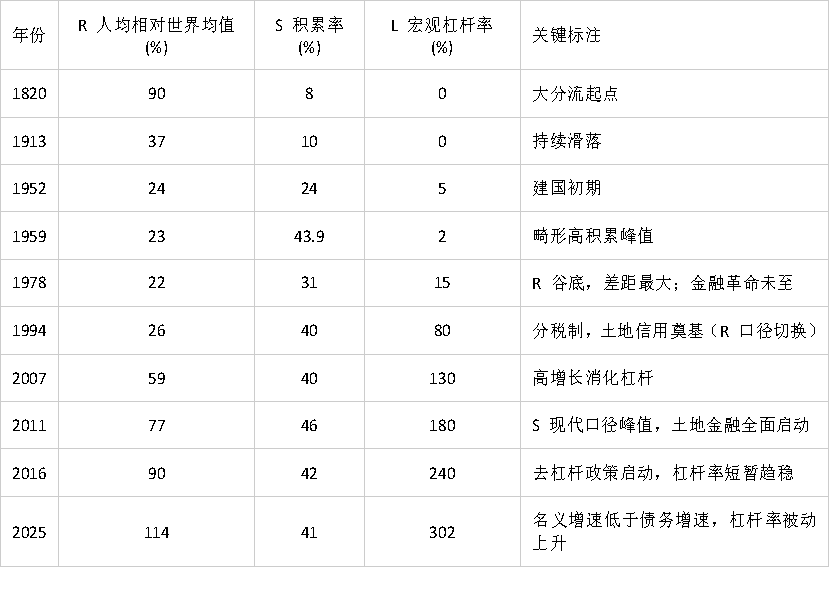
说明:R为中国人均GDP与世界人均GDP之比(%)。1820—1978年为麦迪森1990年Geary-Khamis国际元口径;1994年起为世界银行现价购买力平价口径(NY.GDP.PCAP.PP.CD,中国值与世界值之比),两者之间存在口径断点,跨越1978—1994的变化幅度不宜直接解读。S为积累率:1952、1959、1978年为MPS国民收入积累率口径,1994年起为世界银行SNA资本形成总额占GDP比重。L为全社会债务/GDP(%):2008年起为国家金融与发展实验室(NIFD)宏观杠杆率口径,1994年为估算值。2025年末宏观杠杆率302.4%,其中政府部门加杠杆7.6个百分点是主要推力;同期名义GDP增速4.0%显著低于非金融部门债务增速8.2%,杠杆率的上升属于被动抬升,而非信用扩张的重新加速。
中国工业化的进程完美印证了希克斯命题——“工业革命不得不等候金融革命”。早期工业化(计划时代)只有“工业”,没有能批量创造信贷的金融资产;等到土地资本化这套信用制度落地之后,大规模债务扩张才跟上,高资本形成才得以持续,中国才真正加入世界财富大爆炸的增长曲线。
6应对停滞的处方
债务可以解释中国财富的爆炸,也可以解释中国当下的停滞和衰退。
随着城市化进入尾声和错误的房地产政策,中国的债务在第三步,也就是偿还与退出阶段出现了问题。政府举债投资的大量资产无法通过房地产市场退出,巨额资产的抵押关系无法解除,信用无法完成循环——从静脉流出的货币,无法从动脉返回银行。
举债从银行获得的是流动性,还给银行的也必须是流动性——你不能把没有流动性的资产直接还给银行。而将资产还原为流动性的渠道,无非两条:或者由银行展期,把偿还期推到20年之后;或者在权益市场把剩余90年的收益卖掉,让别人接手。第一种办法,桥会继续占用货币(新债)并推迟资产负债表的复位,要20年以后才能成为无债资产;第二种办法,桥的债务可以立刻还清、成为无债资产,抵押品被释放,可以重新抵押去支撑新的投资。
因此,应对中国经济衰退的办法不是更多的投资,也不是更多的消费,而是:1)迅速恢复房地产市场的流动性(止跌回稳);2)激活其他资本市场(特别是国债和股市),为投资退出提供替代的渠道。需要说清楚的是,这两件事都不是“停止投资”,而是“让投资可退出”。
第三步之所以卡住,不是因为不该投资,而是因为已经投出去的资产没有退出通道:退出通道一旦堵塞,债务就无法通过现金流或转让来清偿,资产负债表就会卡在“有债资产”的状态上。所以第二条的实质,是为第三步松绑——把资产重新定价、重新流动起来,让存量资产完成一轮循环,从而为下一轮投资腾出空间。如果这一点做到了,即便新增投资的增速放缓,私人部门资产负债表的修复本身,也会释放出新的融资能力。
一个最成功的存量资产盘活案例,就是1998年的房改。1997年爆发的亚洲金融危机,严重冲击中国的出口,中国不得不转向内需。而当时中国经济三角债缠身、国企痛苦转型、职工大量下岗,逆周期投资能力有限。这时,中国政府推出改变整个中国经济走向的“房改”。这个本来是为了减少政府财政压力的改革,取得了出乎意料的宏观效果,中国以前投资的公共住房大规模入市,房地产权益市场迅速扩大,成千上万的家庭资产负债表出现急剧扩张。
1998年房改至2001年加入WTO阶段:中国完成不动产确权与抵押制度建设,信用底座成型。在加入WTO、出口红利释放之前,中国经济在1998、1999、2000、2001年连续四年维持了7.8%、7.6%、8.4%和8.3%(经济普查修订后口径)的中高速增长。实现了对东南亚经济的反超。加入WTO后,特别是土地市场招拍挂制度的完成,中国政府投资有了退出的市场,中国经济才进入由内需和外需双轮驱动的快速增长——金融革命的制度准备先行,等待全球市场开放。
尽管1998年之后的增长不能全部归因于房改,同期还有增发国债推动的基础设施投资也在起作用,但对其规模远远不能和房改相比,而且当时银行债务剥离、国企改革和对外出口对增长都是负面因素。只有房改提供了足够的财富增量,让中国经济得以逆势增长——它是第一次把存量国有资产大规模地转化为居民和开发商可抵押、可交易的资产,从而把资产负债表真正接入了信用体系:历史上进行的投资第一次有了可退出的形式,金融革命由此为工业革命提速做好了制度准备。
今天的中国遇到的危机远比1997年大,但政府拥有的可以盘活的存量资产也远超1998年。只要这些资产能够在权益市场退出、完成债务出清,中国的财富就可以像1998年那样,即使没有新增投资和大规模顺差,也可以依靠内需“原地”起飞。
7结语
为什么工业化时代的技术早已在世界广泛扩散,但仍然只有少数国家成为发达国家?这是因为金融技术进步的门槛,远远高于传统狭义的“技术”进步。中国能否跨越中等收入陷阱,不取决于中国微观生产性技术的突破,而取决于宏观金融技术的突破。一个能让债务退出的权益市场,乃是中国跨过发达国家门槛,重回财富爆炸曲线的最后一张拼图。