本文来自微信公众号: 动脉网 ,作者:姚敬
11月4日晚间,赣州和美药业在招股结束的当天发布公告,鉴于现行市况,决定延迟全球发售及上市,退回全部申请股款,后续仍存在重启上市可能性。
公告没有多做解释,但现行市况四个字放在2026年下半年的港股里,确实大不一样。上半年港股创新药打新火热,千倍认购是常态,6月挂牌的礼邦医药录得963倍认购、首日大涨103%,剂泰科技的超额认购甚至超过6900倍。和美药业公开发售集资约1.04亿港元,孖展仅约2亿元,超购仅0.9倍,市场温度骤降。
推迟的风潮也不是创新药独有。港股9月以来,金融科技服务商四方精创、文旅企业瘦西湖文旅、机器人公司微亿智造先后在定价或招股途中叫停了各自的IPO,四家公司分属完全不同的行业,却在同一个时间窗口做出了延迟IPO的决定。
四家公告口径均指向现行市况。瘦西湖文旅孖展认购一度超过3064倍仍选择延迟,更直接的原因在国际配售端,基石托底不足,机构定价共识难以达成。叠加三季度港股新股破发率冲到45.2%,发行人与承销商宁可择时,也不愿在当下窗口里勉强定价。参照同仁堂医养等延迟后重启的案例,重新发行时往往需要下调发行价区间。
和美药业不是没有拿到背书。发行安排里,广发基金、汇添富、富国、易方达四家头部公募旗下七家机构作为基石投资者合计认购2900万美元,按发售价上限计算占发售股份约21.8%。但在当下的市场里,基石名单的含金量已经不足以对冲整体的水温。
一家三次递表、手握获批产品的Biotech,为什么也没能跨过这一步?
01
一位南开化学硕士的二十四年
张和胜已经62岁,1984年江西师范大学化学学士,1987年南开大学有机化学硕士,1999年美国罗格斯大学博士。
博士毕业之前,他已经在美国的Cadus制药公司工作过两年,做的是A2b受体选择性拮抗剂用于哮喘治疗的创新研究。回国之后,他在2002年创办了和美生物技术,方向从第一天起就定在自身免疫和肿瘤的小分子药物上,这个定位到今天都没变过。
回国创业这条路,他走了二十四年,是国务院政府特殊津贴专家,拿过中国侨界贡献奖,承担过重大新药创制科技重大专项十一五计划课题。
围绕在他身边的,是一群覆盖化学、生物、药理学和医学,有超过20年的相关经验的成熟团队。二十四年里,中国创新药行业经历了好几轮冷热,他们没有换过赛道。
股东名单里有泰格投资、上海千骥、倚锋睿意、甘肃兴陇、赣州人才基金等名字。其中上海千骥很早就进入了,是陪着公司走了最久的外部机构之一。
02
自免与肿瘤双线布局
和美药业按18A规则上市,靠的是核心产品Mufemilast。这是一款口服的小分子PDE4B选择性抑制剂。
银屑病是一个自身免疫性疾病,中重度斑块状银屑病患者需要全身治疗,现有选择包括传统药物、生物制剂和靶向小分子。PDE4这条通路并不新,安进的阿普米司特早就走通了,但Mufemilast想做的是把PDE4B的选择性做得更精细,在抗炎效果和耐受性之间找到更好的平衡。
2025年9月,国家药监局批准Mufemilast用于治疗中重度斑块状银屑病。关键3期临床试验安全性数据显示,没有死亡病例,没有药物相关的抑郁症病例,3级或以上药物相关不良事件比例与安慰剂组无统计学差异(1.4%对1.1%)。没有出现这类药物最受关注的精神类不良反应。
商业化的推进也相当快,赣州和峡江两处生产设施分别在2026年3月和4月通过GMP合规检查,7月正式启动销售,截至招股书日期已向九家经销商供应2200盒,覆盖陕西、江西、北京、山东、四川、河南、宁夏、广东八个省级市场。
围绕Mufemilast,和美铺了一个相当大的适应症矩阵。
白塞病的3期临床2023年11月启动,已经拿到FDA的孤儿药资格认定;中重度溃疡性结肠炎的3期8月刚启动;中重度COPD的2期在进行中,计划2027年9月完成;克罗恩病的2期计划11月启动;特应性皮炎的2期临床报告已定稿,只待CRO最终确认;银屑病关节炎的2/3期适应性试验计划2027年3月启动。
美国市场也在计划里。公司打算2026年12月底前和FDA就白塞病的美国开发方案做正式沟通,如果顺利,2027年3月底前提交IND;溃疡性结肠炎的美国IND则计划2026年12月提交。
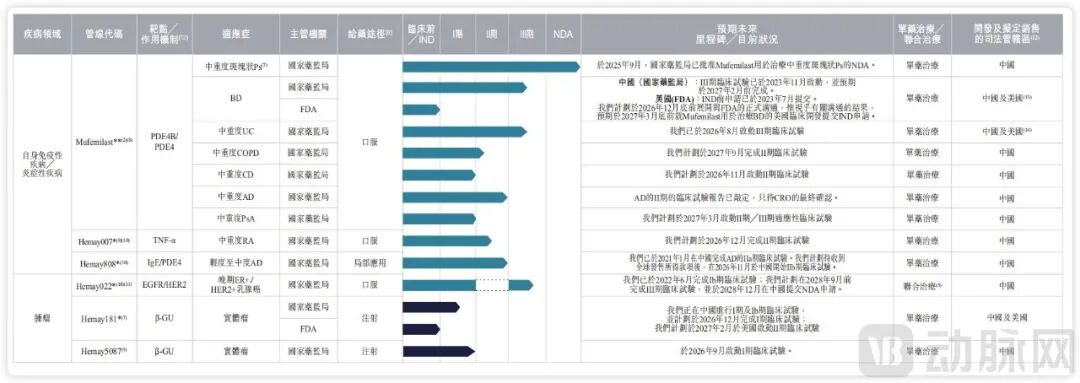
企业管线布局,图源招股书
除了自免,在肿瘤领域和美药业也有布局。
分量最重的是Hemay022。这是一款口服的EGFR/HER2双靶点抑制剂,瞄准的是晚期ER阳性、HER2阳性乳腺癌的二线及以上治疗,拥有全球权益。国家药监局根据1b期临床结果,直接批准了3期,豁免2期。目前3期正在入组,和芳香化酶抑制剂联用,公司计划2028年12月在中国提交NDA。
此外,还有β-葡萄糖醛酸酶激活糖基药物偶联物Hemay181、口服TNF-α小分子调节剂Hemay007、外用IgE/PDE4双靶点分子Hemay808和针对晚期实体瘤的Hemay5087。
03
86亿元的市场,和一年8.7万元的定价
把Mufemilast放进市场里看,会更清楚。
根据弗若斯特沙利文的数据,2025年中国中重度斑块状银屑病患者约320万人,对应药物市场规模86亿元,预计到2028年做到165亿元,2032年做到272亿元,2025到2028年的复合增速约24.5%。驱动因素很明确,生物制剂和小分子靶向药正在快速替代传统治疗。
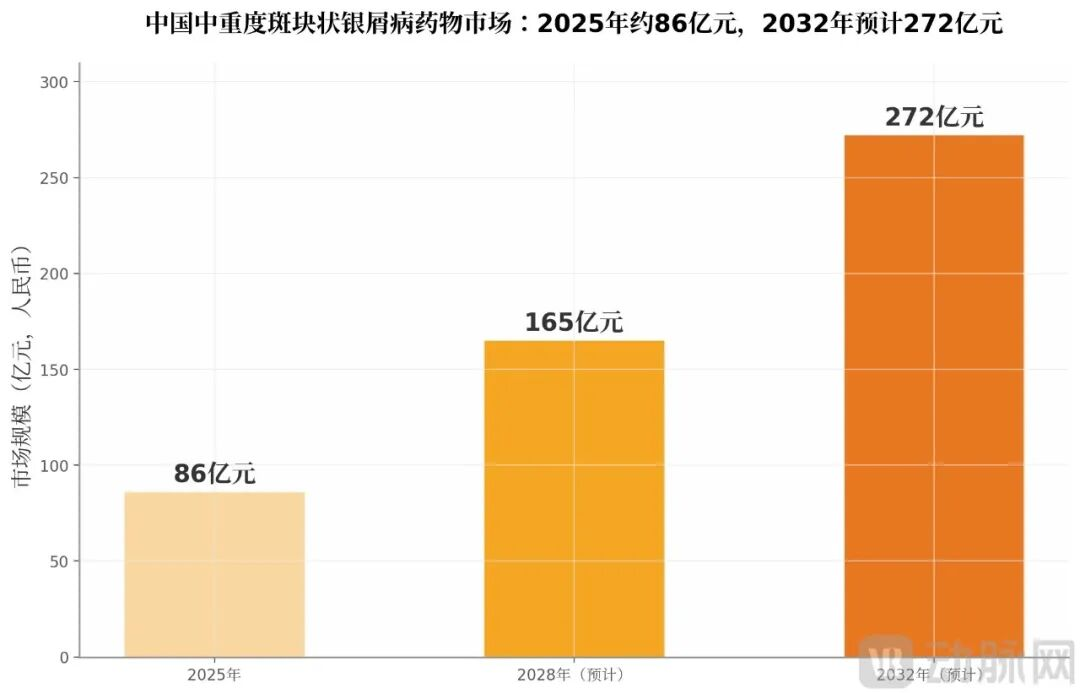
中国银屑病市场规模,根据招股书数据制图
只是竞争同样激烈,目前中国已有20种获批治疗中重度斑块状银屑病的靶向药物,其中16种是生物制剂,小分子只有四种:阿普米司特、德卡伐替尼、icotrokinra和Mufemilast。后面还有武田的TAK-279、翰森的HS-10374两款TYK2抑制剂,以及PDE4抑制剂HPP737,都在3期。
真正的压力来自价格。阿普米司特的年度治疗成本大约1万元,Mufemilast大约8.69万元。招股书也透露在自费阶段,这个价差可能削弱Mufemilast相对阿普米司特的竞争力,影响患者的负担能力和市场接受度。
因此,公司选择不参加2026年的医保谈判但评估未来时机,靠患者援助计划和商业保险覆盖一部分费用,同时把宝押在多适应症上。银屑病只是入场券,白塞病、溃疡性结肠炎这些适应症的病人,现有选择更少。
和美药业面对的市场本身并不差。真正变化的其实是定价的规则。上半年那轮打新热里,市场愿意为赛道和叙事付钱;下半年开始,资金开始逐项核对商业化证据,卖了多少盒、进了多少省、患者使用意愿。
Mufemilast的商业化刚起步,和美药业的财务报表上还没有产品销售收入。公司2024年亏损1.23亿元,2025年亏损1.30亿元,2026年前四个月亏损3236万元,绝大部分来自研发和管理开支。
按招股书的测算,按2025年现金消耗率的1.5倍测算,仅靠手头的现金和定存大约能撑6.9个月;算上银行授信是46.2个月;再把这次IPO的募资净额加进来,能撑72.3个月。募资用途中的重要部分也是为了加速推进Mufemilast的研发和商业化。
三季度以来,18A排队的企业数量仍然庞大,而市场承接能力肉眼可见地收缩。当打新的赚钱效应退去,一级市场的退出通道重新变窄,接下来一两年内,类似多次递表、临门一脚推迟的案例可能还会出现。
对正在排队的企业来说,和美药业留下的启示很实际,把商业化数据跑厚或者把估值预期调低。
*封面图片来源:123rf