本文来自微信公众号: 阿沐养老 ,作者:阿沐养老
老年人明明越来越多,日本的老年人日间照料中心却一批批在关门。2026年1到9月,日本日间照料相关经营者倒闭已经到了47件,创下同期历史新高,直接超过了去年全年的数字。
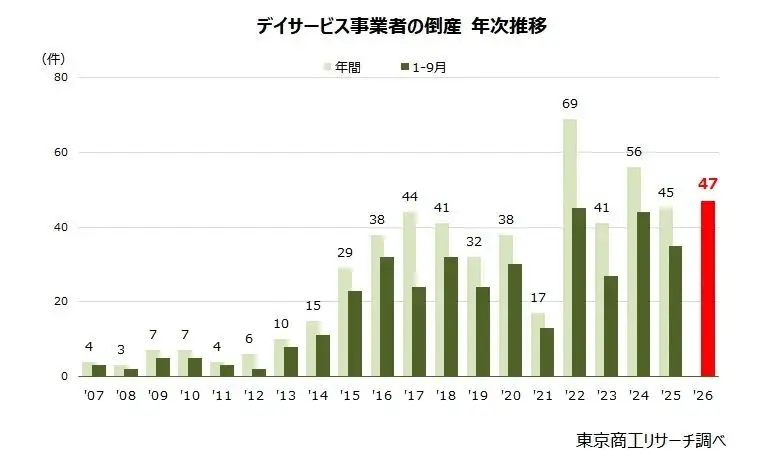
日本四万多处日间照料点,正经历一场供给收缩。这背后不完全是经营能力的问题,更多是制度本身带来的压力。
什么都在涨价
养老机构收费不能涨
01
大阪有家中等规模的日间照料中心,定员33人。经营者讲得很实在:“人数一掉到28人以下,就开始亏。”送迎的汽油费、洗澡做饭的水电、护理员的工资,全都在涨。可收入几乎全靠政府定好的收费,想跟着成本上调,基本没空间。
日本的介护保险从2000年启动,本意是用保险费用撑起居家养老,让老人白天有地方去,家里人也能正常上班。初衷没问题,但“公定价格”这一环后来成了难点。收费调整周期长、幅度有限,跟不上真实成本的变化。
这两年通胀上来,油价、电费、食材、最低工资都在涨。护理员想加薪,机构拿不出钱;想招人,待遇又拼不过别的行业。小机构最先撑不住,一批批退出。
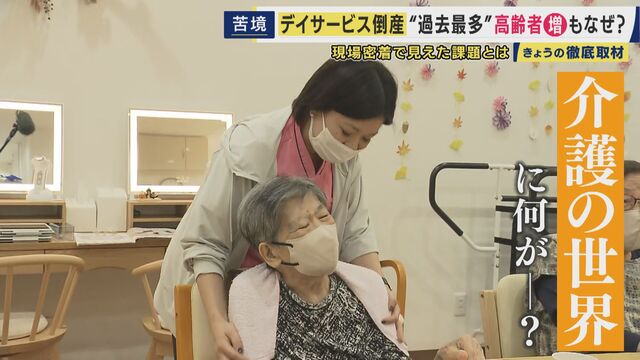
日间照料一关门,不少家庭马上陷入“在宅限界”(居家照护的极限),有人不得不辞职回家照顾老人。原本想减轻负担的制度,反而在某些环节加重了压力。简单讲,日本用价格管制换来了短期的可负担,却在长期可持续上留下了缺口。成本和价格长期脱节之后,再好的需求也难养活稳定的供给。
中国的价格机制也要来了
02
本周,国家发改委、民政部、国家卫健委联合印发了《关于进一步完善价格形成机制推动普惠养老服务提质扩面的指导意见》。
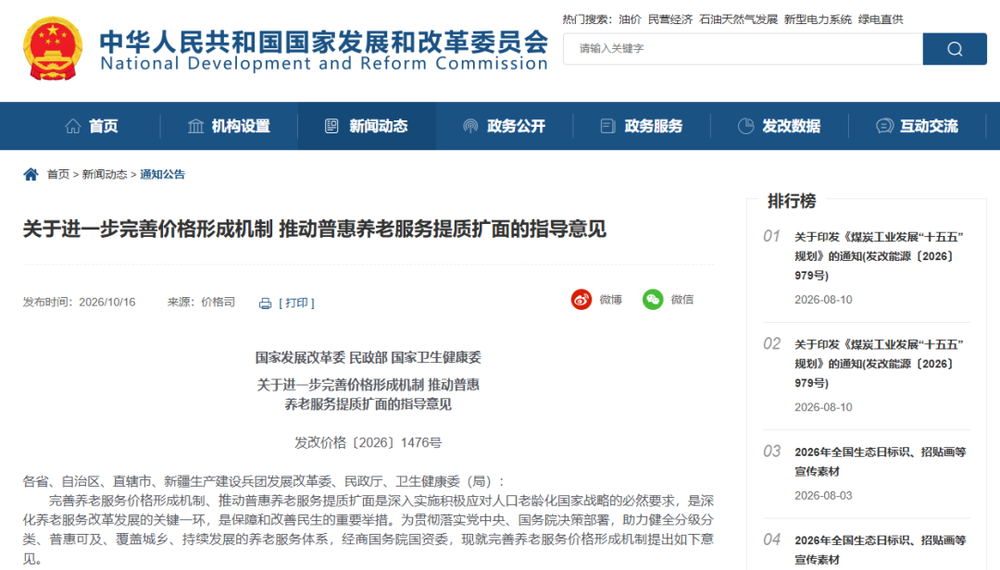
这份文件,也是在回应类似的风险。它把养老机构分成三类,分别管理:
兜底保障型主要收住特困和经济困难失能老人,基本服务费走政府指导价,该免费的免费、该补助的补助。
普惠支持型包括公建公营、公建民营,以及接受场地减免或建设运营补贴的社会办机构。公建部分政府指导价,社会办可以设参考区间或指导价,尽量让政府的支持真正体现在老百姓感受到的价格上。
完全市场型则交给市场调节,鼓励优质优价。
定价原则上明确写了“补偿成本、合理盈利”。调整前要做成本调查,评估周期原则上不超过三年。同时推行收费目录清单,清单外不得收费,减少乱收费和价格不透明的问题。
整体方向是想在“保基本、促普惠、放市场”之间找到一个能让机构活下去的平衡,而不是单纯把价格压低。
中国制度可以往哪里去?
03
十多年来,中国从政府到民间持续研究日本的介护体系,取精华去糟粕,摸着日本过老龄化这条河。日本今天的成本困境在能源在人力,中国的能源不是问题,但人力却同样短缺,同样有长期涨价的趋势。
长护险也好,普惠养老也好,核心目的都是为了解决中国养老的算账问题——让优秀的养老企业能够持续地为老百姓提供可负担的服务。
参照今天日本的经验,或许也需要考虑几个要点:
一是把成本监测做成常态。日本的教训就在于成本数据滞后、价格调整跟不上。如果能把人力、能耗、租金这些真实成本及时反映出来,并进入定价考虑,机构才更有信心去招人、投入和提升质量,而不是被固定价格压得喘不过气。
二是质量与价格挂钩,形成正向循环。真正的普惠不是低价低质,而是价格可负担、质量说得过去。让做得好的机构能有合理回报,让靠信息差或低质竞争的被自然淘汰,优秀企业才有动力长期把服务做好。
三是建立与产业长期发展相对应的支持体系。鼓励企业除了算眼前的账,也能在人才培养、质量提升上做更长的投入。支持政策如果能更多与职业培训、技能提升、智能化改造、连锁运营这些长期能力挂钩,机构才会愿意在这些地方持续加码,而不是被短期压力逼成短视。
中国的优势
过去几年,许多在日本经营过机构的朋友都把中国的市场化视作制度优势。去年3月,我在采访日本介护从业者川口彰俊时,他也曾聊到,他在日本经营的养老机构,就算提供高质量服务也不能提高服务费,增加了培训费用、引入了移位机、介护机器人,也无法提高服务费用,机构利润在减少。他认为中国的优势在于“自由度比较高”。
相关内容:过半养老院亏损,日本养老今天最缺不仅是护理员
中国现在走的分类管理、成本补偿、动态调整这条路,方向是清晰的。真正落地时,能不能把成本监测做扎实、让质量与价格真正挂钩、支持体系能不能鼓励长期投入,这些细节会决定后面的走向。把这些环节处理好,中国的养老服务才更有可能在老龄化加速的过程中,保持既有需求、又有稳定供给的状态。