本文来自微信公众号: AD财经 ,作者:石友松
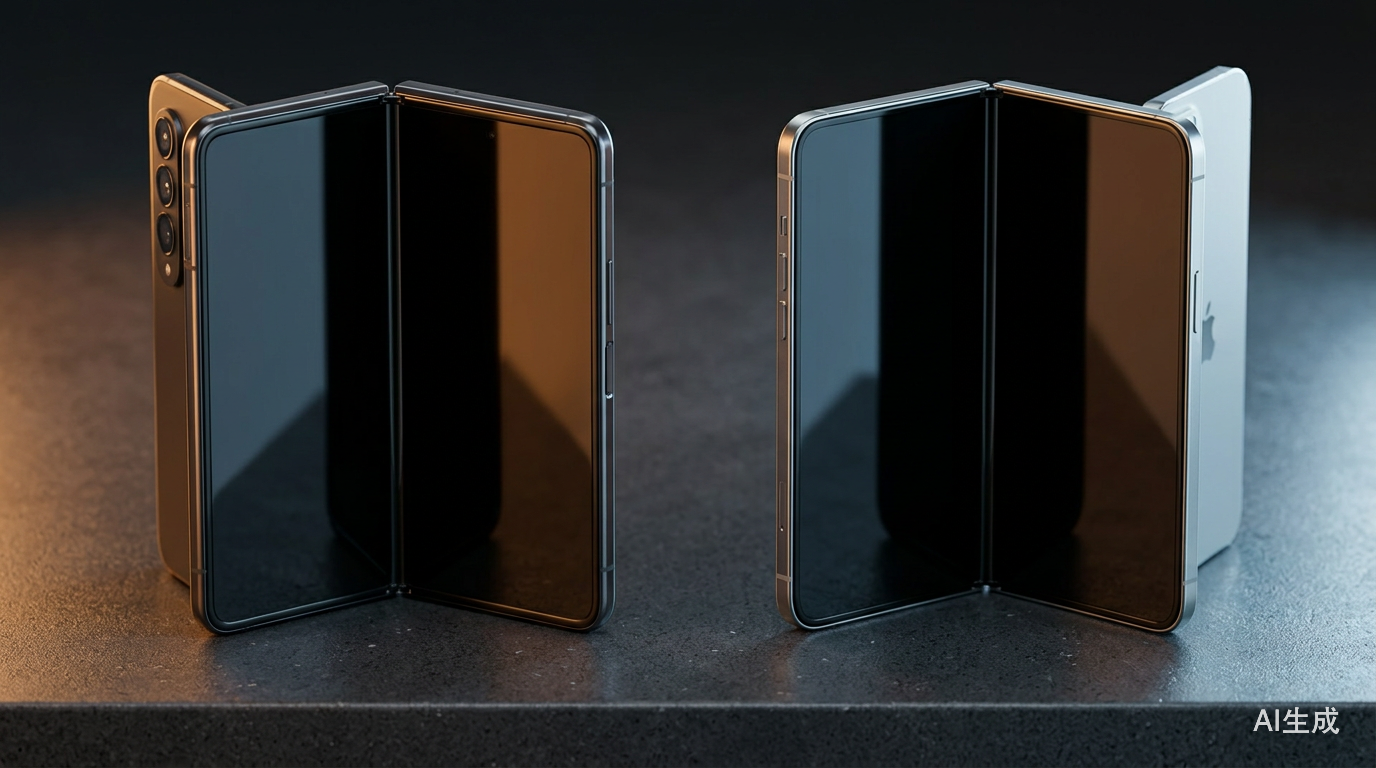
10月23日,苹果第一款折叠屏手机iPhone Duo正式开售。
这款起售价1999美元的手机,很快出现了供应紧张的情况。路透社报道称,部分预订订单的预计交付时间已经推迟至2027年1月底。苹果还限制了每名消费者的预订数量。
与此同时,三星发起了一轮颇具攻击性的广告宣传。
在一则广告中,三星将一颗青苹果切成两半,直接对比Galaxy Z Fold8和iPhone Duo的厚度与重量。三星强调,自己的产品比苹果薄1.6毫米、轻53克。
三星还有一句广告语:“在折叠屏领域领先多年。”
2019年,三星就推出了第一代Galaxy Fold。此后七年,三星持续投入柔性屏幕、铰链、软件适配和制造工艺,直到2026年推出第八代产品。
苹果直到今年9月才发布第一款折叠屏手机。
但资本市场和研究机构似乎更加关注后来者。
Counterpoint Research在9月发布的预测显示,2026年苹果有望凭借第一代折叠屏获得全球25%的市场份额,仅次于三星的38%,领先华为的22%。
另一家研究机构IDC则预计,苹果2026年可能获得全球折叠屏市场44%的销售额份额。
两家机构的预测口径和假设有所不同,但都指向一个趋势:苹果进入市场的第一年,就可能成为全球折叠屏手机最重要的参与者之一。
目前,这些仍是全年预测,但一个问题已经摆在三星面前。
一家企业花费七年建立的技术和制造优势,为什么可能被竞争对手用一代产品迅速追赶?
一、三星用七年时间,解决了折叠屏的工程问题
2019年2月,三星在旧金山发布第一代Galaxy Fold,售价1980美元。
这是智能手机行业一次大胆的产品实验。
当时,全面屏手机已经成为主流。智能手机的外观设计、操作方式和主要功能逐渐趋于稳定,厂商越来越难通过硬件创新刺激消费者换机。
折叠屏提供了一种可能:把接近平板电脑的显示面积装进手机。
但三星很快遇到了麻烦。
2019年4月,第一批媒体评测机出现屏幕损坏、闪烁等问题。部分评测人员误将屏幕保护层撕掉,也有设备因铰链附近的异物进入而损坏。
三星随后宣布推迟上市,重新改进屏幕保护结构和铰链设计。
直到当年9月,这款产品才正式进入市场。
此后的七年,三星几乎每年都在解决上一代产品的问题。
从屏幕折痕、铰链寿命、防水能力,到机身厚度、重量和多任务操作,折叠屏逐渐从一件容易损坏的实验性产品,变成能够日常使用的高端手机。
中国厂商也在这一过程中加快追赶。
华为、荣耀、OPPO和vivo先后推出折叠屏产品,在轻薄化、屏幕设计、影像和电池技术方面展开竞争。
到2026年,折叠屏产业已经形成较为成熟的供应链,涵盖柔性OLED、超薄玻璃、铰链、精密结构件和软件适配。
然而,技术成熟并没有让折叠屏成为大众市场。
Counterpoint数据显示,折叠屏在全球智能手机市场的出货量占比仍然只有约2%。
TrendForce在2026年9月预计,全年折叠屏手机出货量约2020万台,同比增长仅0.5%。如果扣除苹果,Android阵营折叠屏出货量预计同比下降超过20%。
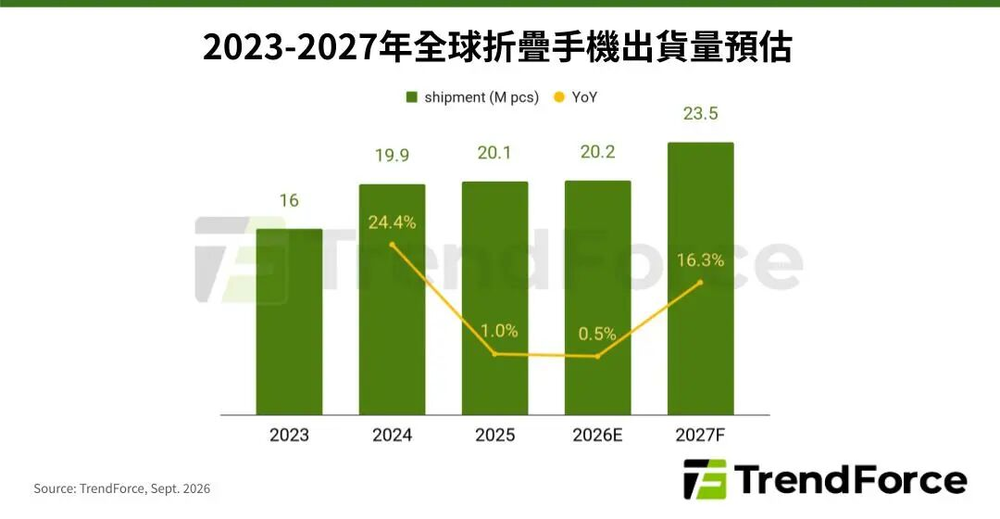
这意味着,经历七年迭代之后,折叠屏仍然没有形成类似全面屏那样的大规模普及。
三星解决了大量工程问题,却始终没有完全解决消费者为什么必须购买折叠屏的问题。
对于普通用户而言,手机能够折叠是一项创新,但它是否值得额外支付数百美元,还需要考虑重量、耐用性、维修成本和实际使用场景。
这也是苹果进入市场时面对的行业现实。
不过,苹果与此前的竞争者有一个区别。
它已经拥有一批规模庞大、购买力较强,而且不愿意轻易更换操作系统的用户。
二、苹果最大的底牌是老用户
2026年9月,苹果发布iPhone Duo,起售价1999美元,比三星Galaxy Z Fold8的1899美元高出100美元。
从部分硬件指标看,苹果没有占到便宜。
iPhone Duo重量达到254克,展开厚度为5.2毫米,折叠厚度为11.3毫米。三星则在轻薄化方面继续保持优势。
三星还拥有更成熟的折叠屏多任务操作能力。
但苹果的商业逻辑,可能从一开始就与三星有所不同。
三星需要向消费者证明,为什么应该购买一台折叠屏手机。
苹果首先需要说服现有iPhone用户,为什么下一台iPhone应该选择Duo。
这是两种不同的获客成本结构。
根据美国消费者研究机构CIRP于10月21日公布的调查,在截至2026年9月的十二个月里,iOS用户的操作系统忠诚度约为90%。
这意味着,在其调查样本中,绝大多数购买新手机的iOS用户仍然选择iOS。
另一项由SellCell于今年4月开展、覆盖5000多名美国智能手机用户的调查显示,96.4%的iPhone用户表示下一次换机仍计划选择iPhone。
该调查测量的是消费者意愿,不能与CIRP的实际购买数据直接比较,但两项研究都反映出苹果较强的用户留存能力。
这种优势来自长期积累的生态系统。
一个拥有iPhone、Apple Watch、AirPods和Mac的消费者,更换Android手机的成本往往高于单纯购买一台新设备的价格差异。
照片、密码、应用购买记录、设备协同和操作习惯,共同提高了用户迁移成本。
对于这些消费者而言,即便三星早已拥有技术成熟的折叠屏产品,也未必能够推动他们离开苹果生态。
iPhone Duo则提供了另一种选择。
用户可以继续使用熟悉的iOS系统,同时获得折叠屏的大屏幕体验。
这相当于苹果把一项已经被Android厂商验证多年的技术,带给了自己的存量客户。
苹果无需从零开始建立折叠屏用户群体。
它首先争夺的是现有高端iPhone用户的下一次换机预算。
苹果的潜在购买者,此前可能根本没有考虑过三星折叠屏。
三、苹果在拿折叠屏市场最赚钱的部分
从智能手机行业整体看,折叠屏依然是一个规模有限的市场。
但从收入结构看,这个市场具有很强的吸引力。
IDC预计,全球折叠屏手机市场销售额将从2025年的267亿美元增长至2026年的420亿美元,到2030年进一步达到682亿美元。
按照该机构预测,到2030年,折叠屏手机仅占全球智能手机出货量的3.1%,却可能贡献10%的市场销售额。
这里存在一个重要变化。
智能手机行业已经进入成熟阶段,全球出货量很难重新回到高速增长时期。
厂商提高收入和利润的方式,越来越依赖高端产品占比和平均销售价格。
苹果在这方面已经拥有成熟的商业模式。
它通过Pro系列、存储容量升级和生态服务,不断提高单个用户的商业价值。
折叠屏则为苹果增加了一个更高的价格档位。
1999美元的iPhone Duo,比普通iPhone具有更高的定价空间。它有机会吸引预算充足、希望获得更大屏幕的消费者。
当然,更高售价并不直接等于更高利润率。
折叠OLED、复杂铰链以及初期制造良率,都可能推高成本。苹果尚未披露Duo的单机毛利率。
但对于一家拥有庞大高端用户基础的企业而言,折叠屏可以成为提高产品组合售价的新工具。
IDC预计,苹果2026年可能获得折叠屏市场44%的销售额份额和31%的出货量份额。
如果预测实现,意味着苹果以不到三分之一的销量,获得接近一半的销售额。
对于三星而言,这比单纯失去部分市场份额更值得警惕。
因为全球高端手机市场竞争的重点,始终是消费者愿意支付多少钱,以及企业最终能够获得多少利润。
苹果并不需要立即超过三星的折叠屏出货量。
只要它能够吸引一批高消费能力的iPhone用户升级,就有机会在这个细分市场建立可观的收入规模。
值得关注的还有中国市场。
IDC数据显示,2026年第二季度,华为占据中国折叠屏市场79.4%的出货量份额和82.2%的销售额份额。
这说明苹果面临的竞争并不只来自三星。
在中国,华为已经建立了折叠屏品牌认知、产品矩阵和渠道优势。
苹果要证明自己能够后来居上,还需要接受中国高端消费者的检验。
四、三星的七年优势,仍然有商业价值
事实上,苹果能够推出第一代折叠屏手机,本身就受益于已经成熟的产业链。
其中一个重要供应商正是三星显示。
三星电子在终端市场与苹果直接竞争,三星显示则为苹果提供折叠OLED面板。
这种关系在智能手机行业长期存在。
苹果可以通过采购成熟的上游技术缩短产品研发周期,三星则能够通过零部件业务分享苹果新品带来的产业增长。
Counterpoint在2026年7月预计,全球折叠屏面板出货量全年将达到2750万片,同比增长约24%;相关收入预计达到44亿美元,同比增长约48%。
苹果的加入,可能使高端折叠OLED面板需求进一步增加。
这意味着三星拥有两种参与市场的方式。
一方面,它通过Galaxy Z Fold系列销售终端产品。
另一方面,它通过显示面板业务向竞争对手供货。
当然,这并不意味着苹果每卖出一台Duo,三星集团就一定获得更高的整体利润。面板业务的收益还取决于采购价格、良率、资本开支,以及终端业务可能流失的销量。
但至少从产业链分工看,三星过去七年的技术积累仍然具备变现价值。
苹果也面临自己的挑战。
iPhone Duo上市初期的供货紧张,可能同时反映消费者需求和新产品制造产能的限制。
实际销量、交付周期、退货率、耐用性以及第三方App适配程度,都还需要更长时间观察。
而三星经过八代产品迭代,已经积累了更加丰富的制造和售后经验。
这些优势不会因为苹果发布第一代产品就立即消失。
更重要的是,折叠屏市场本身仍有很大的不确定性。
高价手机能否形成稳定的复购需求,消费者是否愿意长期承担更高的维修成本,折叠形态能否创造足够多的高频使用场景,都将决定这个市场最终能够发展到什么规模。
从这个角度看,2026年的竞争才刚刚开始。
三星花费七年,把折叠屏从技术概念变成可以量产的商品。
苹果则试图利用品牌、用户生态和全球渠道,把这项技术带入更大的高端消费市场。
两家公司拥有不同的竞争优势,也承担不同的商业风险。
三星需要证明,七年的技术积累能够持续转化为产品差异和利润。
苹果需要证明,强大的品牌与用户忠诚度足以支撑一款售价1999美元、仍然存在产品取舍的新设备。
回顾智能手机发展史,最早进入一个技术领域的企业,未必能够获得最大的商业回报。
技术领先能够解决产品能否制造的问题。
品牌、生态和渠道,则影响消费者最终愿意购买谁的产品。
如今,三星仍然是全球折叠屏市场的领先者,苹果的最终销量表现也尚未得到完整验证。
但苹果的加入,已经让折叠屏市场的竞争重心发生变化。
未来的胜负,可能越来越少取决于谁最先学会把手机折起来,而更多取决于谁能让数以千万计的消费者,愿意在下一次换机时为这块更大的屏幕支付2000美元。
三星领先七年,苹果依然可能后来居上。原因在于,消费电子行业的商业优势,最终需要经过消费者购买决策的检验。