本文来自微信公众号: 方先森的吹牛草稿 ,作者:方先森
2012年开播的日剧《孤独的美食家》,让不少中国网友发现:一个人吃饭,居然可以这么香,一个人吃饭的内心戏居然这么有意思。
放到今天的互联网语境里,剧中的主角五郎大叔高低得算吃播界的一位精神祖师爷了。
差不多同一时期,“一人食”这个概念也开始进入中国市场。
烤鱼、火锅、烤肉等,那些原本需要呼朋唤友才能凑一桌的品类,都开始有了面向单人的版本。
整个餐饮业好像突然开始关心,“如何让i人们吃得更舒服”的问题。
到了2020年疫情前后,分餐、独居和悦己消费三件事凑到一起,构成了“孤独经济”这个新的赛道。
“一人食”背后最核心的结构性变量,是中国单人家庭(一人户)的大幅扩张:2020年七普时,全国一人户达1.25亿户,较前次普查增长115%,占全部家庭户的25.39%。在25-29岁年轻群体中,单人户呈现爆发式增长。
据中研普华数据,一人食市场规模在2025年达到万亿规模,复合增速约22%,而2025年整个餐饮行业收入增速是3.2%。
在数据的另一边,那些贴着“一人食”标签的大型餐饮连锁们,日子并不好过。
"一人一锅"的代表呷哺呷哺,母公司自2021年起连亏五年,累计亏损超15亿,其店铺规模也在2021年开始断崖式的下跌。
主推日式单人定食的食其家,从2023年开始每年净开店数持续为负。
还有些“一人味儿”更浓,更加小而美的店呢?
我常去的一家小型社区店独食火锅,已经持续经营了7、8年,木色吧台加隔板的一人一锅组合,做到了真正的i人友好。
还有一家主推牛肉饼和配菜的极简餐单组合,也是日式板前吧台,吸引了很多年轻的食客,其从两年前的1家小店,迅速发展到拥有超过10家店的规模。
不过,这两家有一个共同特点:它们并不是走性价比路线,客单价均在70-80元附近。
这仿佛也从另一个侧面道出“一人食”背后的潜在矛盾:顾客希望花合理的钱,享受一顿丰富、自在的饭,同时也能获得一个人吃饭也能被照顾和尊重的情绪价值,而对于餐厅来说,似乎不存在一种低成本且能批量提供情绪价值的方法,在所有“该死的温柔”背后,都是该死的成本。
#1提供情绪价值的成本
——————————————————————
“一人食”的含义分为两层。
一层是把餐做成一个人的分量,再在店里摆一排适合一人用餐的吧台座,这和传统快餐可以十分自然的相结合。因为在这个层面,要的就是效率至上。
另一层是主要从一个人吃饭的独特体验出发,安排餐品、座位和服务,让独自用餐的食客不仅吃饱,还能舒舒服服地吃好。
前一层并不新鲜。面馆、盖饭店等快餐店早就把这个活干得很熟了。
至于把一整条烤鱼换成小鱼、把一大锅菜拆成小锅,也不意味着必须要模式创新,因为它调整的只是产品规格和价格,让门店能更灵活地接待不同人数的用餐即可。
就像有些中式快餐店干脆改成自选菜,不管顾客是几个人来都能吃。
后者对商家的要求就更高了。需要以单人用餐为主要场景,并围绕这个场景设计菜品、用餐环境和服务流程。
因此,装修设计、桌位布置、菜品结构、供应链、定价、盈利模型、口味、服务,从前往后都得重新适配一遍。
不一定要设隔间,也不是不接待多人用餐,而是主要面向独自来的顾客,提供精致小份的菜品、小桌设计和简化的点餐流程。
当代人对情绪价值的需求不用多说。
麻烦在于,商家把温暖留给顾客的同时,把冰冷的成本账单全留给了自己。
首先,仅仅是把菜品做成小份,就意味着成本和食材损耗的提高。
大份变小份,餐具数量得增加,如果还要保证丰富的菜品选择,那么原材料的库存、供应链管理难度可能会更高。
特别是主打现炒现制的餐厅,控制运营成本可谓“压力山大”。
其次,分量减小后,单价也同样会往下走,随之而来的就是客单价往下掉。
而分量减少50%,单价只降30%这种方式,会一眼被消费者看穿。
客单价和翻台率是影响单店营收的最重要的两个因素。所以,如果没办法提高单价,就不得不在翻台率上下功夫。
而除了快餐之外,那些想要为独自用餐者提供一个舒服用餐环境的商家,就必须要接受顾客大概率会留得更久的现实。那么,做高翻台率就会变得十分艰难。
如果还想为独自用餐者提供一些私密性,特殊的装修和布局也会推高成本。
日本一蘭拉面,从其第五家博多店开始,导入了被称为“味集中Counter”的座位原型。
在顾客用餐位的左右和正面设置三面隔断,面前一道竹帘,店员掀起帘子把面递进来,帘子放下,顾客从头到尾看不见任何人的脸。
座位左上角有水龙头,自己加水;桌上调味料、牙签、纸巾备齐。
点单靠一张纸,包括汤的浓淡、配料选择、面的软硬等七项定制。
要加面也不用开口,把桌上那只银色小盘往呼叫钮上一放就行。
在店门口还有一块电子屏,把每个座位的空满状态标出来:绿灯是刚坐下,黄灯是坐了五分钟以上,红灯是十五分钟以上。
一蘭拉面甚至还专为这套东西申请了专利。
另外,对于竞争激烈的国内餐饮市场,专门为独自用餐者设计,等于主动放弃了多人的聚餐市场。对于更喜欢热闹的中国人来说,需要莫大的决策勇气。
高成本的大山让商家们束手束脚,所以在中国,最后接住“一人食”这门巨大需求的只能是外卖了。
而数据显示,外卖的四成订单低于15元,中国普遍的“一人食”就锁在这个价格带里。
#2一人食与快餐化
——————————————————————
一个有趣的现象是,在日本,对独自吃饭的人颇为友好的连锁餐厅——日高屋(Hidakaya),其最具代表性的招牌菜是420日元(折合人民币约17.8元)的中华面;而在国内,一些强调独食体验的餐厅,往往都喜欢用日式定食风格的菜品设计和板前吧台来营造氛围。
中日餐饮业在互相借鉴这件事上,倒是保持着默契。
在既能照顾到独自用餐者的情绪,又能赚钱这件事上,还得学习遥遥领先的日本人。
2018年,日本最具代表性的大众烧肉连锁品牌牛角(Gyu-Kaku)的创始人西山知义,敏锐地察觉到:随着少子老龄化、单身家庭增加和“个食化”发展,市场缺少适合一个人吃烤肉的业态,因此他希望建立“一人食烤肉专门店”。
随后,他在东京新桥开出了主打“独自享受烤肉”的烧肉LIKE(Yakiniku Like)首店,一人一台无烟烤炉,点单到上菜三分钟,平均二十五分钟吃完走人。刚开业时,其宣称一个座位一天最多能翻十八次。
烧肉LIKE的出现,成功把“烤肉”从多人、高客单、高服务成本的社交餐饮,重构为高翻台率、高效运转的快餐。
其单人食客占比达到80%。在新加坡分店,总共42个座位中,有16张为单人桌,剩下13张为双人桌。
这样每人配一台烤炉和烟道,显然比几个人共用一台的成本更高。
它又是怎么把这笔钱算回来的呢?
第一步,是极简sku,把复杂度收进后台。
烧肉LIKE的基础套餐很简单:肉、米饭、海带汤和泡菜,肉品重量单位小到50克。
顾客按部位、分量和酱料自由点单,不用面对一本横跨凉菜、炒菜、海鲜和甜品的大菜单。
同样几种肉,通过不同分量和组合,就能适应不同胃口。在确保有丰富选择的同时,也不至于让原料供应链和制作过于复杂。
一人一台无烟电烤炉,也相应的减少了油烟、排风和后厨复杂度。
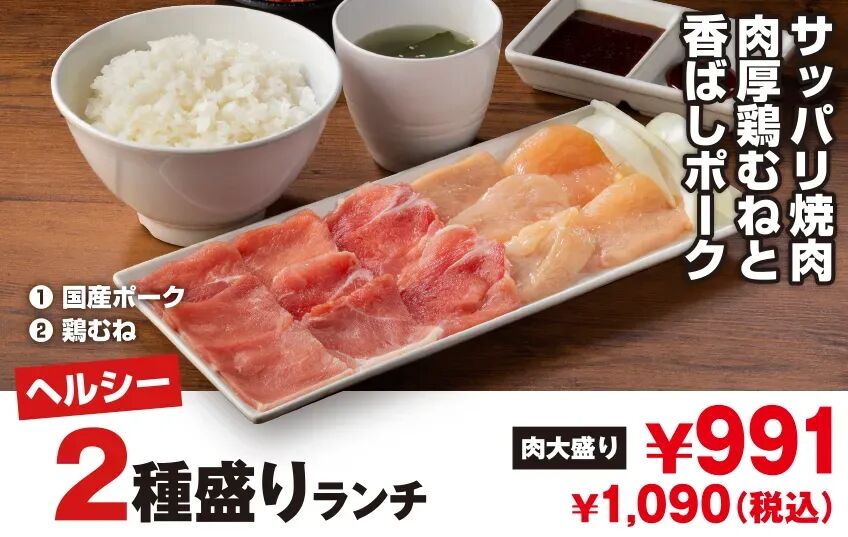
烧肉LIKE的套餐示意图
第二步,尽量在运营流程中减少人工。
按照品牌介绍,烧肉LIKE供应的肉在工厂完成切割,门店主要负责摆盘,烤制由顾客自己完成。
它给出的参考配置是,一家约66平方米的店,由3—5人在岗运作,甚至比同面积快餐店的人手还少。
当然,让顾客自己烤并不是它的发明,传统烤肉店也这么做。它把集中加工、简化菜单和单人座位连在一起,控制成本的效果就显现出来了。
前台也做了类似处理:触屏点餐,筷子和湿巾放在座位内,减少顾客反复叫人,也减少员工来回取送。
对顾客来说,可以减少呼唤服务员的麻烦。对餐厅来说,减少的是人工成本。
第三步,也是最关键的一步——完成快餐化。
对于传统快餐店来说,为独自用餐者提供额外的服务,仿佛有点“得不偿失”,而对于烤肉这个品类来说,一人食反而可以减少单位用餐时间,提高翻台率。
一个人吃饭没有聊天的时间,食物的量少,需要等待烤制的时间也更少,原本吃一顿需要1-2小时的烤肉,就可以压缩到半小时左右。
这样,通过低门槛小份套餐提高客流量和进店频次,再通过加肉、米饭、汤、小菜和饮品提升客单价;同时用短出餐和自助烤制提高翻台率。
由此单店模型就建立起来了。
接下来,就到了餐饮创业者最喜欢的环节——收加盟费。
在此后的三年半中,烧肉LIKE开出130家店,到2026年全球已有超过200家门店,遍布东南亚各国家和地区,其中90%都是加盟店。
#3我懂你的选择
——————————————————————
对于一个只想独自好好吃顿饭的人来说,并不希望有人贴心地拿来一个玩偶,来填补看起来的孤独,更不希望突然被一群唱歌跳舞的服务员包围,在众人的注目下原地“社死”。
独自用餐的人,需要的未必是对孤独的安慰,而是对这份选择的尊重。
一蘭拉面提供的,是一种减少打扰的方式。
它最出名的是座位之间的隔板,但真正支撑这种体验的,还有空位指示、自助入座、纸面勾选口味,以及按铃呼叫。
面要多硬、汤要多浓,写清楚就行,不必和服务员来回确认。
从经营上看,这种设计也有机会减少重复沟通和服务往返。它不是靠更多的人手提供更细致的关怀,而是把顾客可能提出的要求,提前放进流程里。
有些人下班后,不想立刻回家吃外卖,而是想在有人气的地方吃点东西、喝上一杯。
日高屋就接住了这样的场景。
想简单吃饱,可以点一碗便宜的中华面;想吃得丰富,可以搭配半份炒饭和三个饺子;想稍微放松,再加一杯酒和几样小菜。
既满足了消费需求,又提高了客单价。
其创始人神田正在2026年的访谈中透露,日高屋站前门店的酒精饮料销售占比约为15%,高于同行的3%-4%。
另外增加营业时间和引导顾客在非高峰期就餐,部分门店至次日凌晨2点,覆盖午餐、晚餐和深夜用餐,争取让座位创造更多收入,提升效率。
2026年2月财年,日高屋既有门店客流增长3.8%,客单价增长4.0%,带动同店销售增长8.0%。
当年人件费增长8.3%,租金增长4.5%,但由于总营收增长11.9%,两项费用占收入的比例反而分别降至33.3%和8.1%,营业利润率也小幅提高。
在国内,北京著名的连锁烤鸭店紫光园,通过将展面改造成档口,售卖包含单人套餐的早餐和卤味、面点等,让烤鸭店的坪效提高了一个层次。
回转小火锅们,则利用了品类的特点和规模效应,为顾客提供了丰富的菜品选择,也通过采购的规模来对上游进行改造。
例如,围辣小火锅用的是"锅底3元起、涮菜1元起"的产品设计:顾客自己取菜、各煮各的锅,一两个人吃火锅的门槛被压到最低。
从流程上看,传送带承担了一部分展示与送菜工作,顾客则自己决定吃什么、拿多少。
当然,设备投入和食材损耗依然需要算账。
值得借鉴的是,它尝试让“选择更多”不必完全依靠“服务更多”。
有人不想被打扰,有人想在人群里坐一会儿,有人只是想吃得丰富,又不愿浪费。
把他们都装进“一人食”的口袋,反而容易忽略真正的需求。
往前看,一盒方便面加一根火腿肠,早就解决过无数人独自吃饭的问题。
它背后没有复杂的情绪叙事,而是便宜的价格、方便的制作,以及随处可以买到的渠道。
今天,人们希望在吃饱之外,多一点新鲜、多一点选择,或者多一点自在,新的餐饮形态便有了生长的空间。
所以,究竟是需求引导了商业模式,还是商业模式创造了需求?
也许两者一直在互相推动。
人们想独自吃烤肉的念头,推动了独食烤肉店的诞生,独食烤肉店通过其商业设计,通过产品和服务反过来又塑造了顾客们的用餐习惯。
#尾声
——————————————————————
一个人想好好吃顿饭,这件事小得不值一提。
也正因为小,它才是一面镜子,照出一个市场怎么对待最不起眼的需求,并在此基础上构建可持续的商业形态。
那些倒闭的,都是妄图以一己之力创造新需求、教育市场,而把成本抛之脑后的弄潮儿。
但看见需求,只是生意的开始。
在商业计划书中把“孤独经济”放大加粗,把“一人食”和“情绪价值”的大字挂在墙上,还远远不够。
一个人吃饭,是一种再正常不过的需求。餐厅没必要承担治愈孤独这么大的使命。
让顾客吃得好、待得自在,自己也能赚取合理的利润,已经是一件值得认真做好的事。
生活里已经有太多事情需要迁就,吃饭就按自己的意愿来吧。
参考资料
——————————————————————
【1】2026年中国单身经济市场研究报告,艾媒咨询
【2】2026中国食饮趋势观察白皮书,电通
【3】株式会社日高屋IR资料「早わかり」——2026年2月期(第43期)
【4】焼肉ライク(Yakiniku Like)官网FC加盟资料